코픽스 9월 3.43%, 신잔액은 0.08%p만 올랐다
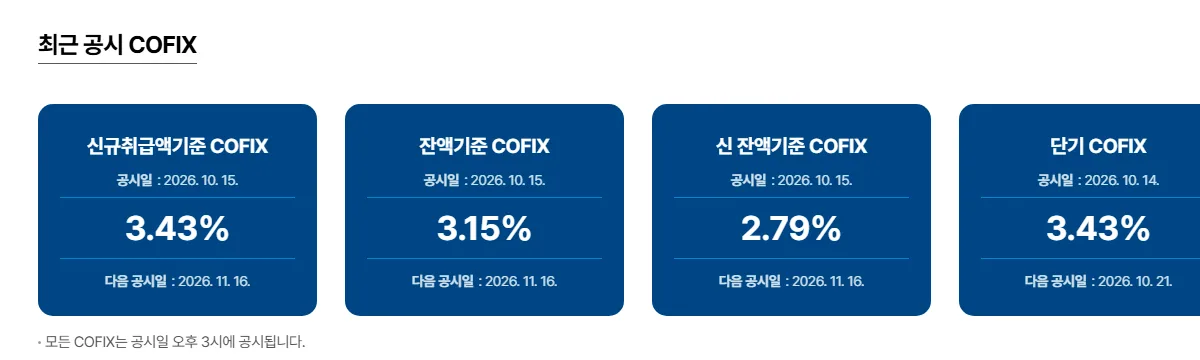
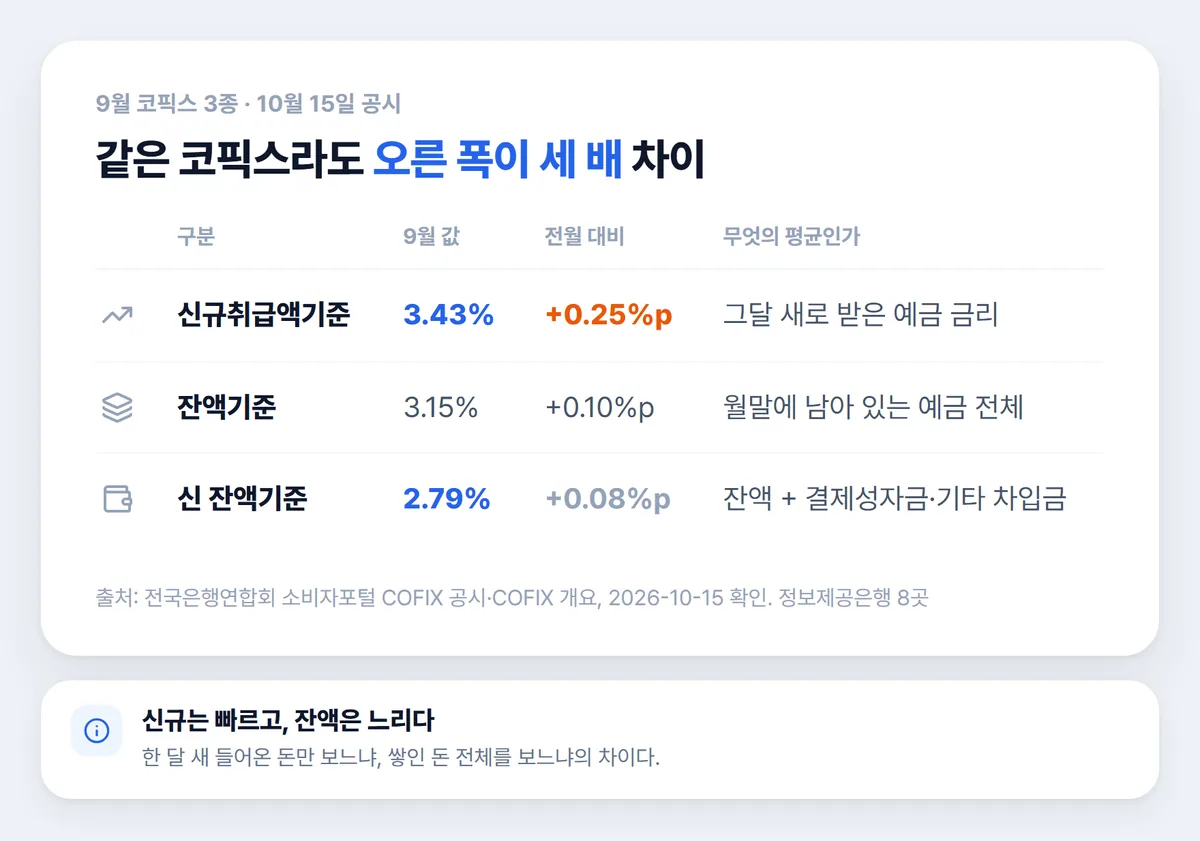
9월분 신규취급액기준 코픽스는 3.43%로 한 달 새 0.25%p 올랐습니다. 같은 날 발표된 신 잔액기준은 오름폭이 그 3분의 1에도 못 미쳤습니다.
10월 15일 오후 은행연합회 소비자포털 공시 화면에서 직접 읽은 값입니다.
변동금리 주담대를 쓰는 사람에게 중요한 건 이 숫자가 언제, 얼마만큼 내 이자로 옮겨 오느냐입니다.
뉴스 제목만 보면 모든 대출 이자가 내일부터 오를 것처럼 읽힙니다.
실제로는 대출마다 따르는 기준과 바뀌는 날이 달라서, 같은 발표를 두고도 체감이 꽤 갈립니다.
| 구분 | 9월분 | 8월분 |
|---|---|---|
| 신규취급액기준 | 3.43% | 3.18% |
| 잔액기준 | 3.15% | 3.05% |
| 신 잔액기준 | 2.79% | 2.71% |
위 표가 의미 있는 사람은 변동금리 대출의 기준금리가 코픽스로 잡혀 있는 경우입니다. 고정금리 대출이나 혼합형 중 고정 구간이 남은 대출은 이번 발표와 직접 관계가 없습니다.
금융채를 기준으로 쓰는 대출도 따로 움직입니다. 변동금리라고 해서 모두 코픽스를 따른다고 단정할 수 없습니다.
은행 앱의 대출 상세 화면이나 약정서에 기준금리 이름이 적혀 있으니 그것부터 보면 됩니다.
코픽스 세 가지 기준은 왜 다르게 움직였나?
평균을 내는 대상이 달라서입니다. 신규 기준은 한 달 동안 새로 들어온 예금만, 잔액 기준은 월말 시점에 쌓여 있는 예금 전체를 봅니다.
코픽스는 자금조달비용지수(COFIX)의 줄임말입니다. 신한·국민·하나·우리·농협·기업 등 정보제공은행 여덟 곳이 예금에 준 금리를 가중평균합니다.
쉽게 말해 은행이 돈을 빌려 오는 원가입니다.
신 잔액기준은 계산 범위가 가장 넓습니다. 예금 외에 결제성 자금과 기타 차입금까지 들어갑니다. 금리가 낮은 돈이 섞이는 만큼 값도 셋 중 가장 낮게 나옵니다.
새로 들어온 돈만 보는 쪽이 시장 금리 변화를 가장 먼저 탑니다. 반대로 오래 쌓인 돈까지 섞으면 변화가 희석됩니다.
이번 달 신규와 신잔액의 오름폭이 세 배 넘게 벌어진 이유입니다.
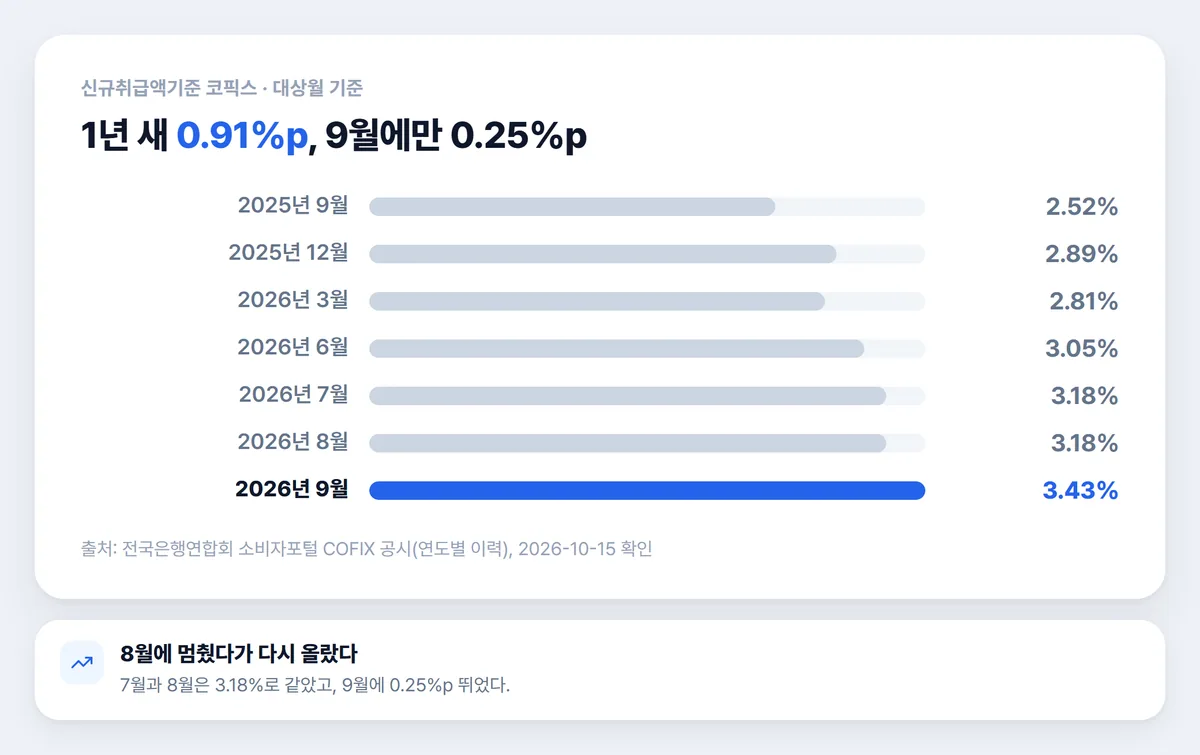
올해 흐름도 공시 화면의 연도별 이력으로 확인했습니다. 신규 기준은 여름 두 달 동안 같은 값에 머물렀다가 이번에 한꺼번에 올랐습니다.
잠깐 멈췄던 상승이 다시 시작된 모양새입니다.
계산해 보기 : 예금·적금 이자 계산기
내 대출 이자에는 언제 반영되고, 얼마나 늘까?
이미 받은 대출은 약정상 금리 변경일이 와야 바뀝니다. 공시 이후 곧바로 영향을 받는 건 앞으로 새로 실행되는 대출입니다.
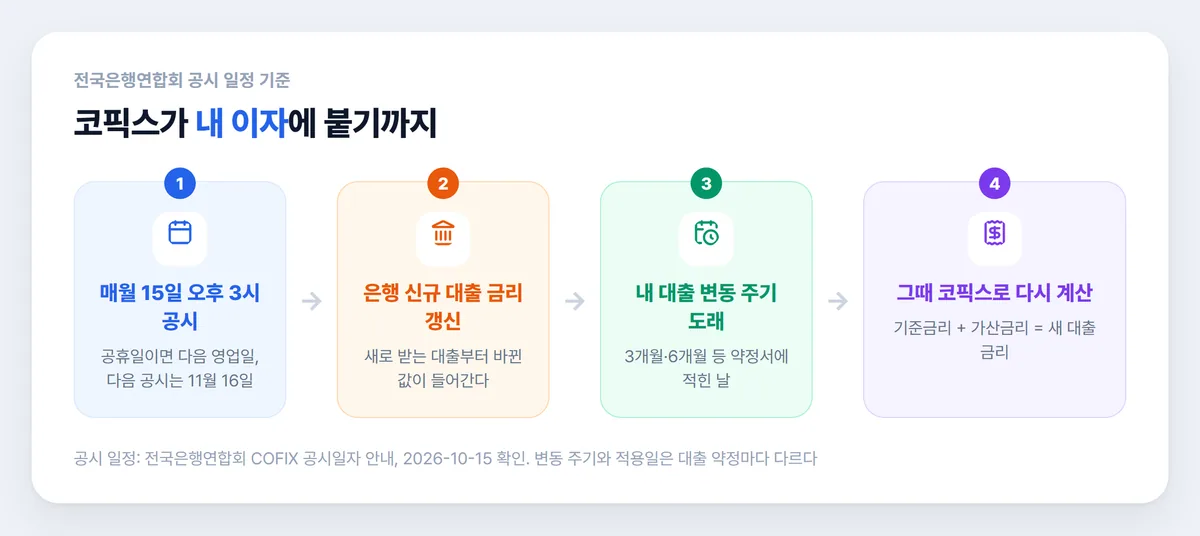
은행연합회 안내를 보면 공시는 매달 15일 오후 3시이고, 휴일이면 다음 영업일로 넘어갑니다. 변경 주기는 상품마다 다릅니다.
변경일이 아직 멀었다면 그 시점에 새로 공시된 값이 들어가니, 오늘 숫자가 그대로 적용된다고 보기도 어렵습니다.
크기를 가늠하려고 대출 잔액에 상승 폭을 곱해 봤습니다. 잔액 3억 원이면 연간 이자가 75만 원가량 늘어납니다. 신잔액 기준 대출이라면 같은 잔액에서도 그 3분의 1 정도입니다.
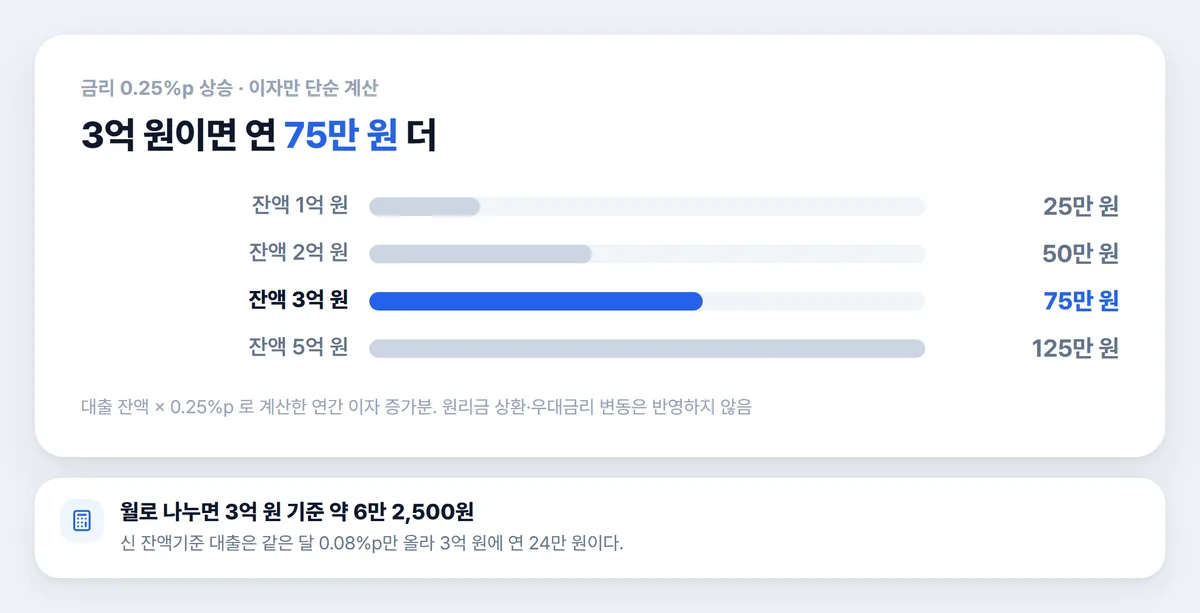
이 값은 이자만 단순히 계산한 것입니다. 원리금을 같이 갚는 방식이면 월 납입액 변화는 다르게 나옵니다.
우대금리가 빠지거나 새로 붙는 경우도 반영하지 않았으니, 정확한 금액은 거래 은행에서 확인하는 편이 맞습니다.
참고 : 적금 이자 계산 2026, 연 6%가 세후 2.75%인 이유
3년 10개월 만의 최대 상승, 2022년과 같은 상황인가?
오름폭만 보면 2022년 12월 공시 이후 가장 큽니다. 다만 금리 수준은 당시 정점에 한참 못 미칩니다.
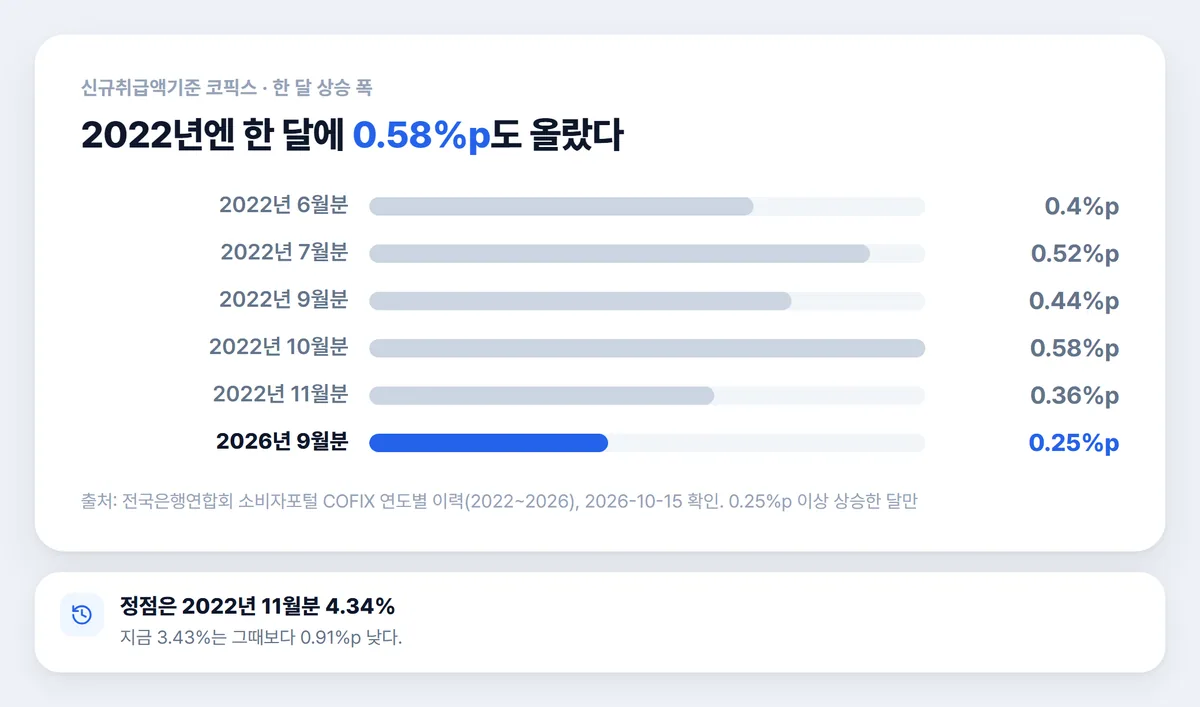
2022년부터 올해까지 이력을 연도별로 열어 전달과의 차이를 모두 계산했습니다.
이번만큼 오른 달은 2022년에 다섯 번 나왔고, 올해 들어서는 이번이 처음입니다. 당시에는 한 달에 이번의 두 배 넘게 오른 달도 있었습니다.
신규 기준 정점은 2022년 11월분 4.34%였습니다. 지금은 그보다 1%p 가까이 낮습니다.
오름세가 다시 시작된 건 맞지만, 금리 수준까지 그 시기로 돌아간 것은 아니라는 점은 구분해 둘 만합니다.
은행별 신규 주담대 금리를 언제 얼마나 올리는지는 은행연합회 공시에 없습니다. 거래 은행의 금리 안내 페이지에서 따로 확인해야 합니다.
참고 : 예금금리 비교 2026, 2주 새 오른 상품은 39개 중 10개
정리
- 9월분 신규 코픽스는 크게, 신잔액은 작게 올랐다
- 기존 대출은 약정상 변경일에 반영되고, 오늘 바로 바뀌지 않는다
- 상승 폭은 3년 10개월 만에 최대지만 수준은 2022년 정점보다 낮다
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 전국은행연합회 소비자포털(COFIX 공시)과 거래 은행에서.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.