적금 이자 계산 2026, 연 6%가 세후 2.75%인 이유
연 6% 적금에 매달 50만 원씩 1년을 넣으면 세후 이자는 165,100원입니다. 원금 600만 원과 견주면 2.75%입니다.
10월 17일 금감원 금융상품한눈에서 은행과 저축은행 적금을 같은 조건으로 직접 조회해 확인한 값입니다.
숫자 하나로 끝내지 않고, 순위표 맨 위 상품들의 상세정보까지 펼쳐 실제 가입 조건을 대조했습니다.
적금은 왜 금리만큼 이자가 안 나오나요?
매달 들어가는 돈마다 은행에 머무는 기간이 다르기 때문입니다. 1월에 넣은 돈은 열두 달, 12월에 넣은 돈은 한 달만 이자를 받습니다.
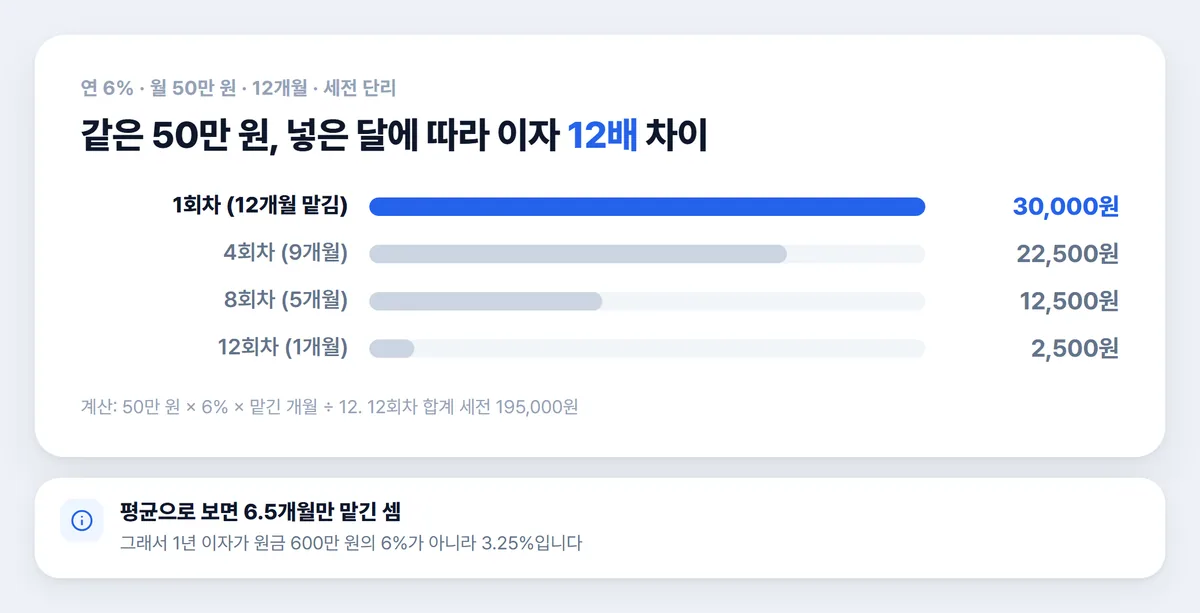
그래서 첫 회차 돈과 마지막 회차 돈이 버는 이자는 12배까지 벌어집니다. 전부 합쳐 평균을 내면 반년 남짓 맡긴 예금과 다를 바 없습니다.
같은 원금을 1년 예금에 넣는다면 적금 금리의 절반 남짓만 받아도 세전 이자가 같아집니다. 은행이 금리를 부풀려 적은 것은 아닙니다. 나눠 넣는 납입 방식에서 생기는 차이입니다.
월 50만 원 1년이면 세후 이자는 얼마인가요?
6% 상품이 165,100원, 3%대 은행 상품은 9만 원 안팎입니다. 공시 화면의 세후이자 예시 칸을 그대로 옮겼습니다.
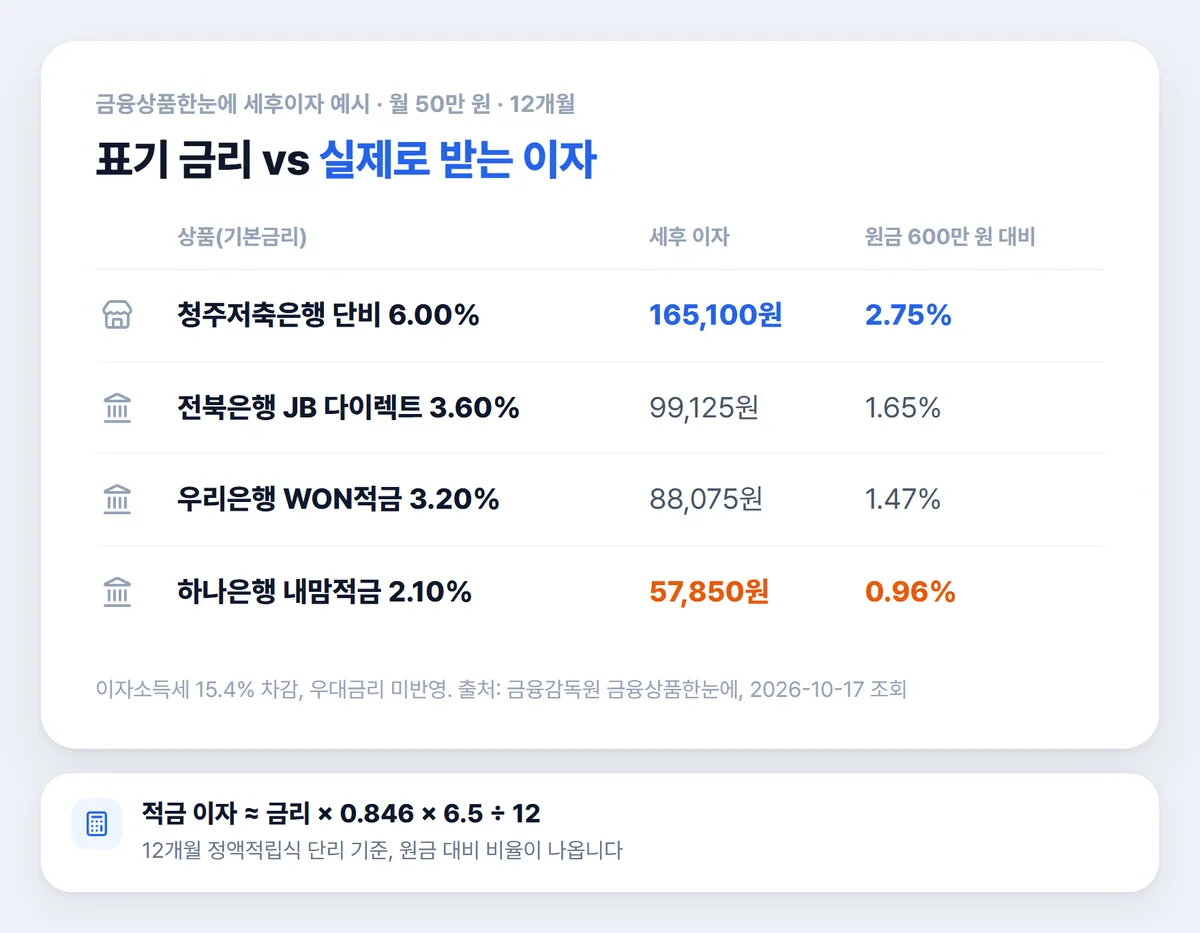
여기에 이자소득세가 이자에서 한 번 더 떼어지면서 세후 수익률은 더 내려갑니다. 2%대 시중은행 상품이라면 원금 대비 1%가 안 됩니다.
손으로 어림하려면 금리에 0.846을 곱한 다음 그 값의 절반보다 조금 더 크게 잡으면 됩니다.
1년 정액 단리 상품에만 맞는 방법이고, 복리나 자유적립 방식에는 쓰지 않는 편이 낫습니다.
계산해 보기 : 예금·적금 이자 계산기
금리 1위 상품은 아무나 가입되나요?
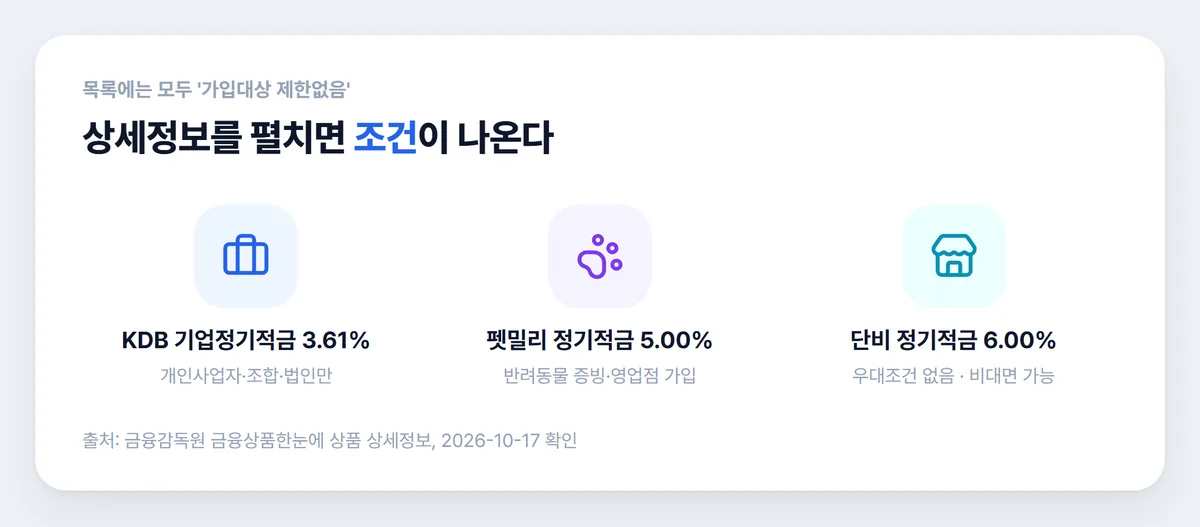
아닙니다. 목록 화면에는 셋 다 '제한없음'으로 보였지만 상세정보에는 다른 조건이 있었습니다.
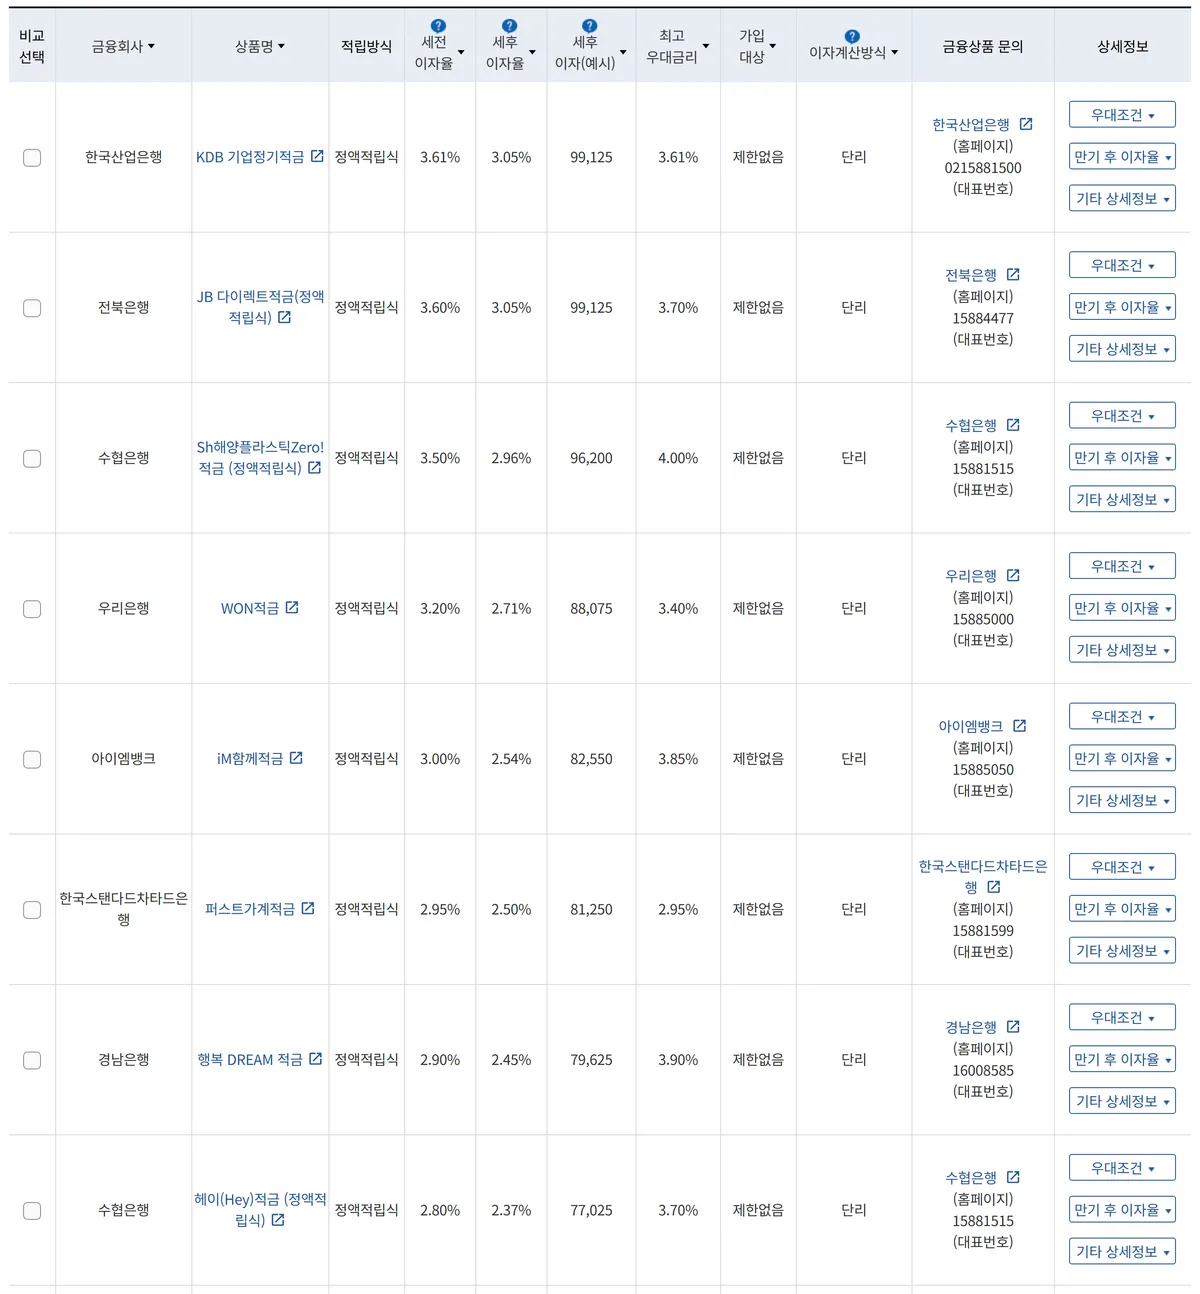
은행 1위 KDB 기업정기는 개인사업자와 조합, 법인용입니다.
월급 받는 개인에게는 전북은행 JB 다이렉트가 실질 1위였고, 인터넷과 스마트폰으로만 열립니다.
대형 시중은행 중에는 우리은행 WON이 가장 앞섰는데, 한 달에 넣을 수 있는 금액에 상한이 있었습니다.
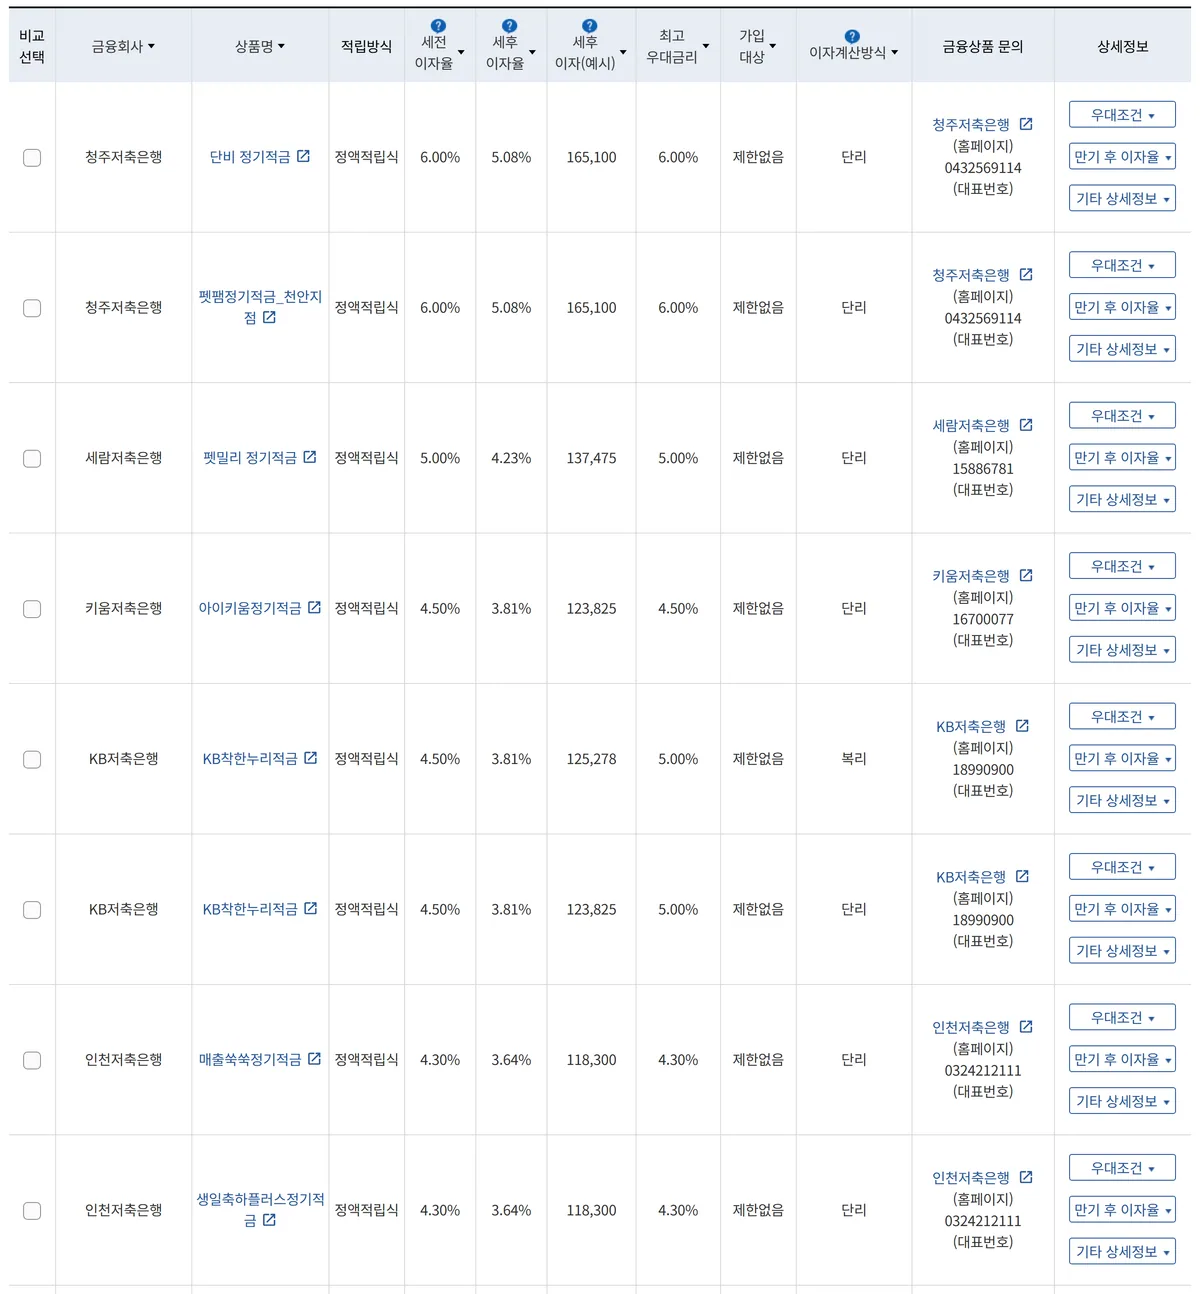
저축은행 1위 청주저축은행 단비는 우대조건 칸이 '없음'이라 표시 금리가 그대로 적용됩니다. 3위인 세람저축은행 펫밀리는 반려동물을 기르는 개인이 서류를 챙겨 지점에 가야 합니다.
참고 : 청년미래적금 신청방법 2026, 은행 고르기와 마감 3가지
최고 7% 금리는 어떤 조건으로 만들어지나요?
경남은행 '오면우대! 하면우대!'는 1%대 기본금리 위에 우대 항목을 여러 겹 쌓아 최고금리를 만듭니다. 신규고객이 아니면 계산 방식부터 달라집니다.
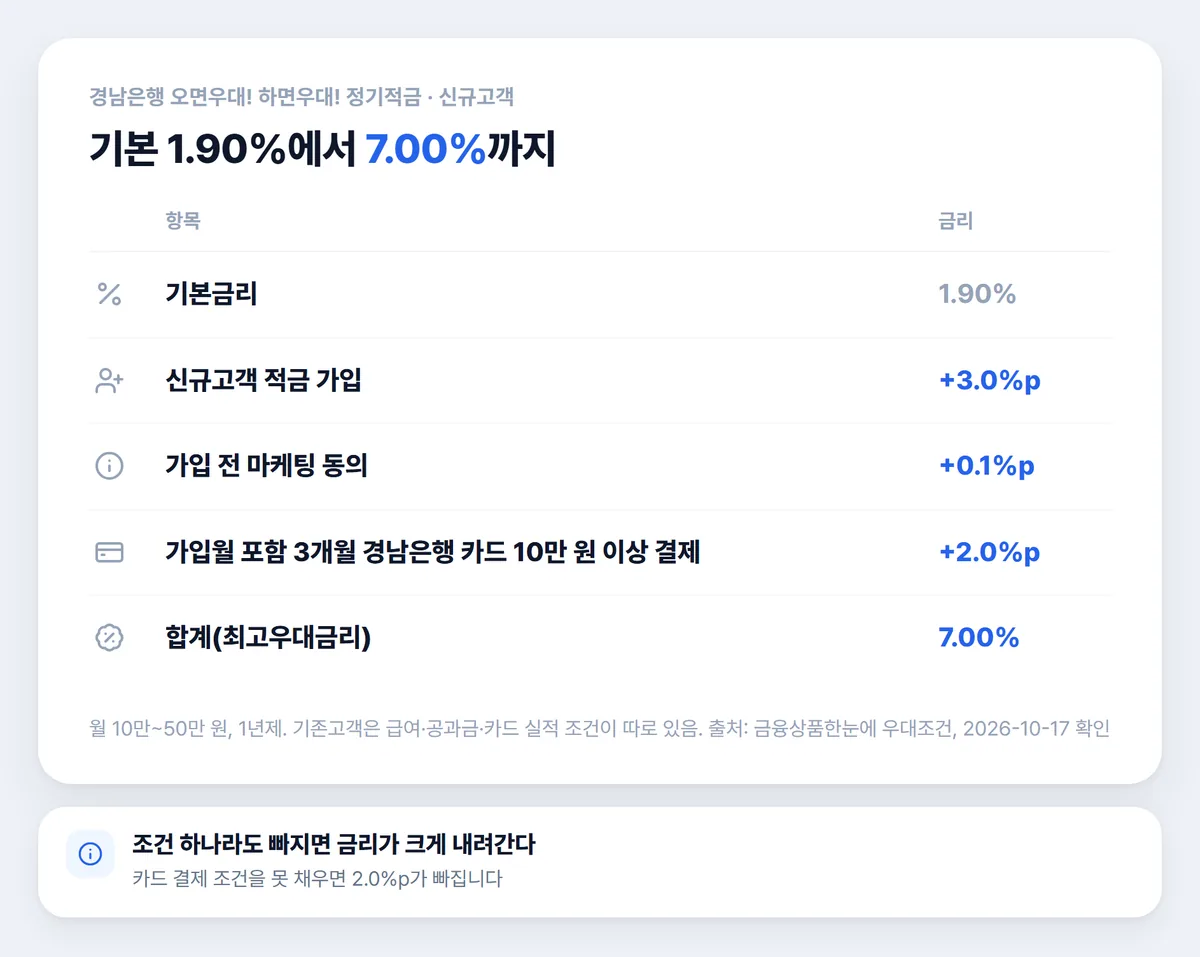
처음 거래하는 고객은 가입만으로 가장 큰 우대를 받습니다. 가입한 달부터 석 달 동안 이 은행 카드 결제 실적을 채우면 그다음 큰 우대가 붙습니다.
한 달 납입액에도 상한과 하한이 정해져 있습니다.
이미 거래 중인 고객은 급여·공과금·카드 실적 같은 별도 항목을 채워야 합니다. 정렬 맨 위에 보이는 숫자가 곧 내가 받을 금리인 것은 아닙니다.
참고 : 부가세 계산기 2026, 합계는 1.1로 나눠야 맞다
기간을 길게 잡으면 얼마나 달라지나요?
국민은행 KB국민프리미엄(정액) 기준으로 3년짜리는 원금 대비 이자 비율이 1년짜리의 3배가 넘습니다.
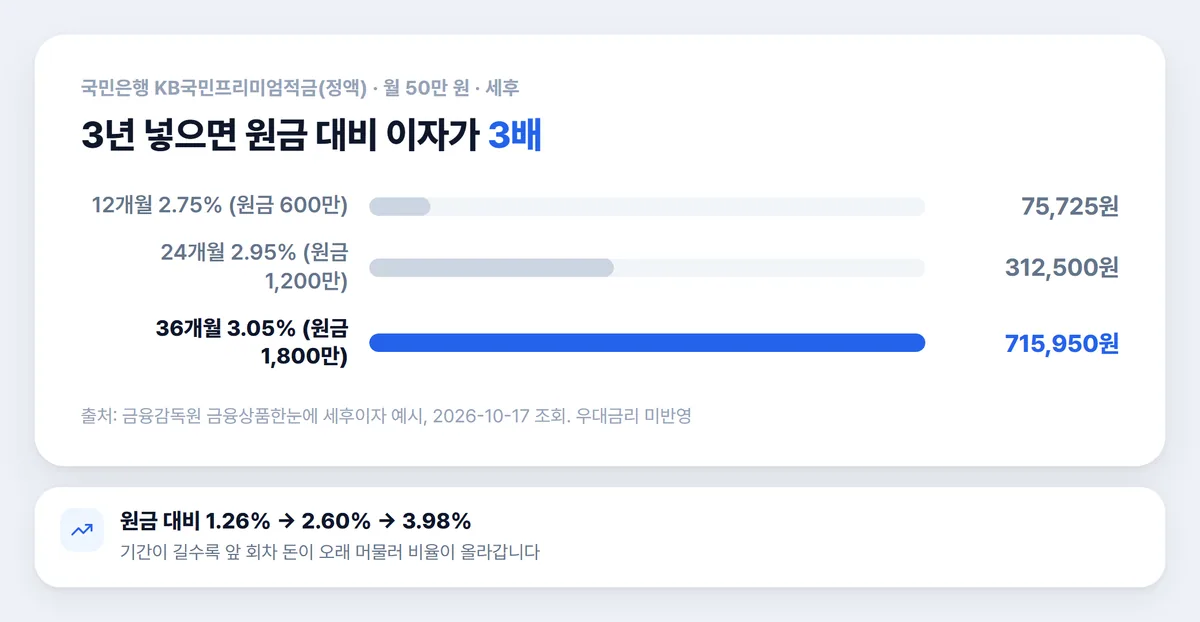
기간을 늘려도 금리 자체는 0.3%p 오를 뿐입니다. 비율이 크게 뛰는 건 초반 회차 돈이 더 긴 시간 굴러가기 때문입니다.
대신 중간에 해지하면 약정 금리 대신 중도해지 이율을 받게 되니, 묶어 둘 수 있는 금액인지 먼저 따져 봐야 합니다.
적금 금리 조회 결과 요약
| 구분 | 2026-10-17 값 |
|---|---|
| 조회 조건 | 월 50만 원 · 정액적립식 · 가입대상 제한없음 |
| 은행 12개월 1위 | 3.61% KDB 기업정기 (법인·개인사업자용) |
| 개인 기준 은행 1위 | 3.60% 전북은행 JB 다이렉트 |
| 대형 시중은행 최고 | 3.20% 우리은행 WON |
| 저축은행 12개월 1위 | 6.00% 청주저축은행 단비 |
| 최고우대금리 1위 | 7.00% 경남은행 (기본 1.90%) |
| 6% 상품 1년 세후 이자 | 165,100원 |
아직 확정되지 않은 부분
몇몇 상품은 비교공시일이 9월로 남아 있어 지금 은행 앱 금리와 어긋날 수 있습니다. 단비 상품의 판매 한도나 마감일은 공시에 없어서 청주저축은행에 직접 물어봐야 합니다.
정리
- 적금 표기 금리는 원금 전체에 1년 내내 붙는 숫자가 아니다 — 6%면 세후 2.75%.
- 순위 1위라도 법인용이거나 증빙이 필요한 상품이 섞여 있다.
- 7% 같은 최고금리는 신규고객·카드 실적을 다 채웠을 때의 값이다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 금융감독원 금융상품한눈에와 각 은행 공식 앱에서.
자주 묻는 질문
- 적금 이자 계산은 어떻게 하나요?
- 정액 단리 적금은 회차마다 남은 개월 수만큼 이자가 붙습니다. 1년짜리라면 금리에 6.5/12를 곱하면 원금 대비 세전 비율이 나오고, 여기에 0.846을 곱하면 세후 비율이 됩니다.
- 적금과 예금 중 어느 쪽 이자가 더 많나요?
- 같은 금리라면 목돈을 한 번에 맡기는 예금 쪽 이자가 더 큽니다. 적금 6%의 세전 이자는 같은 원금을 1년 예금 3.25%에 넣었을 때와 같은 수준입니다.
- 적금 금리 비교는 어디서 하나요?
- 금융감독원 금융상품한눈에의 저축 → 적금 메뉴에서 로그인 없이 조회할 수 있습니다. 월 납입액과 기간을 넣으면 상품별 세후 이자 예시도 함께 보입니다.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.