부가세 계산기 2026, 합계는 1.1로 나눠야 맞다
부가세 계산기의 답은 간단합니다. 부가세가 포함된 금액이면 1.1로 나누고, 빠진 금액이면 1.1을 곱합니다.
10월 22일 국세청 안내 페이지와 부가가치세법 조문을 열어 기준을 확인하고, 금액별로 직접 계산했습니다.
부가세 계산기에는 합계와 공급가액 중 무엇을 넣나요?
손에 쥔 숫자가 무엇인지부터 정합니다. 카드 결제액이나 영수증 총액은 대개 부가세가 들어간 합계입니다.
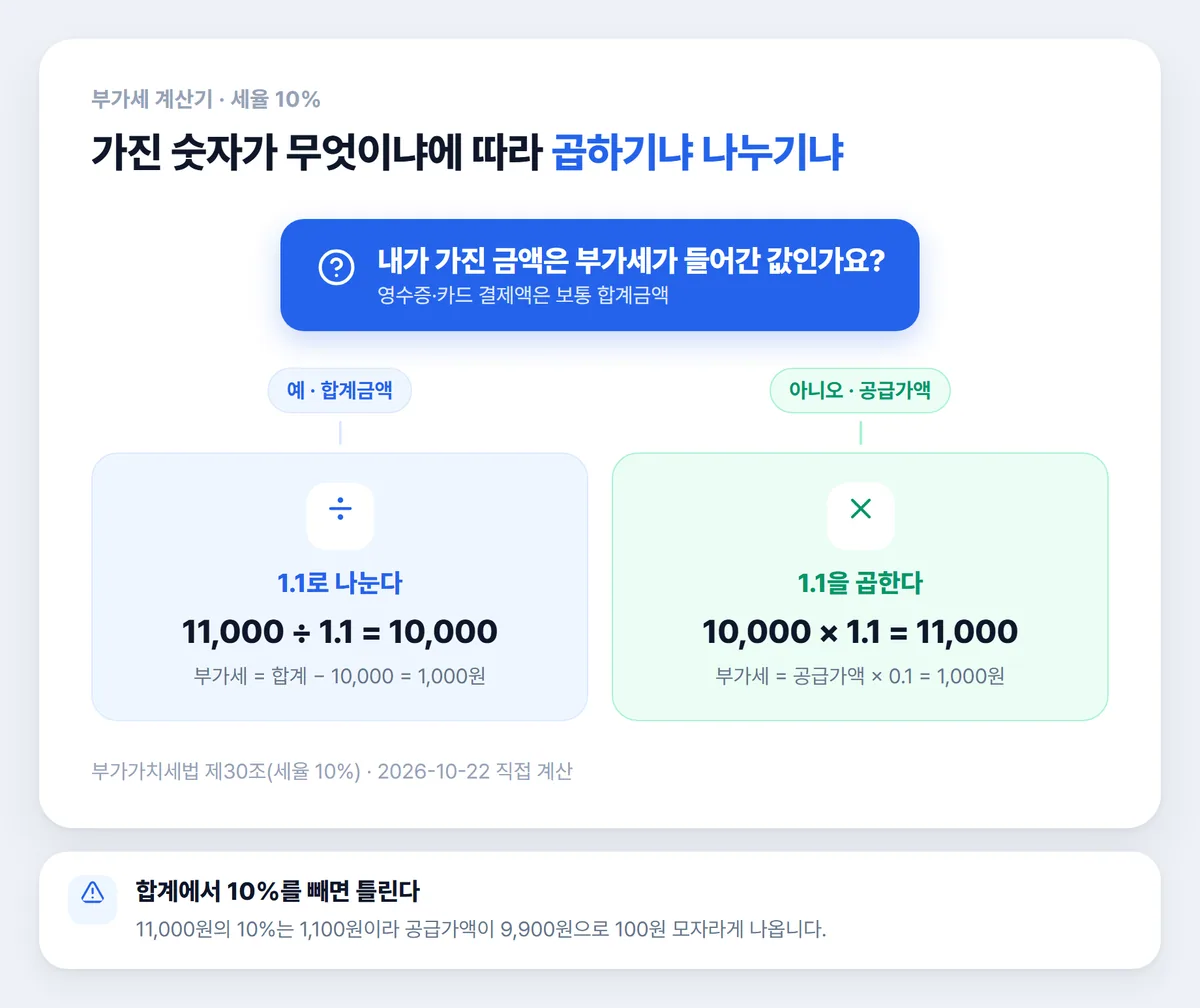
견적서에 "부가세 별도"라고 적힌 금액은 공급가액입니다. 여기에 1.1을 곱하면 상대가 실제로 낼 돈이 됩니다.
세율 자체는 부가가치세법 제30조에 10%로 고정돼 있습니다. 헷갈리는 건 이 10%가 어디에 붙느냐입니다.
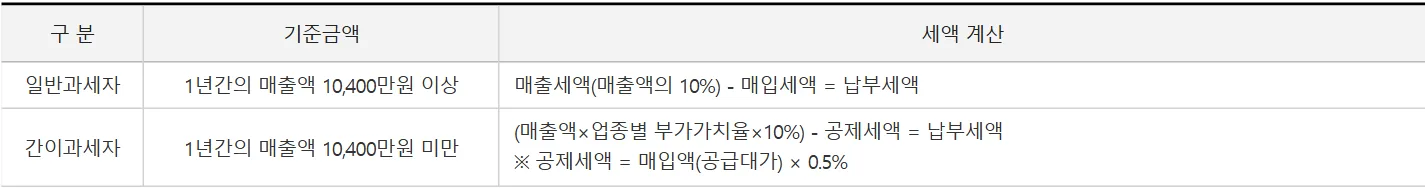
사업자는 유형도 확인해야 합니다. 연 매출이 1억 400만 원을 넘느냐에 따라 두 유형이 갈리고, 쓰는 식도 달라집니다.
합계에서 10%를 빼면 왜 안 맞나요?
합계는 공급가액의 110%라서, 거기서 10%를 덜어내면 기준이 바뀝니다.
11,000원으로 해 보면 바로 드러납니다. 10%를 덜면 9,900원이 남지만, 실제 공급가액은 10,000원입니다.
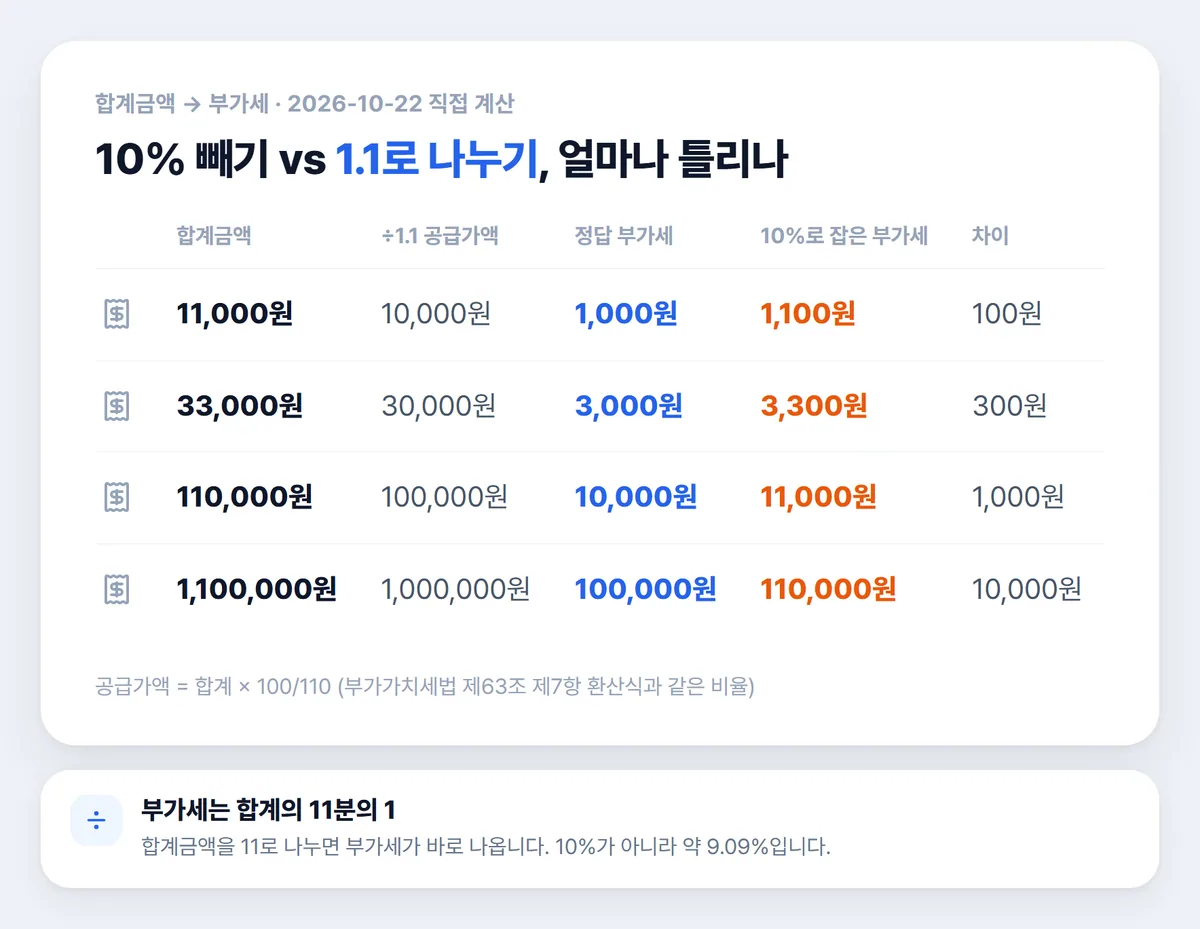
합계 네 가지를 넣어 보니 오차는 매번 합계의 1%로 같았습니다. 1,100,000원 계약서라면 10,000원이 어긋납니다.
부가세만 필요하면 합계를 11로 나누는 편이 빠릅니다. 비율로는 약 9.09%입니다.
금액에 따라서는 소수점 아래가 남기도 합니다. 세금계산서에 적을 값은 홈택스 발급 화면이 보여 주는 숫자를 기준으로 삼는 편이 안전합니다.
참고 : 부가세 신고기간 2026, 개인은 11월 2일 고지 납부만
사업자가 실제로 내는 부가세는 얼마인가요?
일반과세자는 손님에게 받은 부가세에서 거래처에 낸 부가세를 빼고 남은 금액만 냅니다.
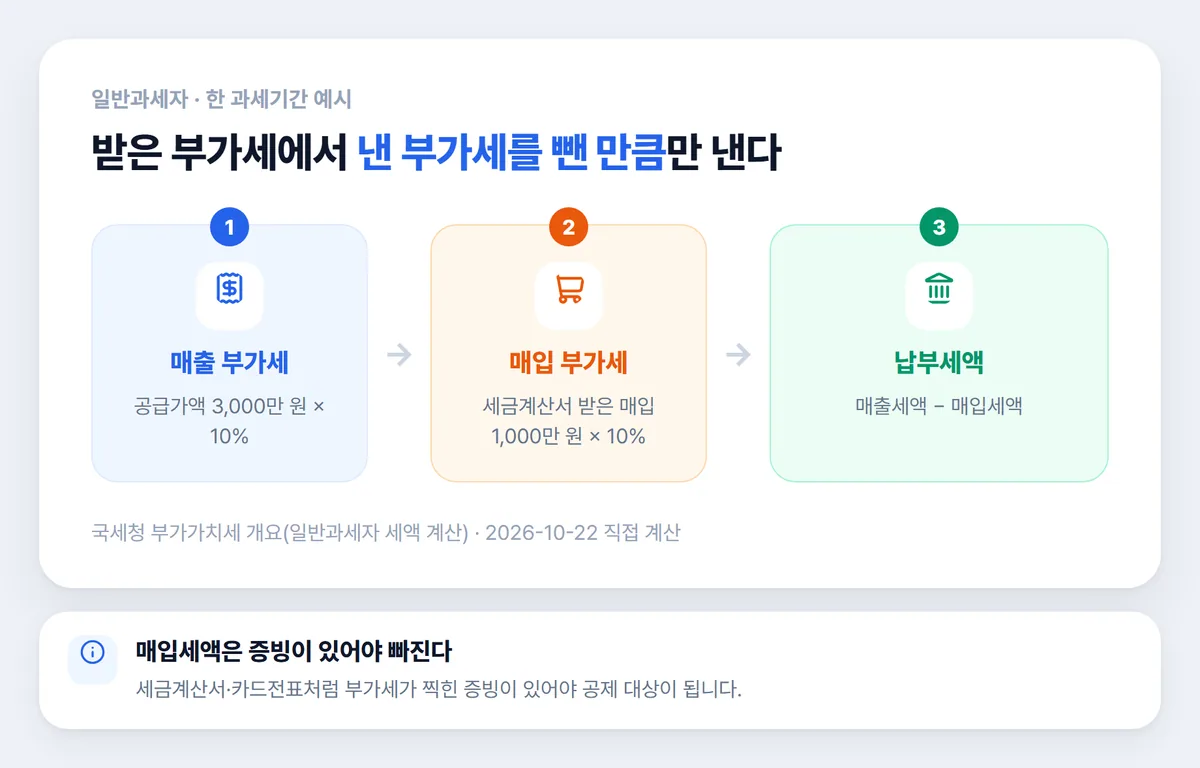
공급가액 기준으로 3,000만 원 매출, 1,000만 원 매입을 가정해 계산했습니다. 받은 세액 300만 원에서 낸 세액 100만 원을 빼면 200만 원이 남습니다.
매입 쪽은 증빙이 있어야 인정됩니다. 세금계산서나 카드 전표가 없는 지출은 빼 주지 않습니다.
참고 : 급여계산기 2026, 월급 300만 원 세후는 262만 원
간이과세자 부가세는 어떻게 계산하나요?
매출에 업종별 부가가치율을 곱한 뒤 10%를 매기고, 매입액의 0.5%를 덜어냅니다.
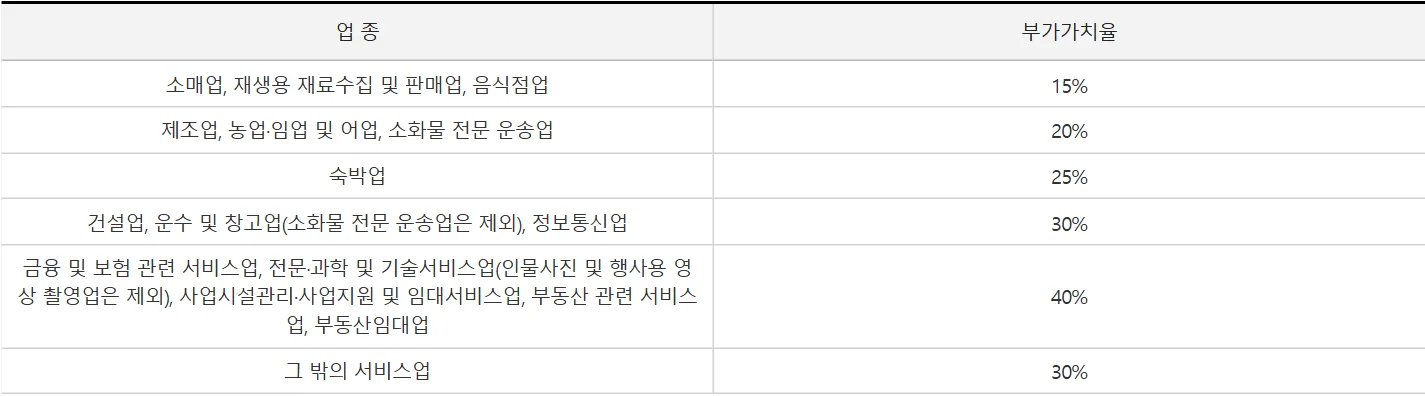
비율은 음식점·소매업이 15%로 가장 낮고, 부동산임대업이나 전문서비스업은 40%입니다. 매출 대비로 환산하면 1.5%에서 4% 사이가 됩니다.
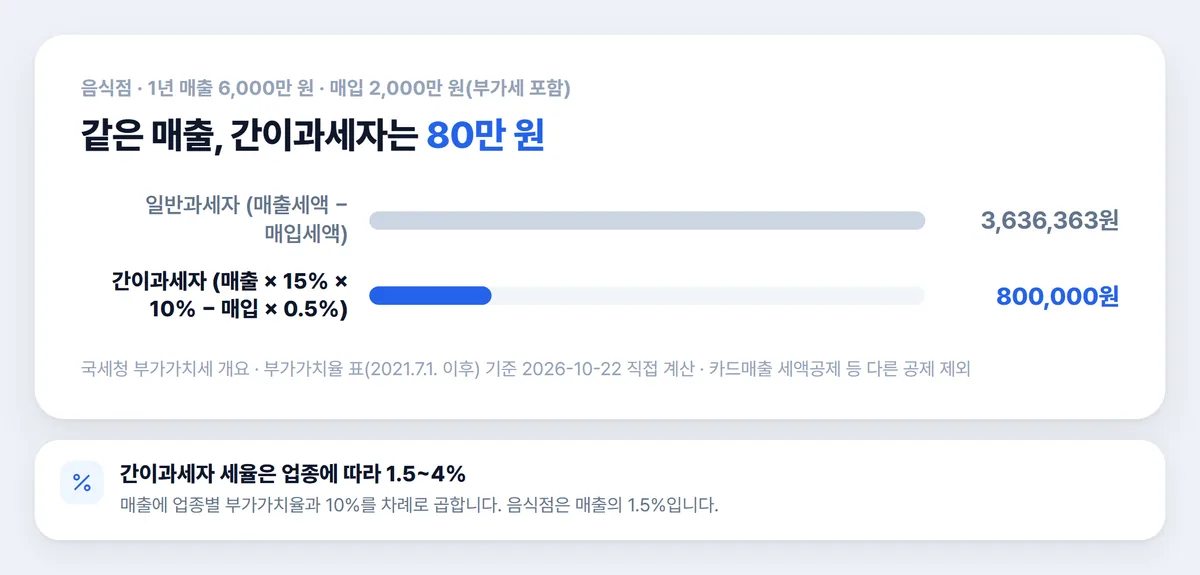
부가세 포함 매출 6,000만 원, 매입 2,000만 원짜리 음식점을 두 식에 넣었습니다. 간이과세자는 80만 원, 일반과세자는 360만 원대였습니다.
간이과세에도 제약은 있습니다. 새로 시작했거나 직전 연도 매출이 4,800만 원에 못 미치면 세금계산서를 끊을 수 없습니다.
반대로 한 해 공급대가가 4,800만 원 아래인 간이과세자는 부가가치세법 제69조에 따라 납부 의무가 면제됩니다.
면제 대상이 모르고 냈다면 세무서가 환급하도록 같은 조문에 정해져 있습니다.
참고 : 영국 환율 1파운드 1,774원, 현찰·송금 비교 2026
부가세 계산 공식은 한 표로 어떻게 정리되나요?
| 구하려는 값 | 식 | 계산 예 |
|---|---|---|
| 부가세 포함 금액 → 공급가액 | ÷ 1.1 | 합계 11,000원이면 공급가액 10,000원 |
| 부가세 포함 금액 → 부가세 | ÷ 11 | 합계 11,000원이면 세액 1,000원 |
| 공급가액 → 청구할 총액 | × 1.1 | 공급가액 30만 원이면 청구액 33만 원 |
| 일반과세자가 낼 세액 | 받은 세액 − 낸 세액 | 300만 원에서 100만 원을 빼 200만 원 |
| 간이과세자가 낼 세액 | 매출 × 업종 비율 × 10%, 여기서 매입의 0.5% 차감 | 음식점 매출 6,000만 원일 때 80만 원 |
| 간이과세 해당 여부 | 연 매출 1억 400만 원에 못 미침 | 부동산임대업 등은 기준이 4,800만 원 |
| 간이과세자 납부 면제 | 연간 공급대가 4,800만 원에 못 미침 | 내는 의무만 사라짐 |
간이과세 예시에는 카드 매출 세액공제 등 다른 공제를 반영하지 않았습니다. 실제 신고액은 그만큼 더 내려갈 수 있습니다.
내 업종이 표의 어디에 속하는지 애매하면, 사업자등록증에 적힌 업태와 종목을 기준으로 보면 됩니다.
정리
- 부가세가 포함된 합계는 1.1로 나누고, 부가세만 필요하면 11로 나눕니다.
- 일반과세자는 받은 부가세에서 증빙 있는 매입 부가세를 뺀 만큼 냅니다.
- 간이과세자는 업종별 비율 덕에 매출의 1.5~4% 수준이고, 4,800만 원 미만이면 납부가 면제됩니다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 국세청 홈택스에서.
자주 묻는 질문
- 부가세 10% 계산은 어떻게 하나요?
- 부가세가 빠진 공급가액이라면 0.1을 곱한 값이 부가세입니다. 이미 부가세가 들어간 합계라면 11로 나눠야 부가세가 나오고, 10%를 곱하면 더 크게 잡힙니다.
- 부가세 1.1은 무슨 뜻인가요?
- 공급가액에 10% 세금을 더하면 원래 금액의 1.1배가 된다는 뜻입니다. 그래서 합계에서 거꾸로 공급가액을 찾을 때도 1.1로 나눕니다.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.