예금금리 비교 2026, 2주 새 오른 상품은 39개 중 10개
10월 11일 예금금리 비교 결과, 은행 정기예금 12개월 기본금리 1위는 전북은행 3.92%입니다. 2주 전에는 같은 상품이 3.81%였습니다.
그런데 은행 상품을 하나씩 대조해 보면 금리를 올린 곳은 39개 중 10개뿐이었습니다.
아래 숫자는 금감원 금융상품한눈에서 1천만 원, 가입대상 제한없음 조건으로 두 날짜에 직접 조회해 맞춘 값입니다.
기사 제목만 보면 모든 은행이 금리를 올린 것처럼 읽히기 쉽습니다. 실제 공시를 열어 보면 그렇게 단정할 수는 없습니다.
대형 시중은행 세 곳은 숫자가 그대로였고, 일부 지방은행 상품은 거꾸로 내려갔습니다.
| 항목 | 9월 27일 | 10월 11일 |
|---|---|---|
| 은행 12개월 1위 | 3.81% (전북은행) | 3.92% (전북은행) |
| 은행 12개월 오른 상품 | - | 39개 중 10개 (내림 5개) |
| 은행 6개월 1위 | 3.55% (수협은행) | 3.65% (수협은행) |
| 은행 24개월 1위 | 3.82% (전북은행) | 3.94% (전북은행) |
| 저축은행 12개월 1위 | 4.07% | 4.10% |
| 국민·신한·하나 대표 상품 기본금리 | 2.40%·2.55%·2.30% | 변동 없음 |
| 우리·농협 대표 상품 기본금리 | 3.50%·3.55% | 3.60%·3.65% |
| 한국은행 기준금리 | 3.00% | 3.00% |
기준금리는 그대로인데 예금금리는 왜 움직였나?
기준금리와 예금 상품 금리는 같은 날 함께 바뀌지 않습니다. 한국은행 기준금리는 8월 말 3.00%가 된 뒤 멈춰 있지만 은행 고시는 그사이에도 바뀌었습니다.
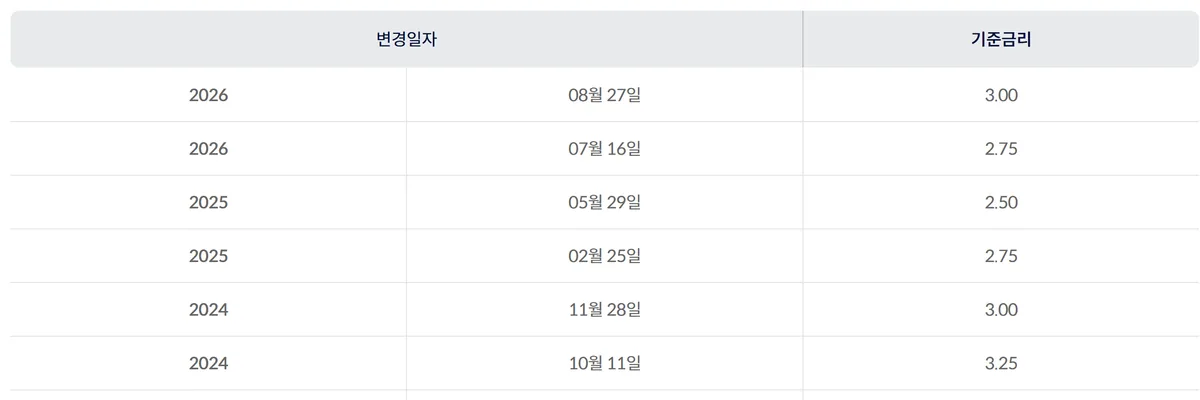
한국은행 표에서 올해 변경은 여름에 두 번이었습니다. 이 숫자 하나로 개별 예금의 이자를 맞히기는 어렵습니다.
은행마다 고시를 바꾸는 시점과 폭이 제각각이기 때문입니다. 예금금리가 기준금리를 그대로 따라간다고 보기는 어렵다는 뜻입니다.
이미 가입한 정기예금은 대개 약정 금리로 만기까지 갑니다. 상품명에 '변동금리'가 들어간 일부 저축은행 상품은 예외로 봐야 합니다.
계산해 보기 : 예금·적금 이자 계산기
2주 사이 오른 상품은 몇 개인가?
만기에 따라 차이가 컸습니다. 6개월과 12개월은 넷 중 하나꼴로 올랐지만, 24개월은 오른 상품이 하나뿐이었습니다.
비교는 상품명이 같은 것끼리만 짝을 지어 했습니다. 두 날짜 사이에 새로 생긴 상품은 셈에서 뺐습니다.
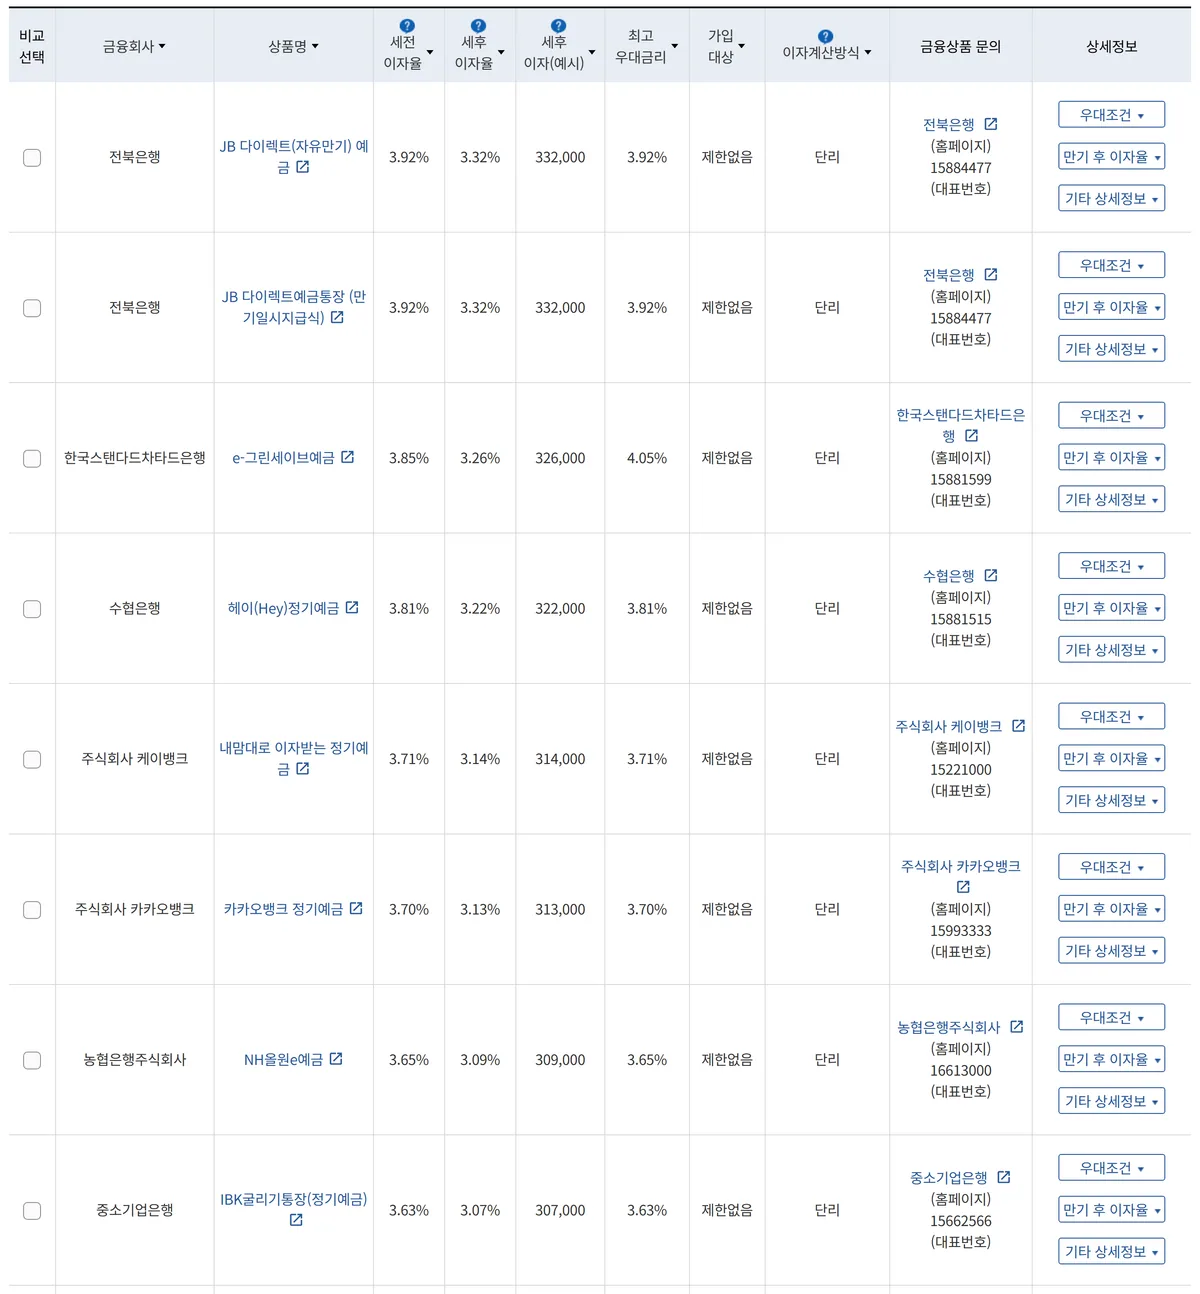
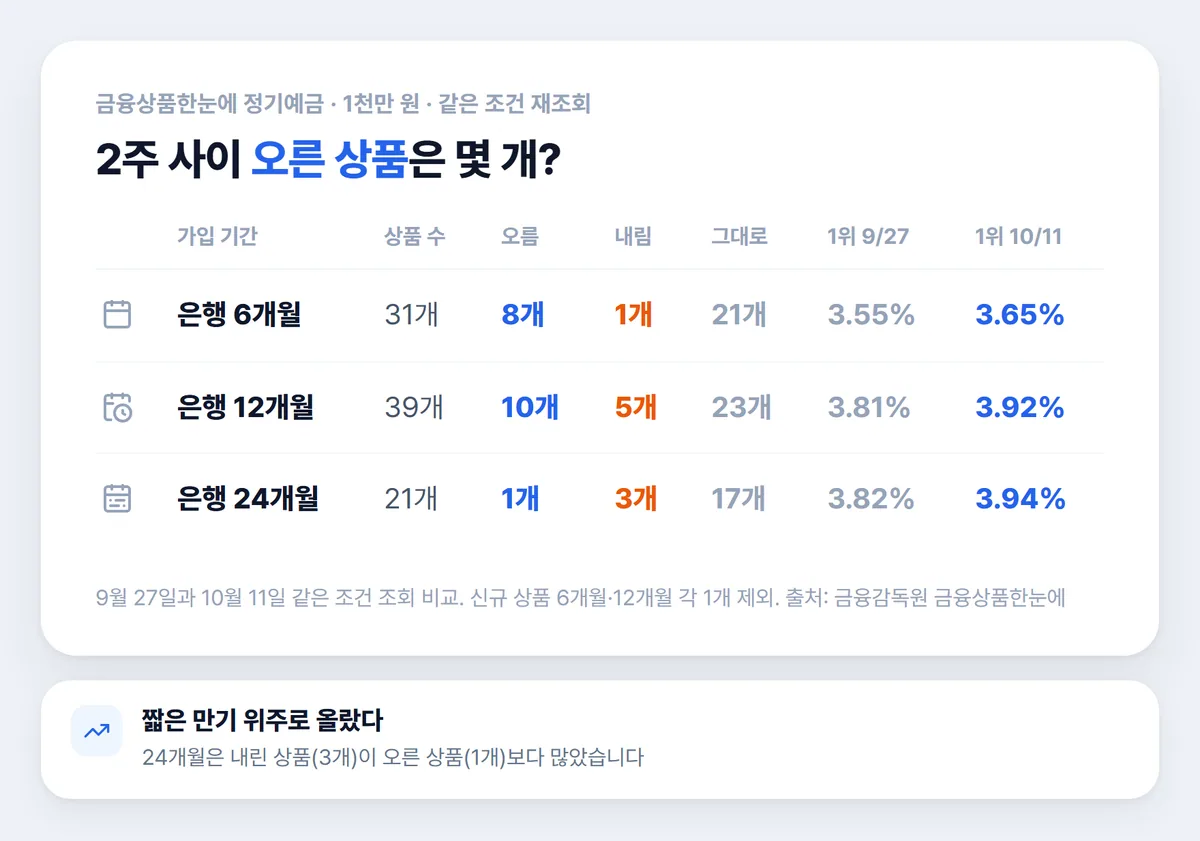
12개월에서는 금리가 그대로인 상품이 오른 상품의 두 배를 넘었습니다. 광주은행은 정기예금 세 개가 오히려 내려 반대 방향으로 움직였습니다.
길게 묶는 24개월 쪽은 내린 상품이 오른 상품보다 많았습니다.
참고 : 예금 이자 높은 은행 순위 — 은행 1위 3.81%, 5대 은행은 2.30~3.55%
시중은행·저축은행·만기별로 보면 어디가 높은가?
5대 시중은행에서는 농협과 우리 대표 상품이 3%대 중반으로 앞섭니다. 국민·신한·하나는 2%대에 머물렀고 2주 동안 숫자가 바뀌지 않았습니다.
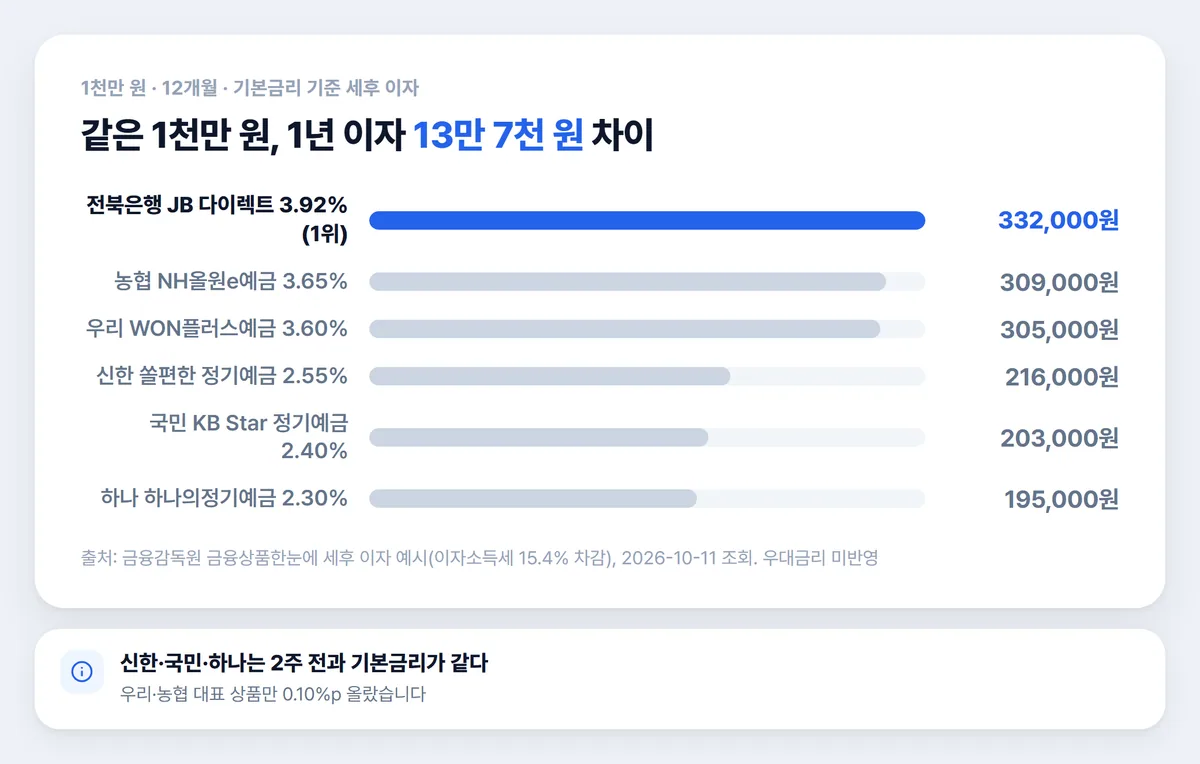
공시 화면의 세후 이자 예시로 계산하면 1위 상품과 하나은행 대표 상품의 1년 차이는 13만 7천 원입니다.
대신 이 세 은행 상품은 우대조건을 모두 채우면 최고 금리가 3%대 중반까지 올라갑니다. 기본금리만 보고 어느 은행이 불리하다고 판단하기는 이릅니다.
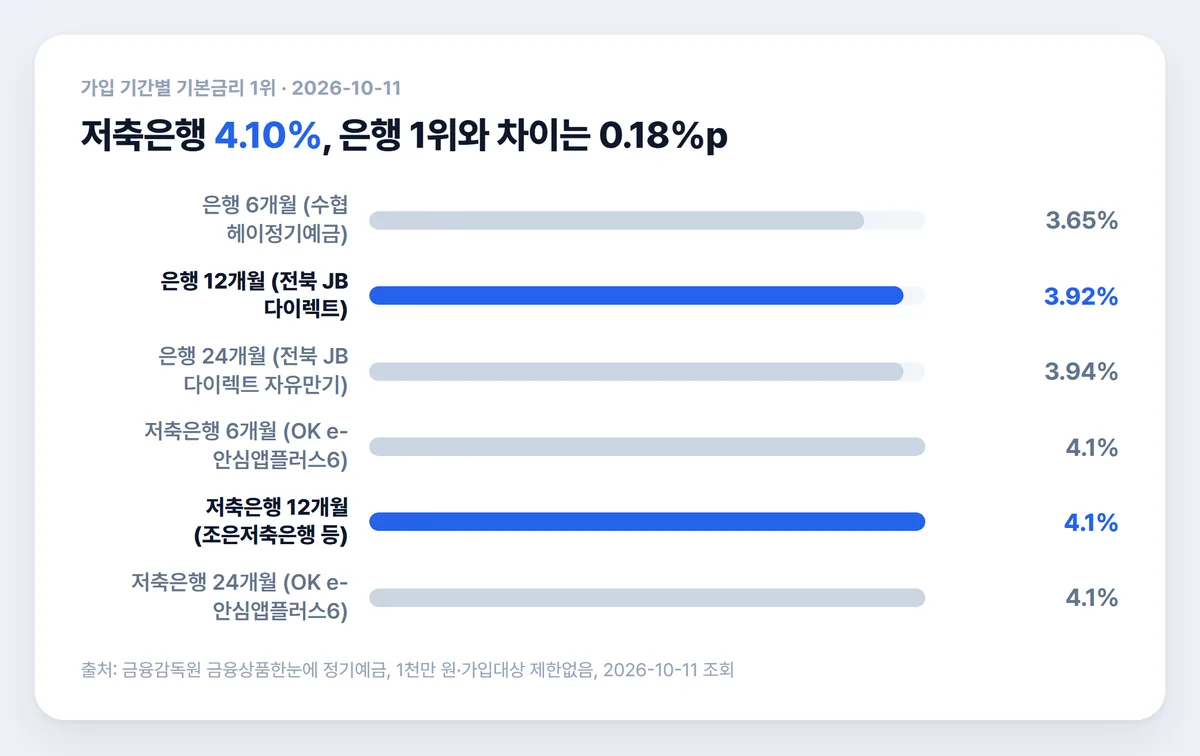
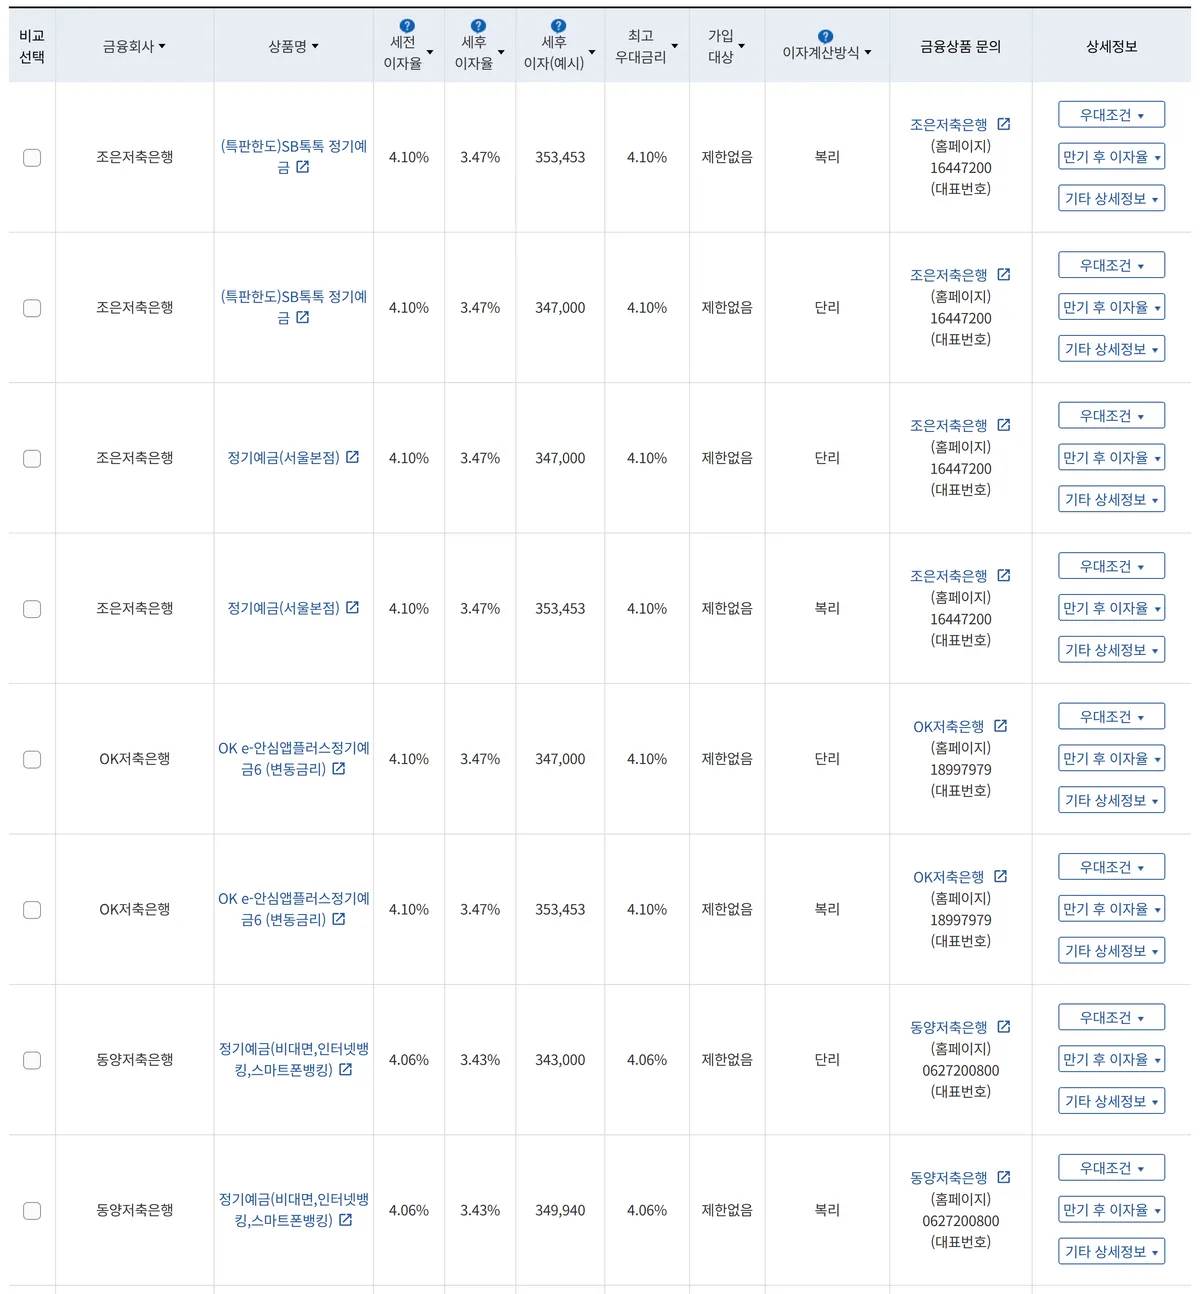
저축은행 12개월 상품은 514개가 조회됐고 맨 위는 4.10%였습니다. 6개월과 24개월 1위도 같은 숫자였습니다. 만기를 늘린다고 저축은행 최고 금리가 올라가지는 않았습니다.
저축은행이 은행보다 늘 한참 높다고 생각하기 쉽지만 이번에는 착각에 가깝습니다. 은행 1위와 저축은행 1위의 차이는 0.2%p가 안 됐습니다.
예금보험공사 안내에 따르면 원금과 이자를 더해 금융회사 한 곳당 1억 원까지 보호됩니다. 저축은행에 넣을 때도 같은 기준이 적용되고, 회사가 다르면 한도도 따로입니다.
참고 : 적금 이자 계산 2026, 연 6%가 세후 2.75%인 이유
같은 조건으로 다시 확인하려면?
금융상품한눈에는 회원가입 없이 쓸 수 있습니다. 순서는 아래 그림의 네 단계입니다. 직접 조회해 보니 조건 하나를 바꿔 다시 불러오는 데 3초 남짓 걸렸습니다.
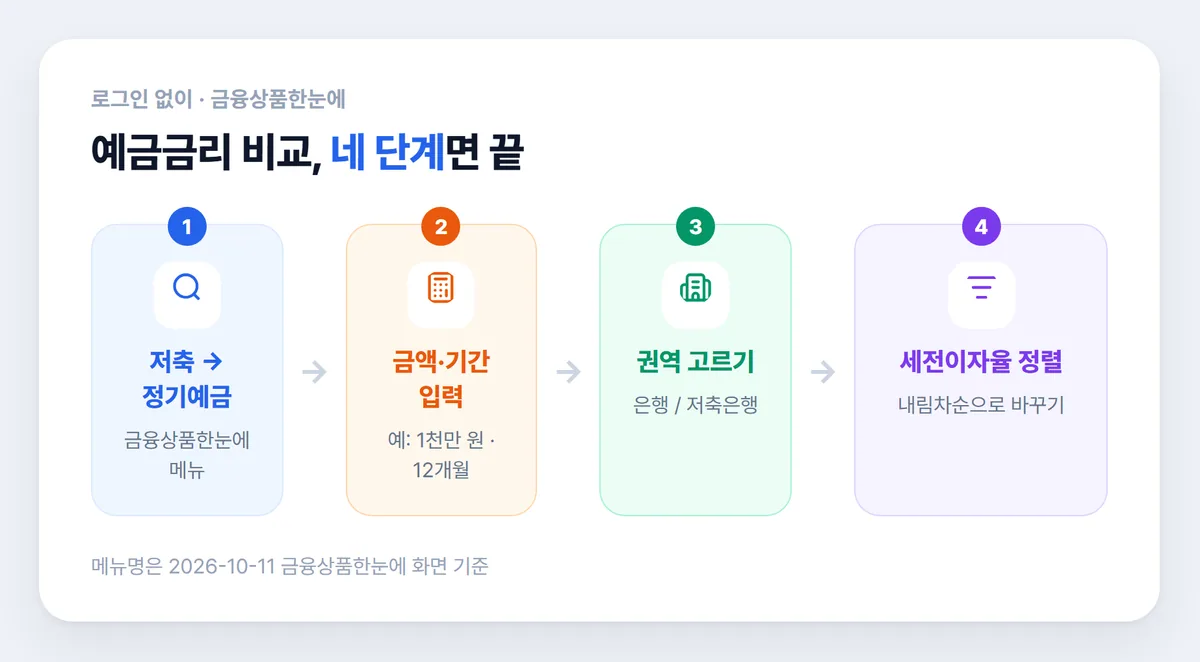
목록이 뜬 직후에는 우대조건을 다 채웠을 때의 금리가 위에 놓입니다. 정렬 기준을 세전이자율 내림차순으로 바꾸면 조건 없이 받는 금리 순서가 보입니다.
공시는 은행이 보고한 시점의 값입니다. 가입 당일 은행 앱 금리와 한 번 더 맞춰 보는 편이 안전합니다.
이번 흐름이 다음 달에도 이어질지는 공식 자료로 알 수 없습니다. 특판 한도가 걸린 저축은행 상품은 남은 한도를 그 저축은행에 직접 물어봐야 합니다.
정리
- 은행 12개월 정기예금 39개 중 2주 사이 오른 것은 10개, 1위는 3.92%
- 시중은행 중 기본금리를 올린 곳은 우리·농협 대표 상품뿐
- 24개월은 내린 상품이 더 많았고, 저축은행 1위는 만기와 관계없이 4.10%
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 금융감독원 금융상품한눈에와 각 은행 공식 앱에서.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.