예금 이자 높은 은행 순위 — 은행 1위 3.81%, 5대 은행은 2.30~3.55%
9월 27일 오전 기준 예금 이자 높은 은행은 전북은행입니다. 1년 정기예금 기본금리가 3.81%였습니다.
같은 날 5대 시중은행 대표 상품은 2.30%에서 3.55% 사이였습니다. 금감원 금융상품한눈에에 1천만 원·12개월을 넣고 뽑은 순위입니다.
| 9월 27일 값 (1천만 원·12개월) | 기본금리 | 세후 이자 |
|---|---|---|
| 은행 1위 전북은행 | 3.81% | 322,000원 |
| 저축은행 1위 우리저축은행 | 4.07% | 350,818원 |
| 5대 은행 최고 NH농협 | 3.55% | 300,000원 |
| 5대 은행 최저 하나은행 | 2.30% | 195,000원 |
오늘 기본금리가 가장 높은 은행은 어디인가요?
전북은행이 1·2위를 모두 가져갔습니다. JB 다이렉트예금통장이 3.81%, 자유만기 상품이 3.80%입니다.
수협은행 헤이정기예금 3.71%, 카카오뱅크 3.70%가 그다음입니다.
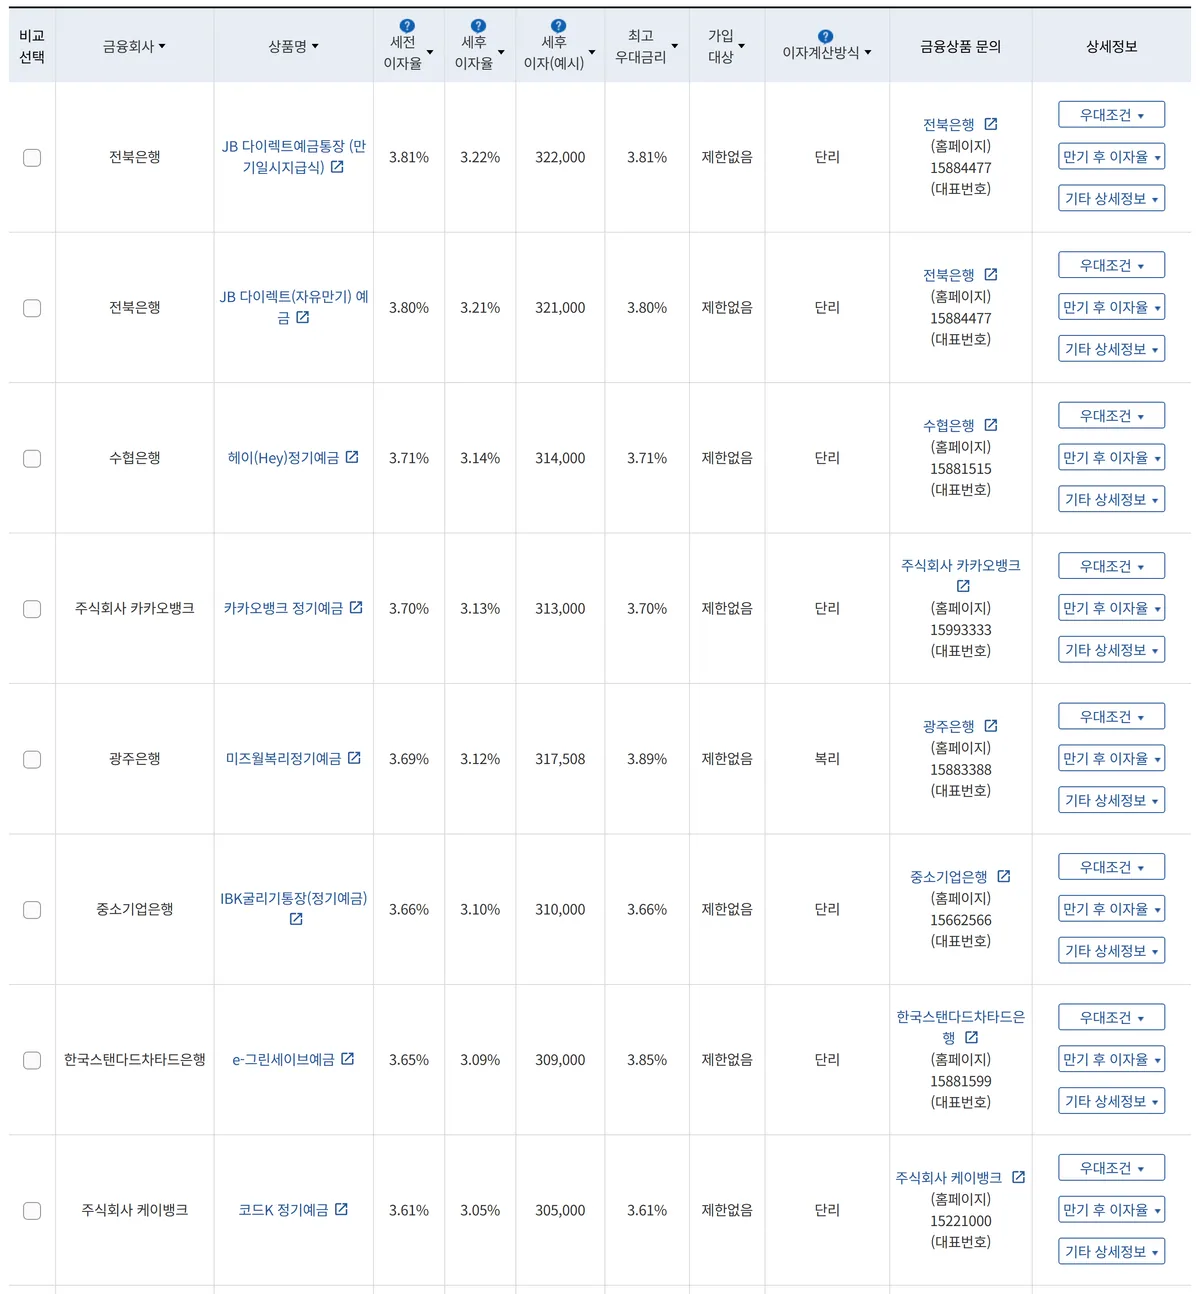
검색 조건은 금액 1천만 원, 기간 12개월, 가입대상 제한없음이었습니다. 권역을 은행으로 한정하니 모두 39개 상품이 잡혔습니다.
공시의 세전이자율은 우대를 뺀 기본금리라, 누구나 받는 금리로 줄을 세운 셈입니다.
1위 상품을 1천만 원 넣으면 이자소득세 15.4%를 빼고 32만 2,000원이 남습니다.
5대 시중은행끼리는 금리가 얼마나 벌어지나요?
최고와 최저가 1.25%p 벌어졌습니다. 3%대 중반은 NH농협 NH올원e예금(3.55%)과 우리은행 WON플러스예금(3.50%) 두 곳뿐이었습니다.
신한 쏠편한 정기예금은 2.55%, KB Star 정기예금은 2.40%, 하나의정기예금은 2.30%입니다.
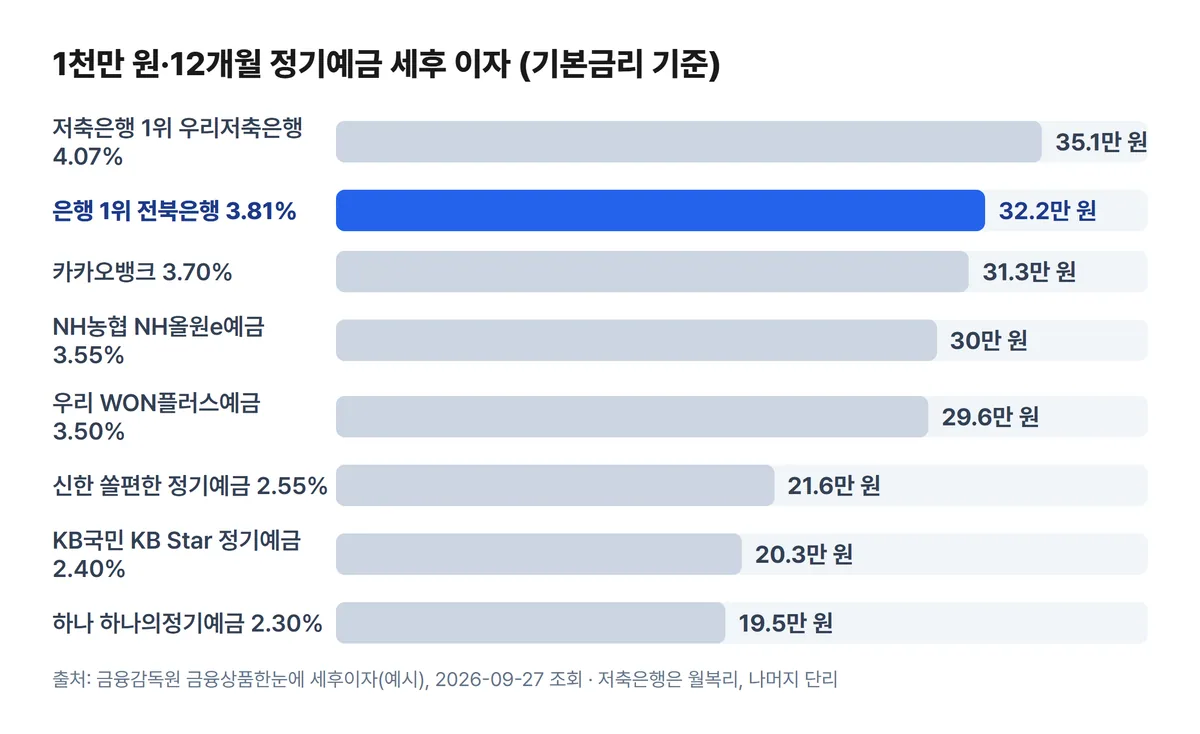
금리를 원으로 환산하면 체감이 달라집니다. 하나은행 대표 상품은 19만 5,000원을 줍니다. 전북은행과 비교하면 한 해 12만 7,000원이 덜 들어오는 구조입니다.
광고의 최고우대금리를 그대로 믿어도 되나요?
그대로 믿기는 어렵습니다. 최고우대금리는 조건을 전부 충족했을 때의 상한선입니다. 부산은행 더(The) 특판 정기예금이 대표적인데, 상한은 3.92%이고 기본은 2.10%입니다.
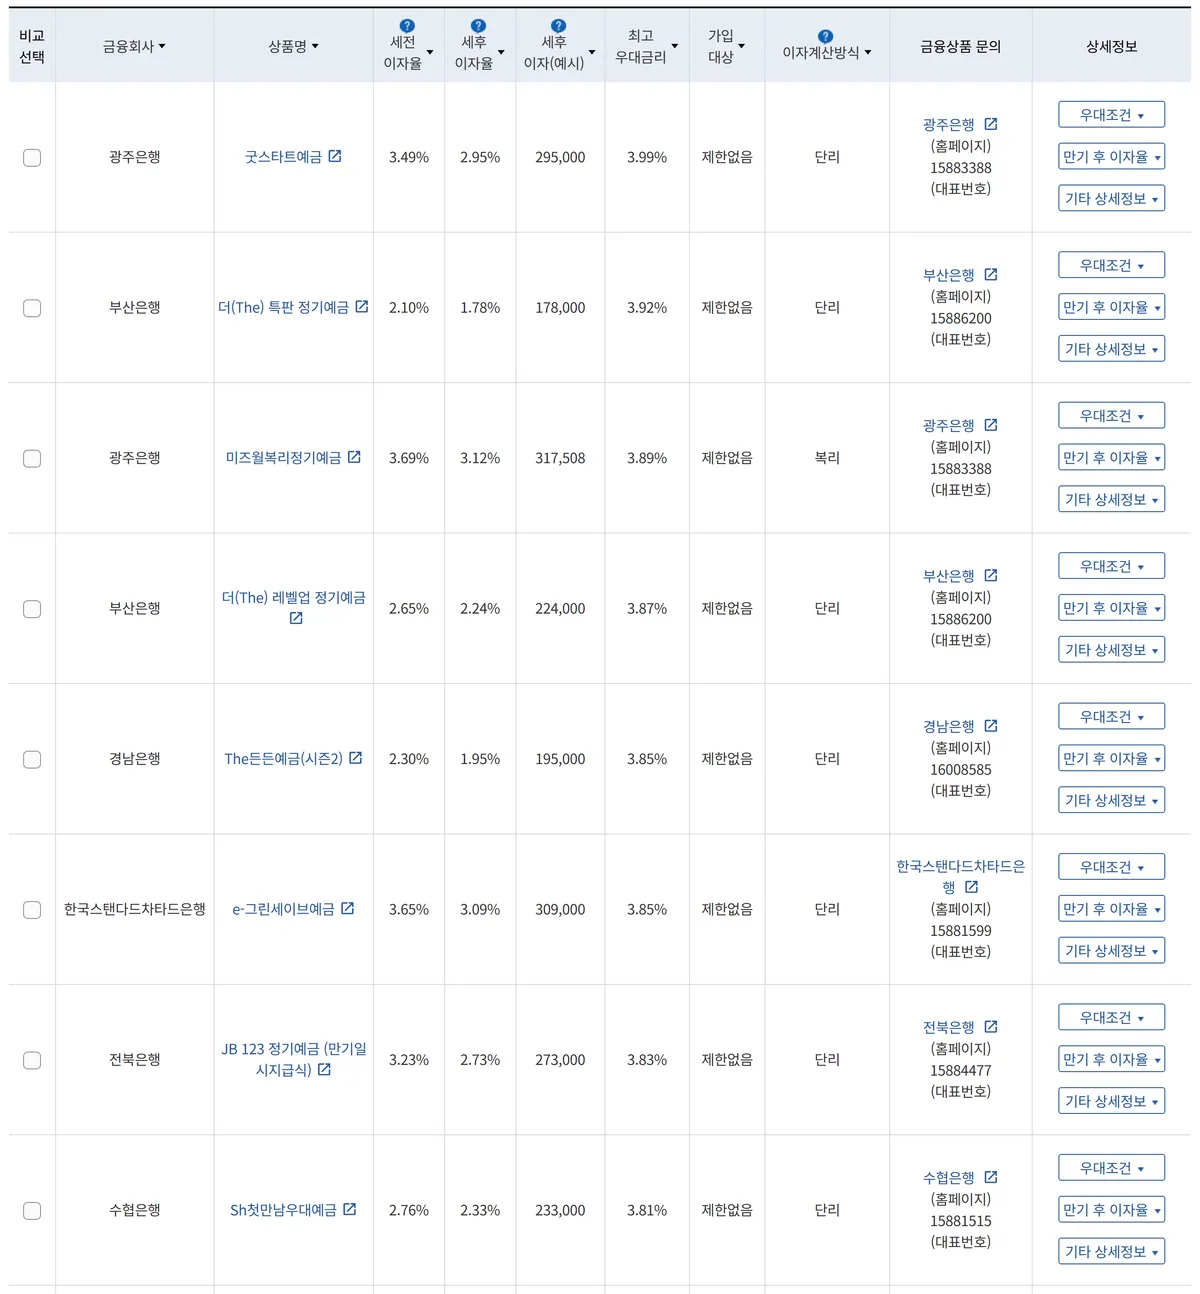
기준을 최고우대금리로 바꾸면 순위가 크게 흔들립니다. 광주은행 굿스타트예금(3.99%)이 맨 위로 올라가고, 경남은행 The든든예금이 5위에 들어옵니다.
기본금리 1위 전북은행은 9번째로 밀려납니다.
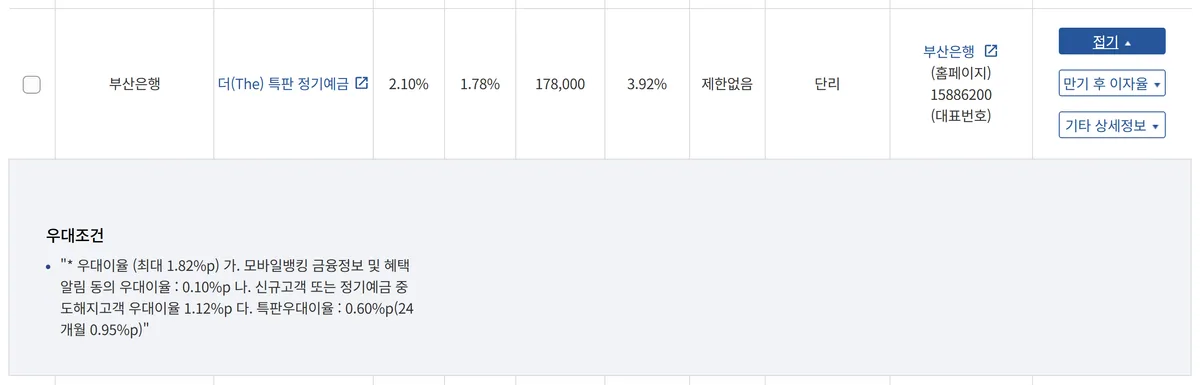
우대 내역을 열어 보면 조건이 까다롭습니다. 부산은행 특판은 우대 1.82%p 중 1.12%p를 신규고객이나 정기예금 중도해지 고객에게만 줍니다.
경남은행도 최근 12개월 동안 신규·해지 이력이 없어야 0.40%p가 붙습니다.
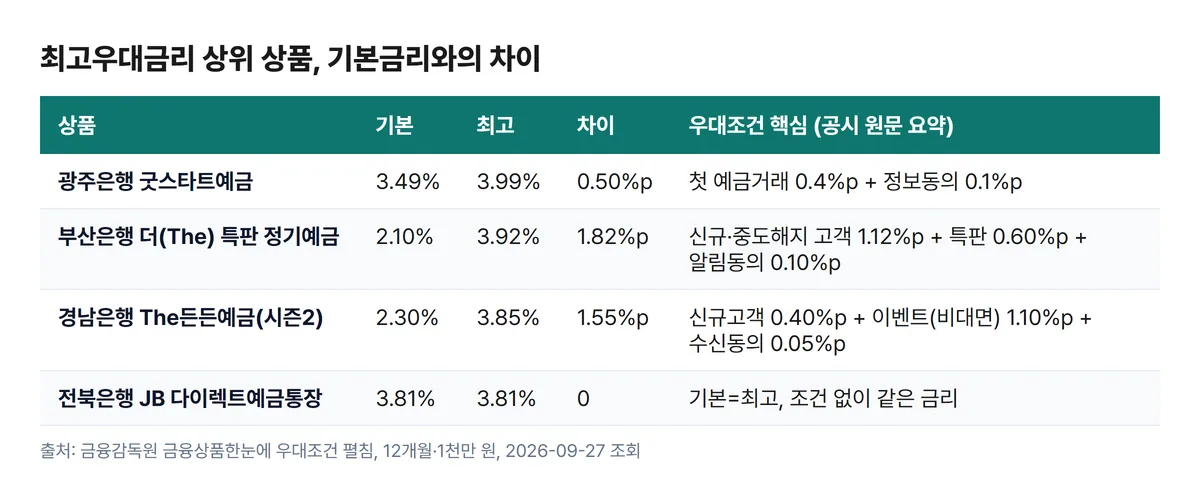
기존 거래 고객이 부산은행 특판에 기본금리만 받으면 세후 이자는 17만 8,000원입니다. 조건 없는 전북은행 상품과 14만 4,000원이 차이 납니다.
계산해 보기 : 예금·적금 이자 계산기
저축은행을 고르면 이자가 얼마나 늘어나나요?
1천만 원·1년 기준으로 2만 원대 초중반이 늘어납니다. 저축은행 12개월 기본금리 1위는 우리저축은행 정기예금으로 4.07%(복리)입니다.
세후 이자 예시가 35만 818원이라 은행 1위보다 2만 8,818원 많습니다.
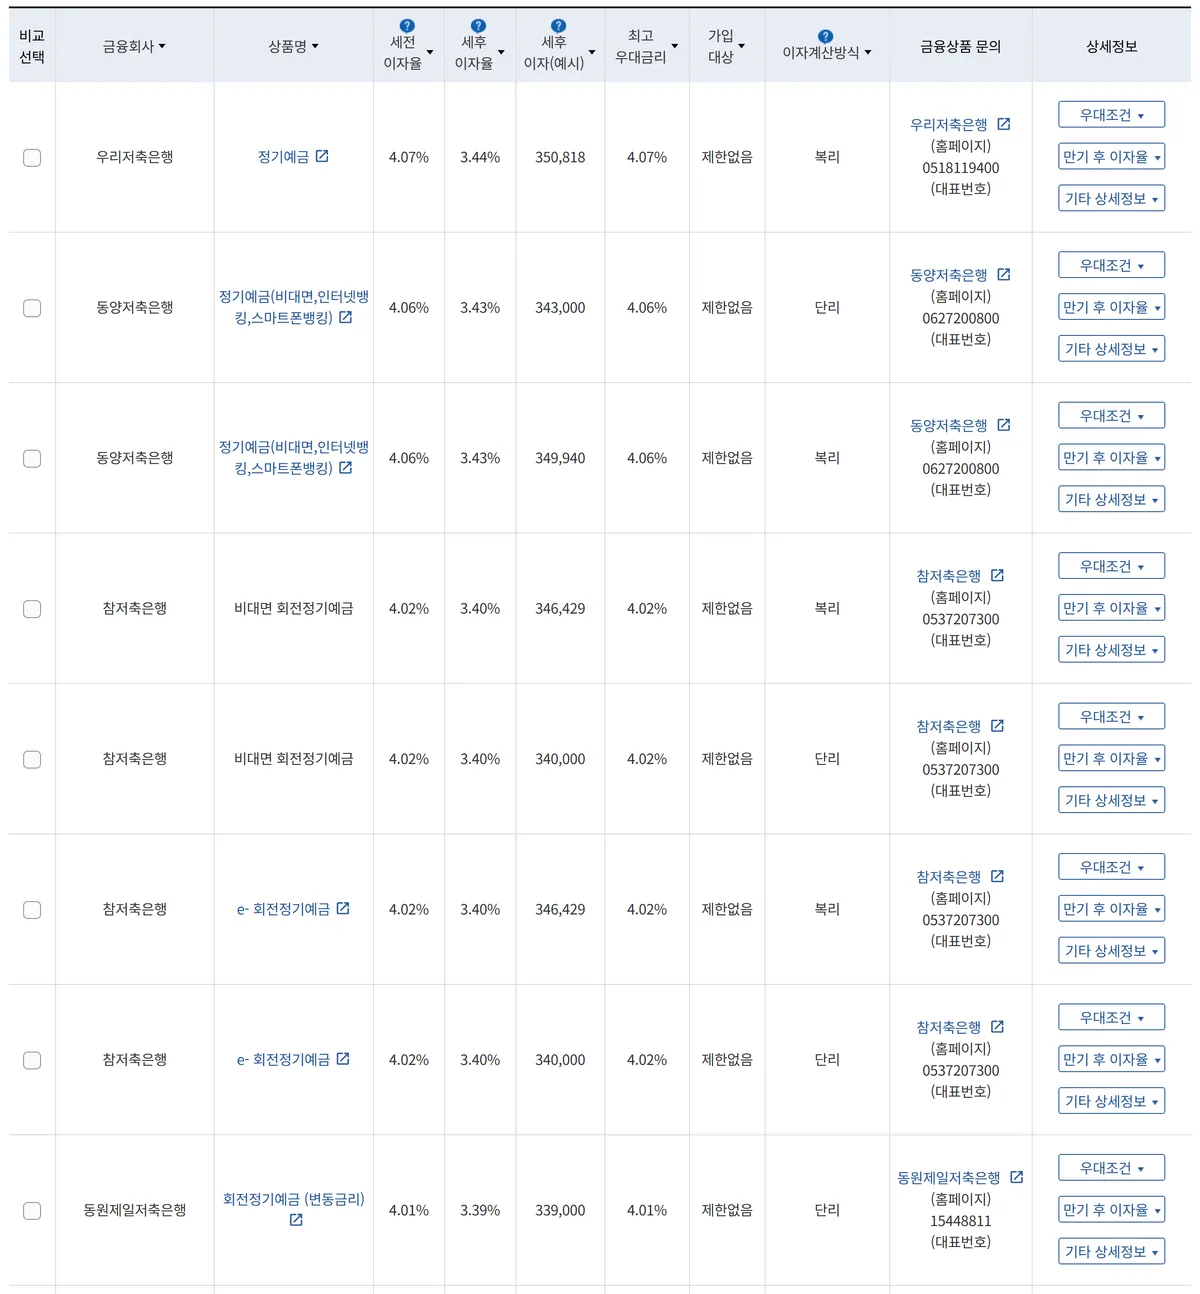
이자 계산 방식을 단리로 맞추면 격차가 좁아집니다. 동양저축은행 4.06% 단리 상품의 예시 이자는 34만 3,000원이고, 은행 1위와는 2만 1,000원 차이입니다.
상품 폭은 비교가 안 됩니다. 같은 검색 조건에서 은행 상품은 39개, 저축은행 상품은 512개였습니다.
가입 기간을 늘리면 금리도 올라가나요?
오르지 않습니다. 은행 기본금리 1위는 6개월 3.55%, 1년 3.81%, 2년 3.82%였습니다. 1년을 더 묶어도 늘어나는 금리는 0.01%p입니다.
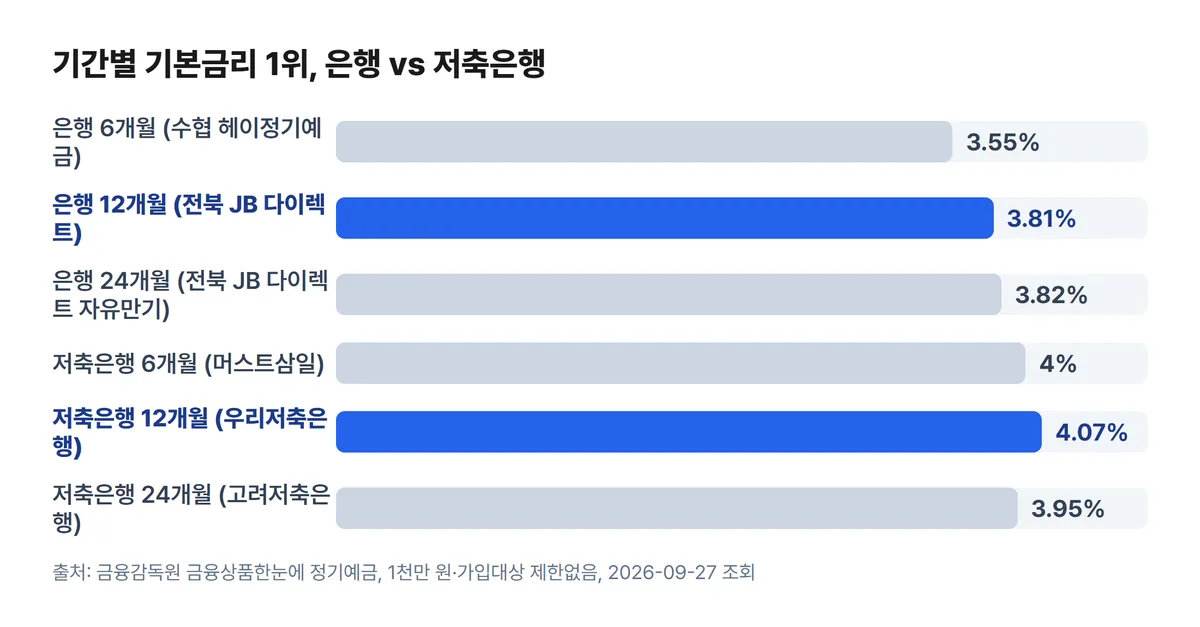
저축은행은 방향이 반대입니다. 2년 1위가 3.95%라 1년 1위(4.07%)보다 낮고, 6개월 1위는 4.00%였습니다.
5대 은행 가운데 우리은행과 NH농협은 2년 상품 금리가 3.00%로 떨어졌습니다. 1년짜리보다 0.5%p 넘게 낮은 수준입니다.
참고 : 예금금리 비교 2026, 2주 새 오른 상품은 39개 중 10개
저축은행 예금은 어디까지 보호받나요?
금융회사 한 곳당 1인 1억 원까지 보호됩니다. 예금보험공사가 2025년 9월 1일부터 한도를 5천만 원에서 1억 원으로 올렸습니다. 은행과 저축은행 모두 같은 한도입니다.
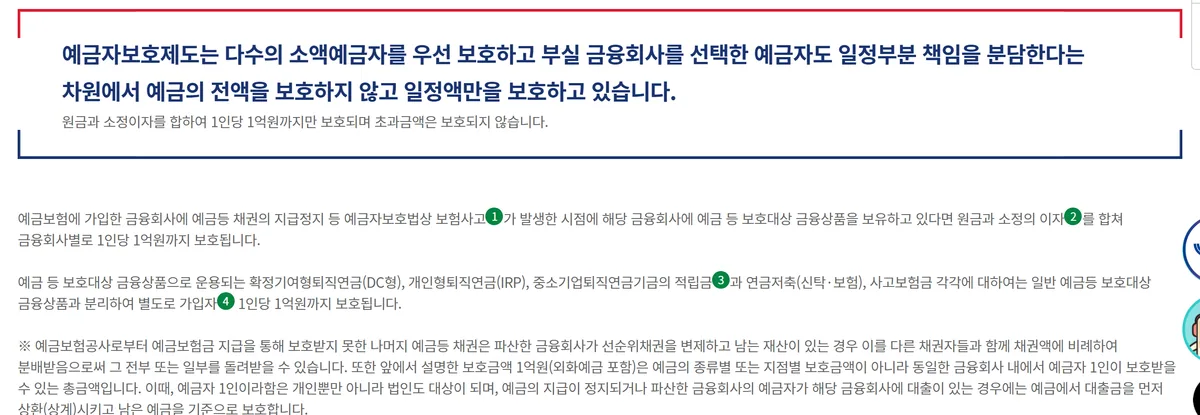
여기서 1억 원은 원금만이 아니라 이자까지 합친 금액입니다. 원금 1억 원을 4.07%에 넣으면 이자 부분이 한도를 넘을 수 있습니다.
원금을 9,600만 원으로 맞추면 1년 약정이자 390만 7,200원을 합쳐도 1억 원을 넘지 않습니다.
지점을 나눠도 한도는 늘지 않습니다. 같은 금융회사라면 모든 지점 예금을 합산합니다.
금리 순위는 어디서 직접 조회하나요?
금융감독원 금융상품한눈에에서 로그인 없이 조회할 수 있습니다. 메뉴는 저축 → 정기예금입니다. 금액·기간을 넣고 금융권역을 고른 다음 '금융상품 검색'을 누르면 목록이 뜹니다.
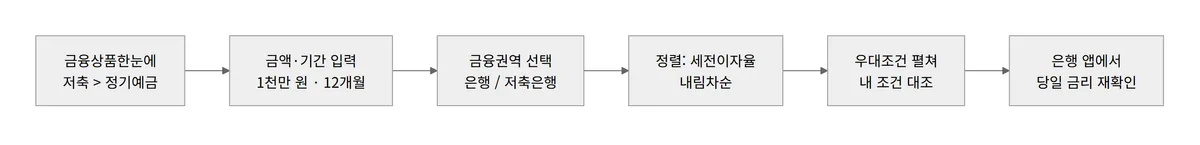
목록의 기본 정렬은 최고우대금리 순입니다. 정렬방식을 '세전이자율'과 '내림차순'으로 고친 뒤 보기를 눌러야 기본금리 순위가 나옵니다.
공시에는 금리 변경이 늦게 반영될 수 있다는 안내도 붙어 있습니다. 가입 당일에는 은행 앱에서 금리를 다시 보는 편이 안전합니다.
참고 : 적금 이자 계산 2026, 연 6%가 세후 2.75%인 이유
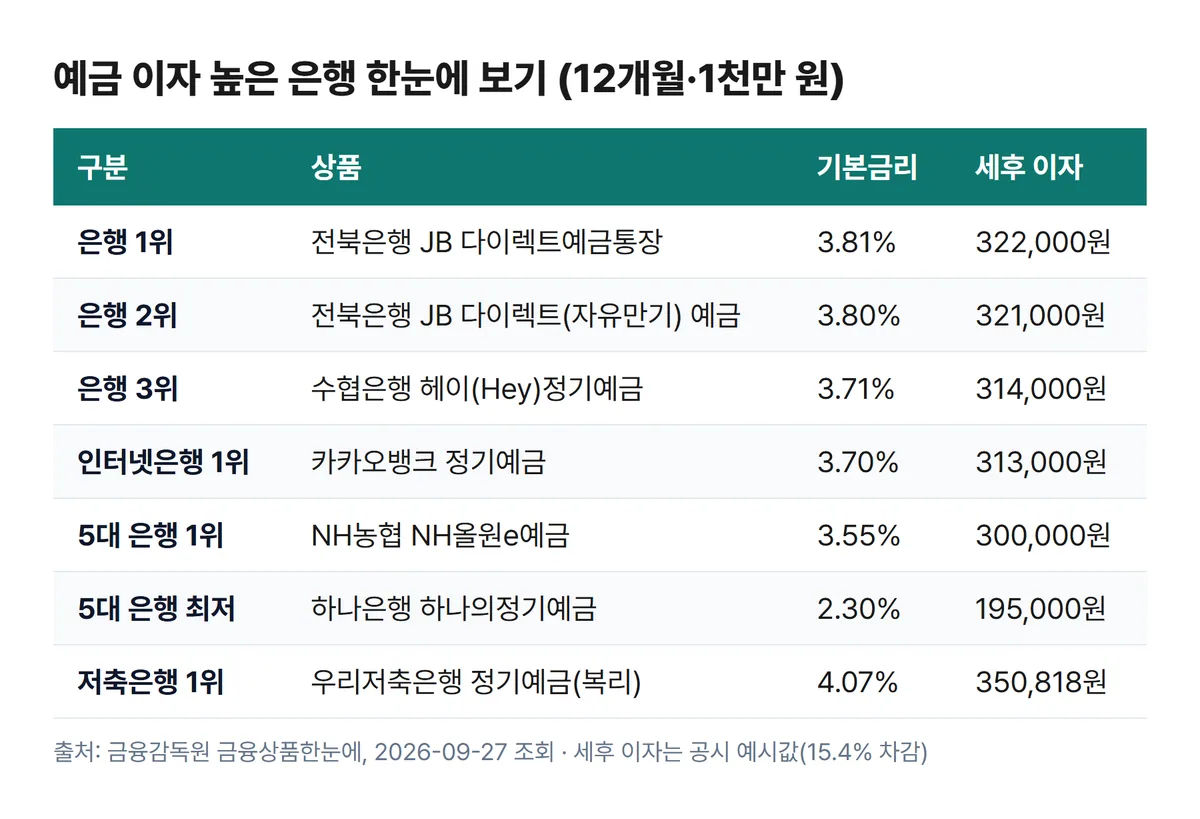
예금 이자 높은 은행 순위표
| 구분 | 상품 | 기본금리 | 세후 이자(1천만 원·1년) |
|---|---|---|---|
| 은행 1위 | 전북은행 JB 다이렉트예금통장 | 3.81% | 322,000원 |
| 은행 2위 | 전북은행 JB 다이렉트(자유만기) 예금 | 3.80% | 321,000원 |
| 은행 3위 | 수협은행 헤이(Hey)정기예금 | 3.71% | 314,000원 |
| 인터넷은행 1위 | 카카오뱅크 정기예금 | 3.70% | 313,000원 |
| 5대 은행 1위 | NH농협 NH올원e예금 | 3.55% | 300,000원 |
| 5대 은행 최저 | 하나은행 하나의정기예금 | 2.30% | 195,000원 |
| 저축은행 1위 | 우리저축은행 정기예금(복리) | 4.07% | 350,818원 |
아직 공시로 확인되지 않는 부분은?
KB Star 정기예금은 기본 2.40%, 최고 3.50%로 올라와 있지만 우대조건 칸이 '해당무'로 비어 있었습니다.
신한 쏠편한 정기예금도 비슷한 모양이었습니다. 이 차이의 조건은 해당 은행 상품설명서에서 확인해야 합니다.
금리는 은행 재량으로 수시로 바뀝니다. 다음 확인은 가입하려는 날 아침, 같은 조건으로 다시 조회하는 것이 가장 확실합니다.
정리
- 9월 27일 은행 기본금리 1위는 전북은행 3.81%, 저축은행 1위는 우리저축은행 4.07%
- 5대 은행은 NH농협·우리 3.5%대, KB·신한·하나 2%대 — 1천만 원이면 연 12만 7,000원 차
- 최고우대금리보다 기본금리로 정렬하고, 원금+이자 1억 원 한도 안에서 나눠 넣기
자주 묻는 질문
- 정기예금 이자에서 세금은 얼마나 떼나요?
- 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%가 원천징수됩니다. 금융상품한눈에의 세후 이자 예시도 이 비율을 뺀 값이라, 3.81% 상품에 1천만 원을 1년 넣으면 32만 2,000원이 남습니다.
- 예금자보호 1억 원에 이자도 포함되나요?
- 포함됩니다. 예금보험공사는 원금과 소정이자를 합쳐 금융회사별 1인당 1억 원까지 보호합니다. 소정이자는 약정이자와 공사가 정한 이자 중 적은 쪽이라, 원금을 1억 원보다 조금 적게 두면 한도를 넘지 않습니다.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.