퇴직연금 IRP 2026, 900만 원 공제와 55세 수령·수수료 실측
퇴직연금 IRP 에 넣을 수 있는 돈은 한 해 1,800만 원이고, 세액공제는 900만 원까지 받습니다.
총급여가 5,500만 원을 넘지 않으면 900만 원에 대해 148만 5천 원이 돌아옵니다.
꺼낼 때는 55세가 지나고 가입 후 5년이 흘러야 연금으로 인정됩니다. 아래 숫자는 9월 17일에 국세청 안내와 통합연금포털을 직접 열어 읽은 것입니다.
수수료는 포털 비교 화면에 1,000만 원을 직접 넣어 38곳을 조회했습니다.
퇴직연금 IRP 계좌는 누가 열 수 있나요?
소득이 있는 사람이면 됩니다. 직장인은 물론 자영업자와 프리랜서도 대상이고, 퇴직금 제도만 있는 회사 직원도 열 수 있습니다.
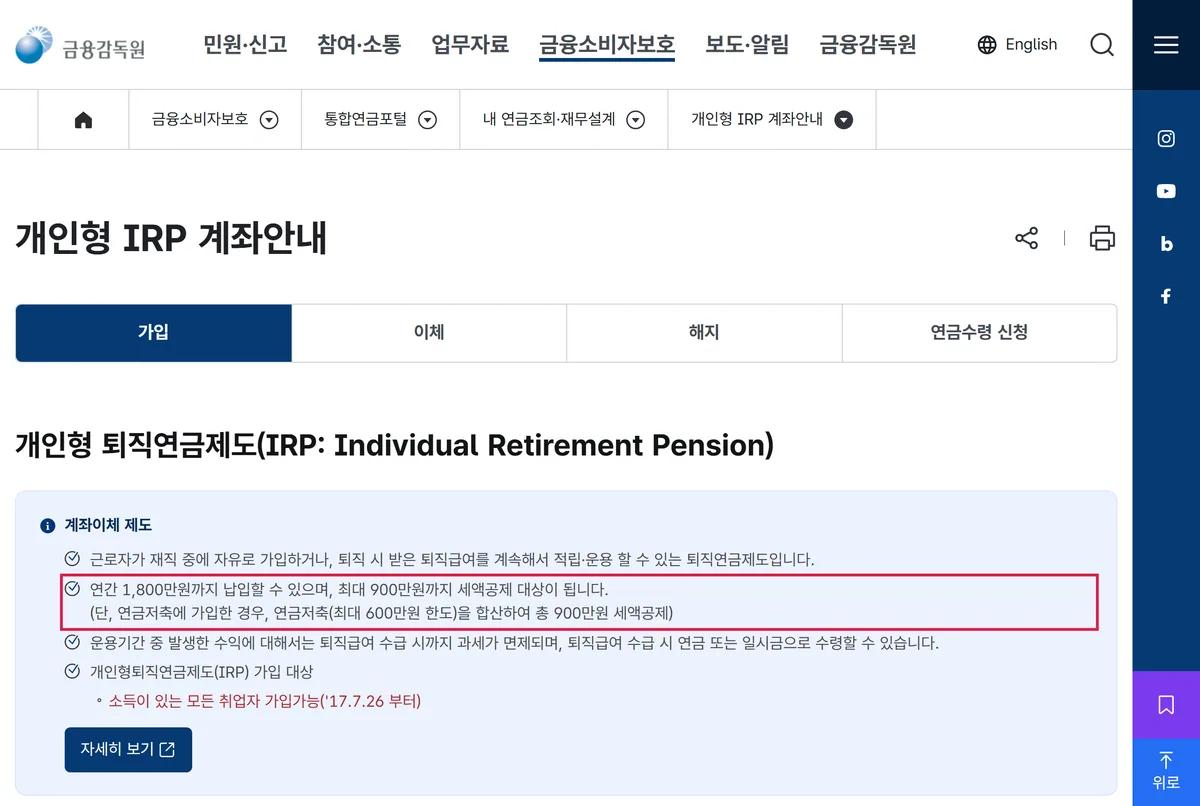
금융감독원 통합연금포털의 "개인형 IRP 계좌안내" 탭에 조건이 붙어 있습니다.
가입 대상 줄에는 소득이 있는 모든 취업자, 2017년 7월 26일부터라고 나옵니다.
회사에서 받은 퇴직급여를 이 계좌로 옮겨 운용할 수도 있고, 재직 중에 개인 돈을 따로 넣을 수도 있습니다.
운용해서 생긴 이익에는 퇴직급여를 실제로 받기 전까지 세금이 붙지 않습니다.
한 해 납입 한도와 돌려받는 금액은 얼마인가요?
납입은 1,800만 원까지, 세액공제는 900만 원까지입니다. 900만 원을 다 넣으면 소득 구간에 따라 148만 5천 원 또는 118만 8천 원이 환급됩니다.
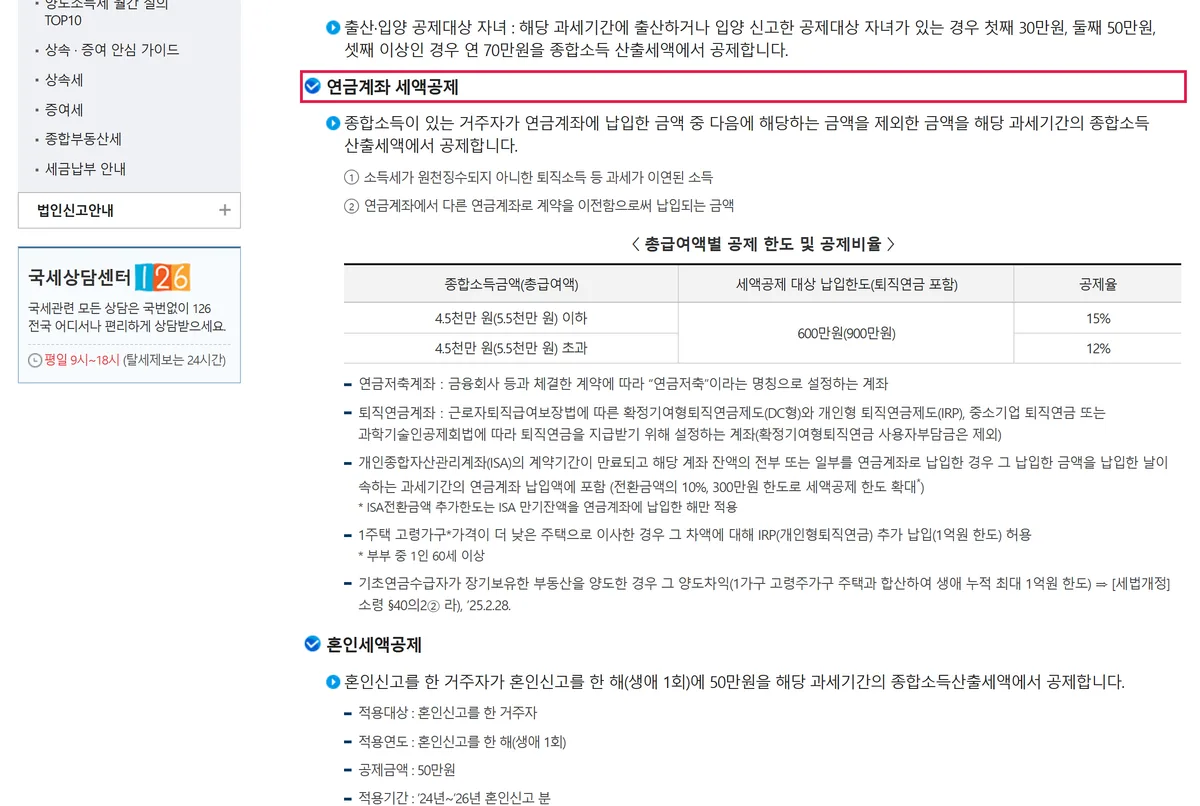
국세청 페이지의 "총급여액별 공제 한도 및 공제비율" 표가 근거입니다.
종합소득 4,500만 원(총급여 5,500만 원) 이하 구간은 15%, 그 위 구간은 12%가 공제율입니다.
여기에 지방소득세 10%가 따라붙어 실제로는 16.5%와 13.2%로 계산합니다.
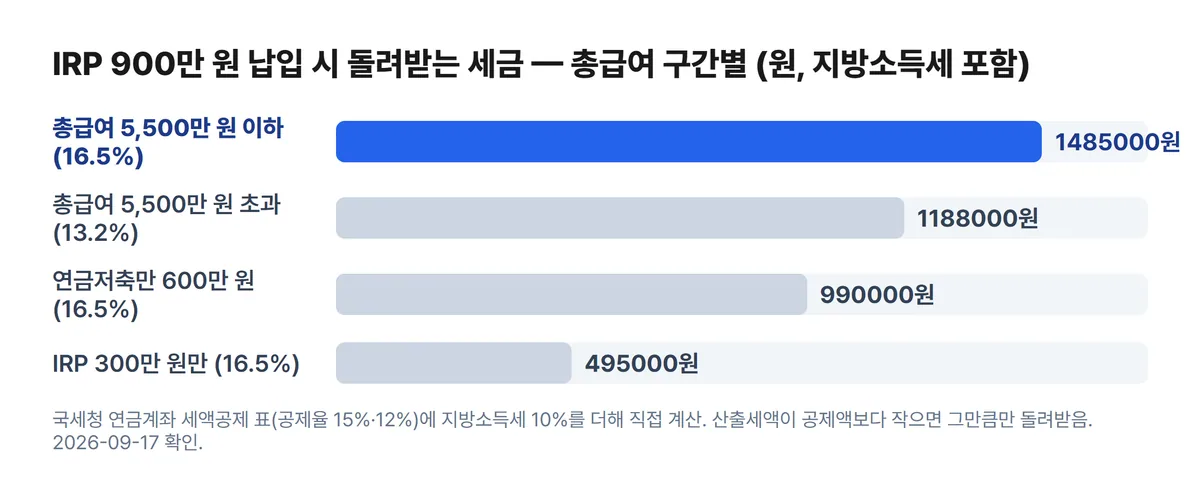
16.5%를 900만 원에 곱하면 148만 5천 원이고, 13.2%를 곱하면 118만 8천 원입니다. 매달로 나누면 75만 원씩 1년입니다.
주의할 점은 세액공제가 산출세액에서 차감되는 방식이라는 것입니다. 그해 낼 세금이 148만 원보다 적으면 돌려받는 돈도 그만큼에서 멈춥니다.
ISA 만기 자금을 연금계좌로 옮기는 해에는 전환액의 10%, 최대 300만 원이 한도에 추가됩니다.
연금저축을 이미 넣고 있으면 IRP 공제는 얼마나 남나요?
900만 원은 두 계좌를 합친 한도입니다. 연금저축에 600만 원을 넣었다면 IRP 에서 공제되는 몫은 300만 원입니다.
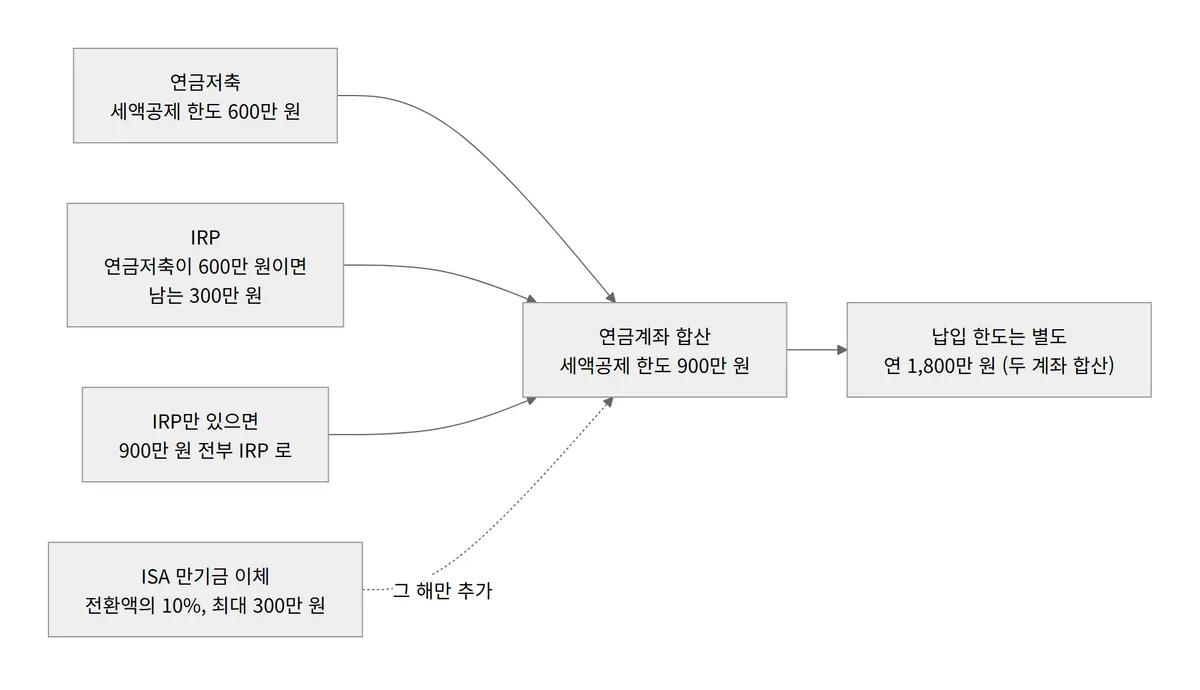
연금저축 혼자서는 600만 원까지만 공제되고, 900만 원을 채우려면 나머지 300만 원은 반드시 IRP 여야 합니다.
거꾸로 연금저축이 없는 사람은 IRP 한 계좌에 900만 원을 넣어도 전액이 공제 대상입니다.
납입 한도 1,800만 원 역시 계좌가 여러 개면 합쳐서 봅니다. 예외 한 가지는 60세 이상 1주택 가구가 집을 줄여 이사할 때입니다.
이때는 차액을 1억 원까지 별도로 넣을 수 있습니다.
계산해 보기 : 퇴직금 계산기
연금 수령은 몇 살부터, 어떤 조건에서 가능한가요?
55세 이후 연금 개시를 신청하고, 가입한 지 5년이 지났고, 그해 연금수령한도 안에서 꺼낼 때만 연금으로 봅니다. 셋 중 하나라도 빠지면 연금외수령입니다.
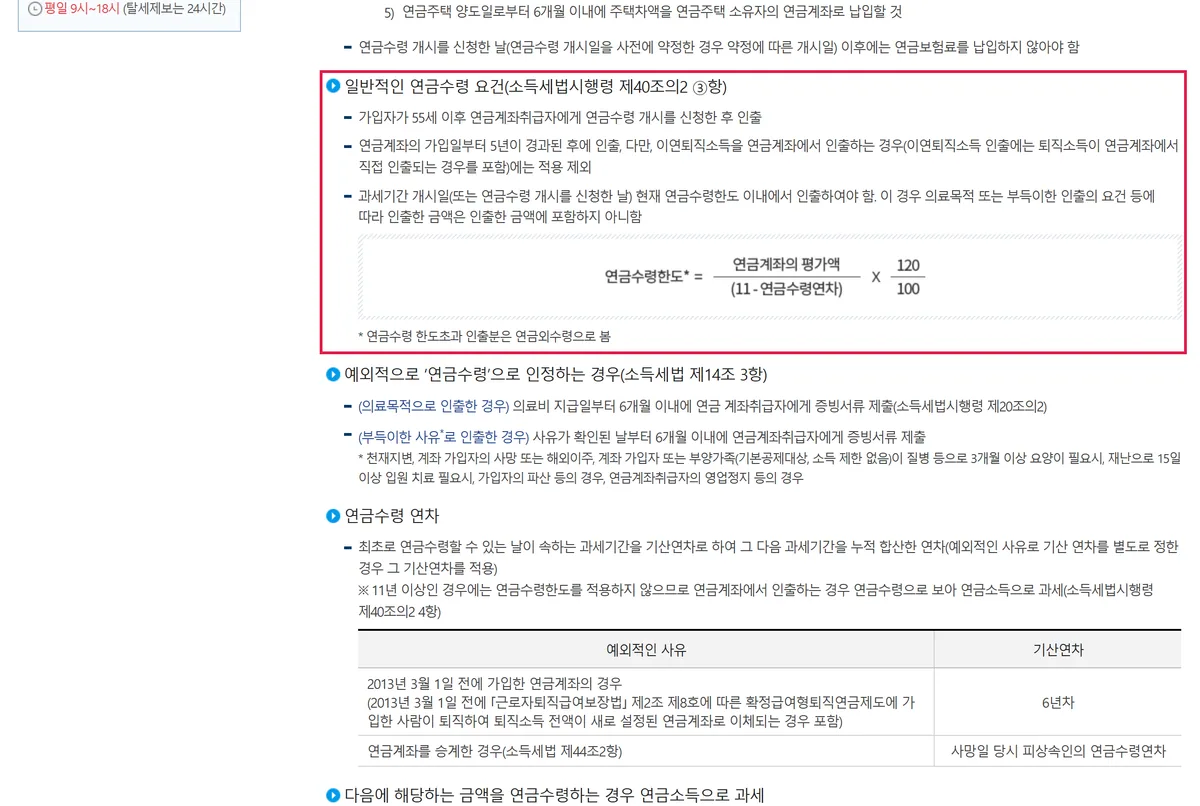
국세청 연금소득 페이지에는 5년 조건의 예외가 함께 적혀 있습니다. 회사 퇴직급여, 즉 이연퇴직소득을 꺼낼 때는 5년을 따지지 않습니다.
한도 산식은 계좌 평가액 ÷ (11 - 연금수령연차) × 120%입니다.
평가액이 1억 원이면 첫해 한도는 1억 ÷ 10 × 1.2 로 1,200만 원이 나옵니다.
그보다 많이 꺼낸 부분은 연금외수령이 되고, 11년 차부터는 한도 자체가 사라집니다.
연금으로 받을 때 세율은 얼마인가요?
본인 납입금과 운용수익은 나이별로 5%·4%·3%가 원천징수됩니다.
지방소득세를 포함한 실제 세율은 5.5%, 4.4%, 3.3%이며 종신형 계약은 2026년 1월 1일 수령분부터 3%가 됐습니다.
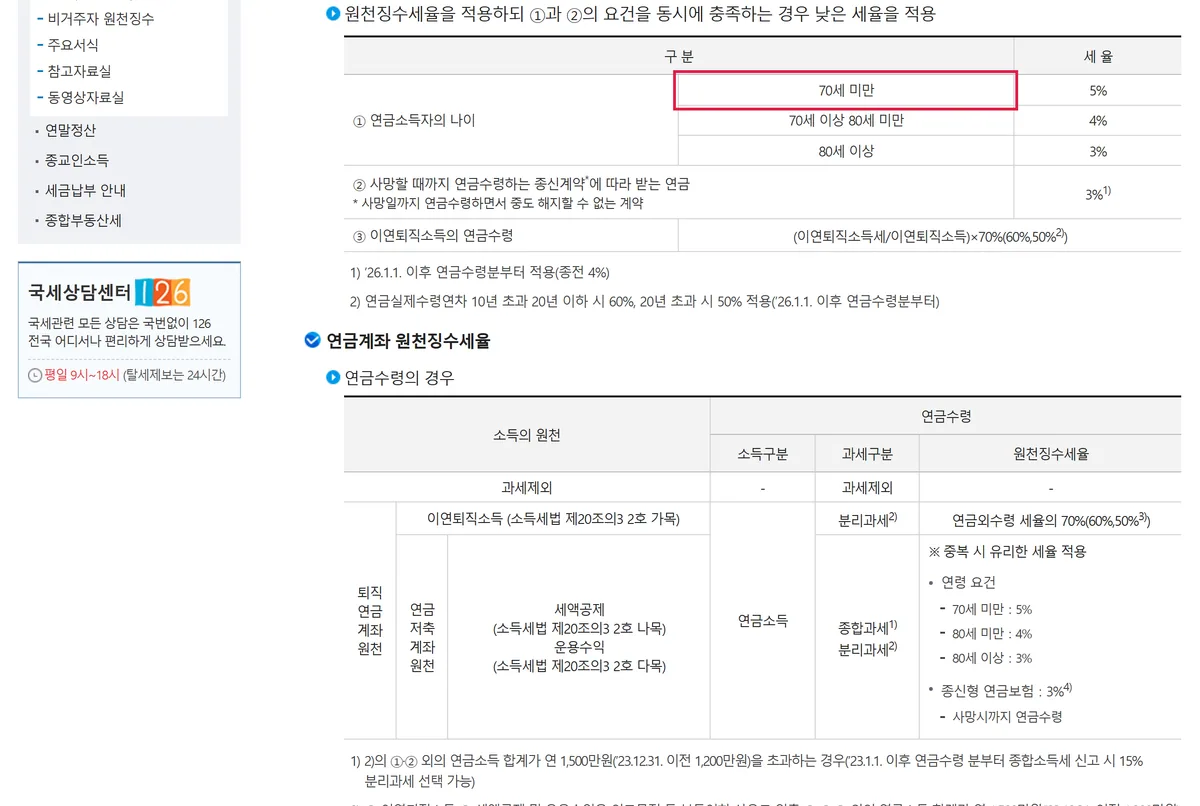
국세청 원천징수 방법 페이지의 표를 보면 종신계약 3% 옆에 각주가 있습니다. "'26.1.1. 이후 연금수령분부터 적용(종전 4%)"이라는 내용입니다.
회사 퇴직급여를 IRP 로 옮겨 연금으로 받는 경우는 원래 퇴직소득세의 70%만 냅니다.
실제 수령 연차가 10년을 넘기면 60%, 20년을 넘기면 50%로 내려가고, 20년 초과 구간 역시 2026년 수령분부터 적용됩니다.
사적연금 소득이 한 해 1,500만 원을 넘으면 종합과세와 15% 분리과세 가운데 고를 수 있습니다.
반면 조건을 못 채운 인출은 기타소득이 되어 15%(지방세 포함 16.5%)를 뗍니다.
공제받을 때 16.5%였으니 깨면 그 금액이 그대로 나가는 셈입니다.
참고 : 고향사랑기부제 세액공제 2026, 20만 원까지 남는 이유
중도인출이 되는 사유는 무엇인가요?
시행령이 정한 7가지뿐입니다. 무주택자의 주택 구입과 전세금, 6개월 이상 요양 의료비, 파산선고, 개인회생, 재난 피해, 담보대출 상환입니다.
대학등록금·혼례비·장례비로는 꺼낼 수 없습니다.
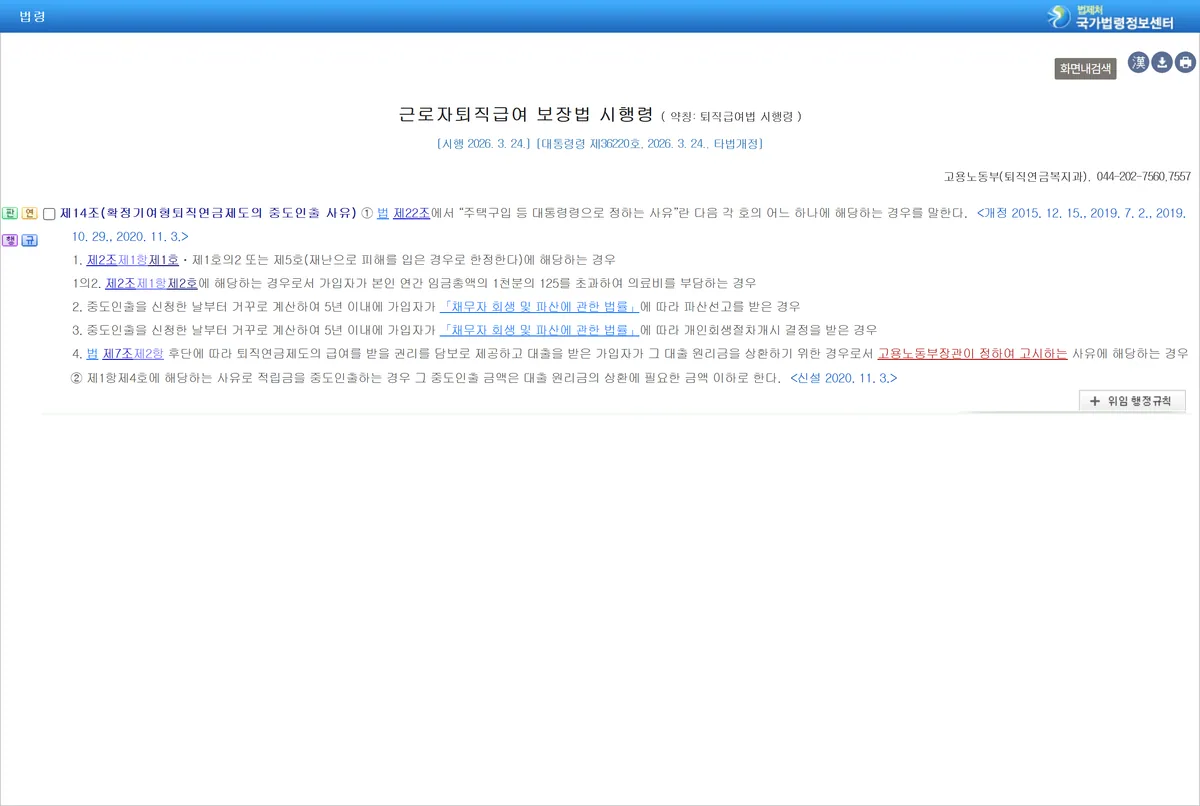
퇴직연금 IRP 의 인출 근거는 근로자퇴직급여 보장법 시행령 제18조 2항이고, 현행본은 2026년 3월 24일 시행분입니다.
전세금·보증금 사유는 한 사업장에 다니는 동안 한 번만 됩니다. 파산선고와 개인회생 개시 결정은 신청일 기준 5년 안의 것이어야 합니다.
의료비 항목에는 단서가 하나 있는데, 10명 미만 사업장 특례로 가입한 경우 연간 임금총액의 12.5%를 넘는 부담일 때로 제한됩니다.
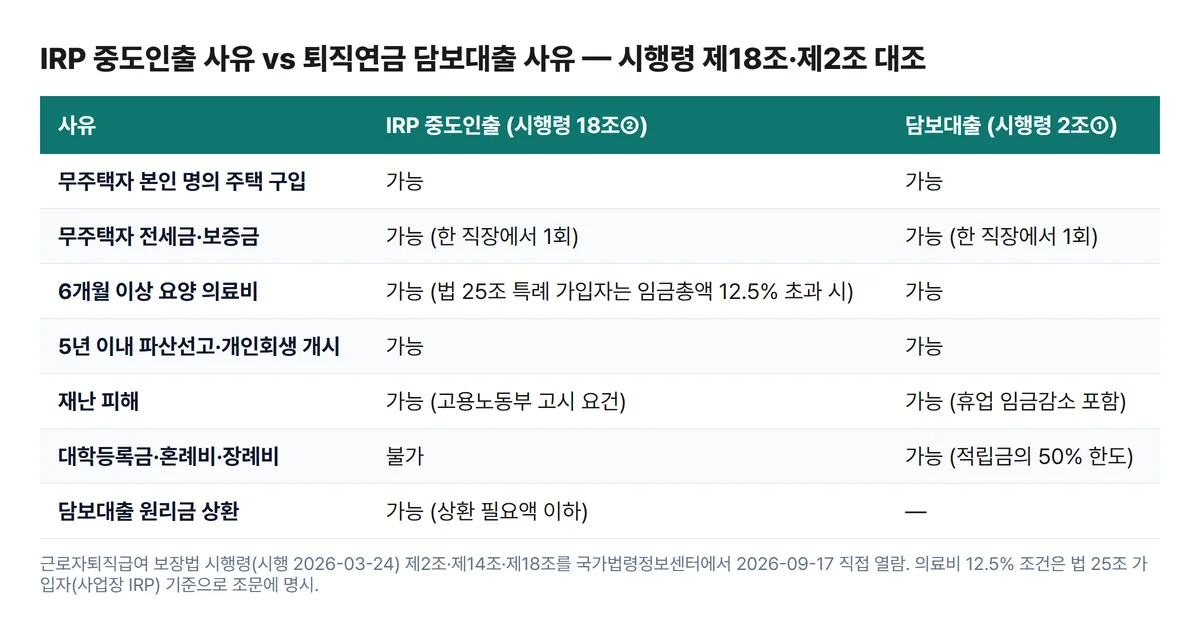
같은 시행령 제2조에 있는 담보대출 사유와 비교하면 빠진 항목이 드러납니다.
담보대출 목록에는 본인·배우자·부양가족의 대학등록금, 혼례비, 장례비가 있습니다. 중도인출 목록에는 이 셋이 없습니다.
담보로 잡을 수 있는 금액은 적립금의 절반(50%)까지입니다. 학비가 급한 상황이라면 인출 대신 담보대출을 먼저 확인하는 편이 맞습니다.
수수료가 없는 곳은 어디인가요?
1,000만 원 기준으로 38곳을 조회했더니 0%는 증권사 4곳이었습니다.
은행은 0.2~0.35%, 보험사는 0.2~0.5%로, 연간 금액으로는 0원에서 5만 원까지 차이가 납니다.
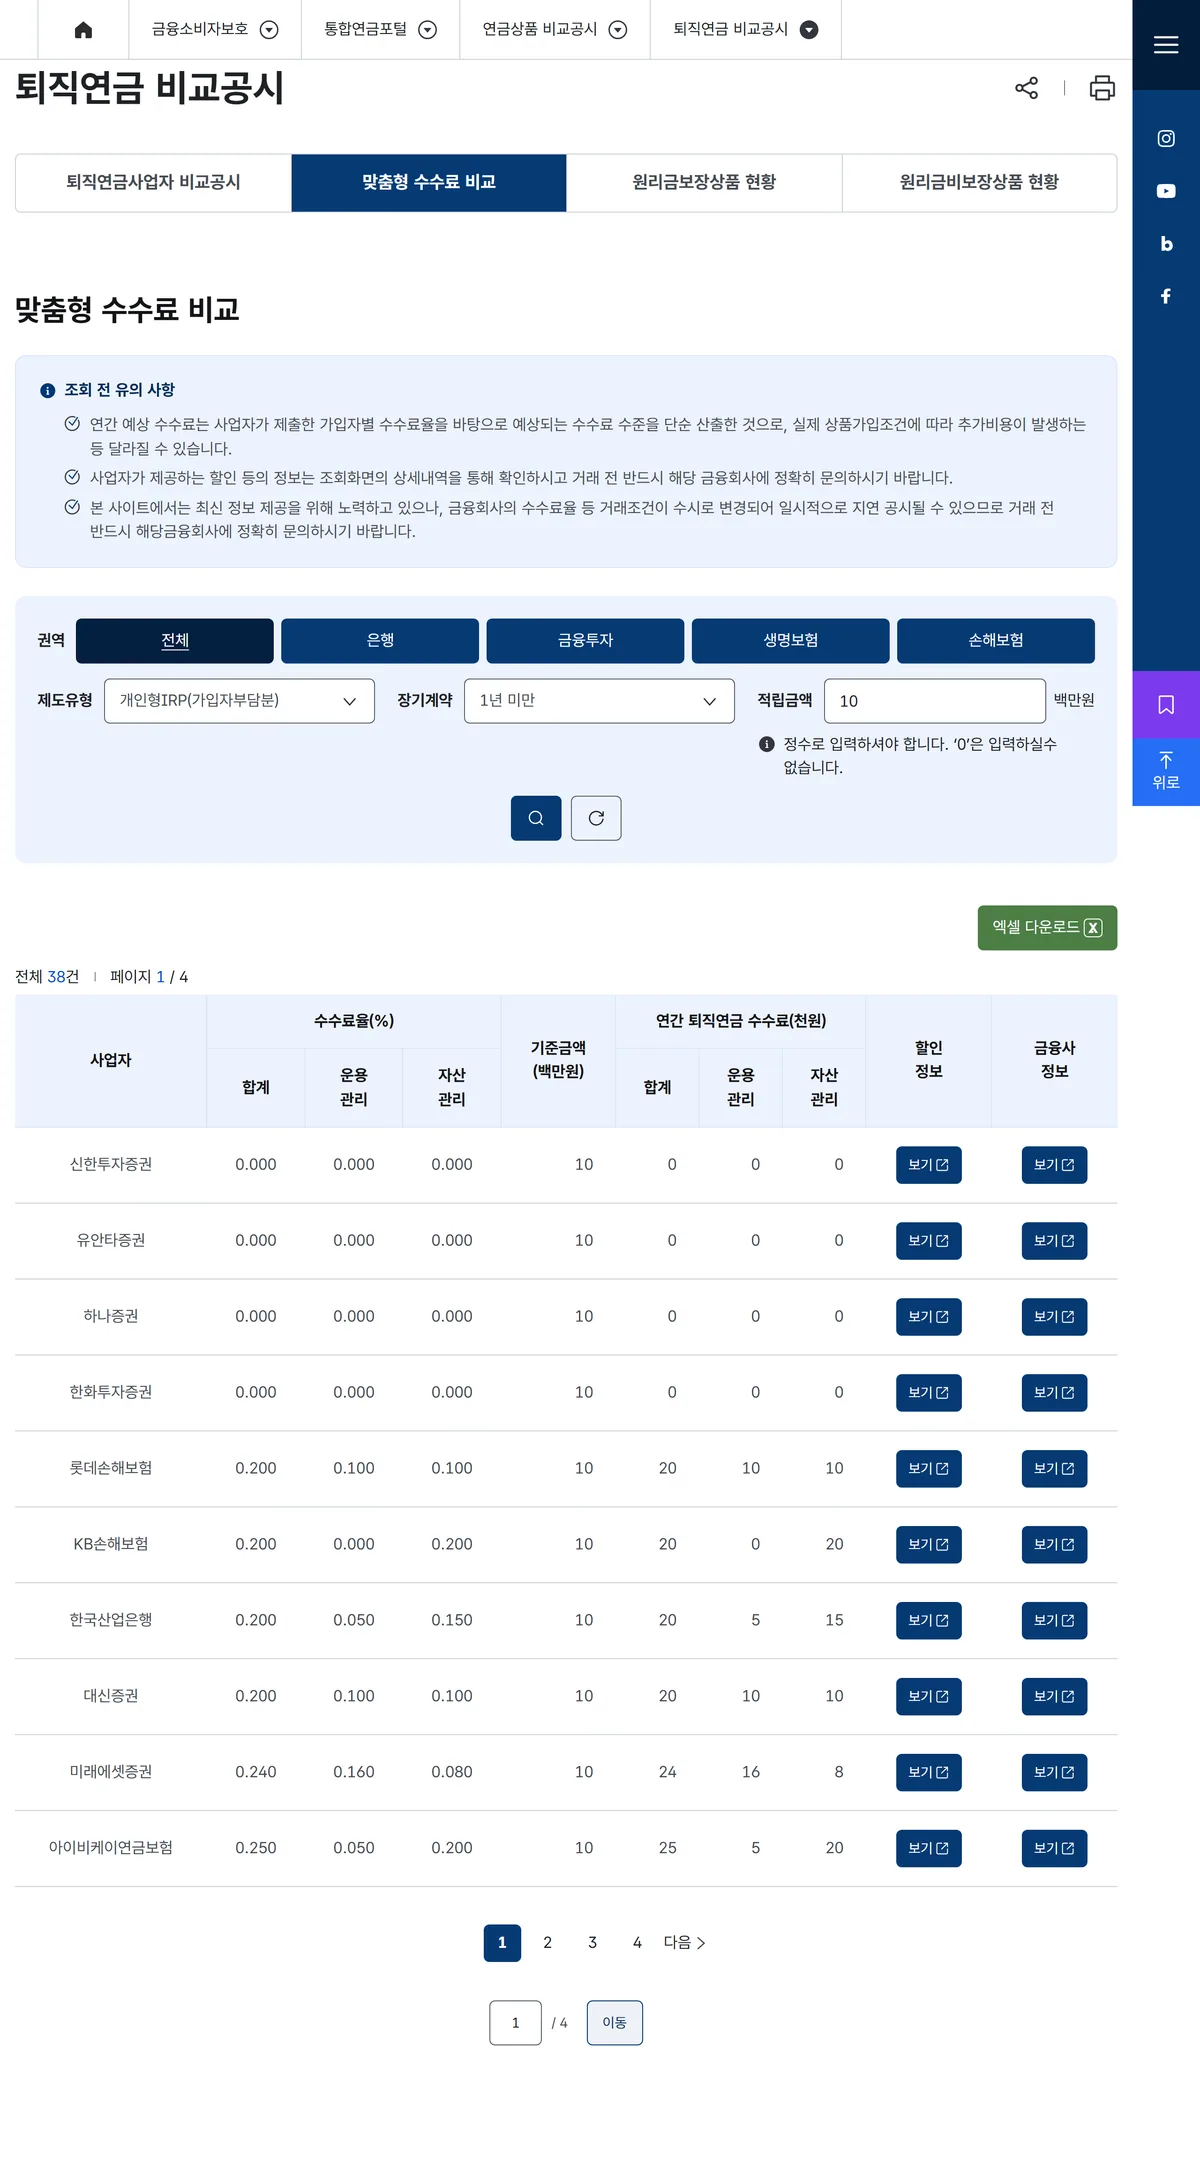
통합연금포털의 "퇴직연금 비교공시" 안에 있는 "맞춤형 수수료 비교" 화면을 직접 조작했습니다.
제도유형은 개인형IRP(가입자부담분), 장기계약은 1년 미만, 적립금액은 10백만 원으로 넣었습니다. 전체 38건이 4페이지에 걸쳐 나왔습니다.
합계 수수료율이 0%인 곳은 신한투자증권·유안타증권·하나증권·한화투자증권이었습니다.
유료 가운데 가장 낮은 0.2%에는 대신증권·한국산업은행·롯데손해보험·KB손해보험이 있었습니다.
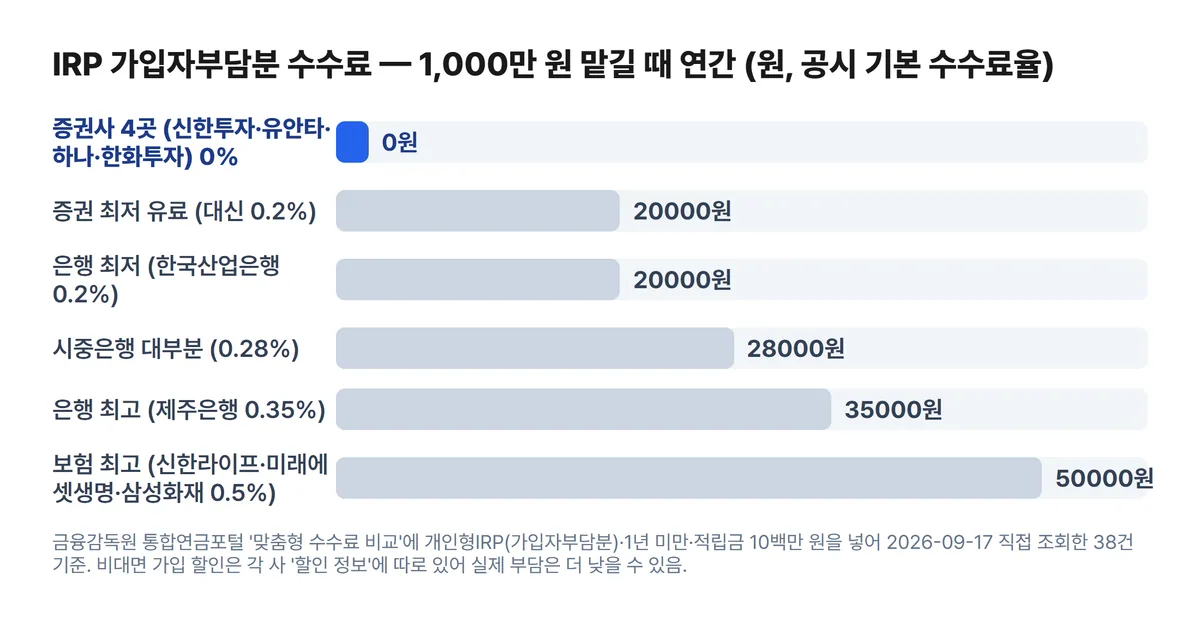
은행 12곳의 범위는 0.2~0.35%였고, KB국민·신한·우리·하나은행은 나란히 0.28%였습니다.
1,000만 원을 맡기면 한 해 2만 8천 원이 빠지는 수준입니다. 보험사 17곳은 0.2%에서 0.5%까지 퍼져 있고, 0.5%면 연 5만 원입니다.
다만 이 값은 각 사가 공시한 기본 수수료율입니다.
화면의 "할인 정보" 버튼에 비대면 가입 할인이 따로 나오므로, 최종 부담은 그 팝업까지 확인한 뒤 판단해야 합니다.
참고 : 고용보험 가입기간 180일 계산, 주 5일 근무면 약 7개월
핵심 표
| 항목 | 내용 |
|---|---|
| 가입 대상 | 소득 있는 취업자 전부 · 2017년 7월 26일 시행 |
| 납입 한도 | 1년 1,800만 원 · 연금저축과 합산 |
| 세액공제 한도 | 900만 원 · 연금저축만으로는 600만 원 |
| 공제율 | 15%(총급여 5,500만 원 이하) · 12%(초과) · 지방세 포함 시 16.5%·13.2% |
| 900만 원 납입 시 환급 | 148만 5천 원 또는 118만 8천 원 |
| 연금 인정 요건 | 55세 이후 개시 · 가입 후 5년 · 그해 수령한도 안 |
| 연금소득세 | 5%(70세 미만) → 4%(70~80세) → 3%(80세 이상) · 종신형 3%는 2026년부터 |
| 조건 미달 인출 | 기타소득세 15% · 지방세 더하면 16.5% |
| 중도인출 사유 | 7가지 — 주택 구입, 전세금, 요양 의료비, 파산, 개인회생, 재난, 담보대출 상환 |
| 수수료 (1,000만 원 조회) | 증권 4곳 0% · 은행 0.2~0.35% · 보험 최고 0.5% |
확인하지 못한 것
위험자산 투자 한도 70%를 폐지한다는 이야기는 정부 검토 단계로만 보도됐습니다.
9월 17일 현재 국세청·통합연금포털 안내와 시행령 어디에도 반영된 문구가 없어 이 글은 현행 70% 기준으로 썼습니다.
비대면 가입 할인은 금융회사별로 조건이 제각각이라 표에서 뺐습니다.
정리
소득이 있으면 퇴직연금 IRP 를 열 수 있고, 한 해 1,800만 원 납입 중 900만 원이 세액공제 대상입니다.
900만 원을 채우면 소득 구간에 따라 148만 5천 원이나 118만 8천 원이 돌아옵니다.
연금으로 인정받으려면 55세와 가입 5년을 채워야 하고, 그 전에 깨면 16.5%를 다시 냅니다.
수수료는 1,000만 원 기준 0원에서 5만 원까지 갈리니, 통합연금포털에서 본인 금액으로 직접 조회해 보시길 권합니다.
이 글은 제도와 수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 국세청 홈택스(126)와 금융감독원 통합연금포털에서 하시기 바랍니다.
자주 묻는 질문
- IRP 세액공제 한도는 얼마인가요?
- 연금저축과 합쳐 한 해 900만 원입니다. 연금저축 단독으로는 600만 원까지이고, IRP 만 있으면 900만 원 전액을 IRP 로 채워도 됩니다. 공제율은 총급여 5,500만 원 이하 15%, 초과 12%에 지방소득세가 더해집니다.
- IRP 납입한도는 연금저축과 별도인가요?
- 아닙니다. 연 1,800만 원은 연금저축과 IRP 를 합친 금액입니다. 국세청 연금소득 안내에 계좌가 2개 이상이면 합계액 기준이라고 적혀 있습니다. ISA 만기금을 옮기는 해에는 전환액의 10%, 최대 300만 원이 세액공제 한도에 추가됩니다.
- IRP 중도인출은 어떤 경우에 가능한가요?
- 근로자퇴직급여 보장법 시행령 18조가 정한 7가지뿐입니다. 무주택자 주택 구입, 무주택자 전세금·보증금, 6개월 이상 요양 의료비, 5년 이내 파산선고, 5년 이내 개인회생, 재난 피해, 담보대출 상환입니다. 등록금·혼례비·장례비는 담보대출 사유에만 있습니다.
- IRP 수수료가 없는 곳은 어디인가요?
- 2026년 9월 17일 통합연금포털 맞춤형 수수료 비교에 1,000만 원을 넣어 조회한 38곳 중 신한투자증권·유안타증권·하나증권·한화투자증권 4곳이 0%였습니다. 은행은 0.2~0.35%, 보험은 최대 0.5%이며 비대면 할인은 각 사 할인 정보에서 따로 확인해야 합니다.
참고한 공식 자료
- 국세청 근로소득 세액공제 — 연금계좌 세액공제 한도·공제율 표
- 국세청 연금소득 — 납입한도 1,800만 원·연금수령 요건·연금수령한도 산식
- 국세청 연금소득 원천징수 방법 — 나이별 세율·종신 3%·이연퇴직소득 70/60/50%
- 금융감독원 통합연금포털 — 개인형 IRP 계좌안내
- 금융감독원 통합연금포털 — 퇴직연금 맞춤형 수수료 비교, 2026-09-17 직접 조회
- 국가법령정보센터 — 근로자퇴직급여 보장법 시행령 제18조 IRP 중도인출 사유, 시행 2026-03-24, 2026-09-17 열람
- 국가법령정보센터 — 같은 시행령 제2조 담보제공 사유, 2026-09-17 열람
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.