발행어음 금리 비교 2026년 9월 — 증권사 4곳 1년 최고 4.05%, 중도해지는 절반
9월 23일 현재 개인 원화 발행어음 1년물 금리는 신한투자증권 연 4.05%가 가장 높습니다.
그다음이 한국투자증권 4.00%, KB증권 3.95%, 미래에셋증권 3.85%입니다.
네 회사 상품 페이지를 같은 날 아침 로그인 없이 열어 금리표를 그대로 옮겼습니다.
약정 기간을 못 채우고 찾으면 이율이 절반가량으로 줄어든다는 점이 예금과 가장 다릅니다.
| 증권사 | 수시형 | 6개월 무렵 | 1년 | 적립식 | 만기 전 해지 | 고시일 |
|---|---|---|---|---|---|---|
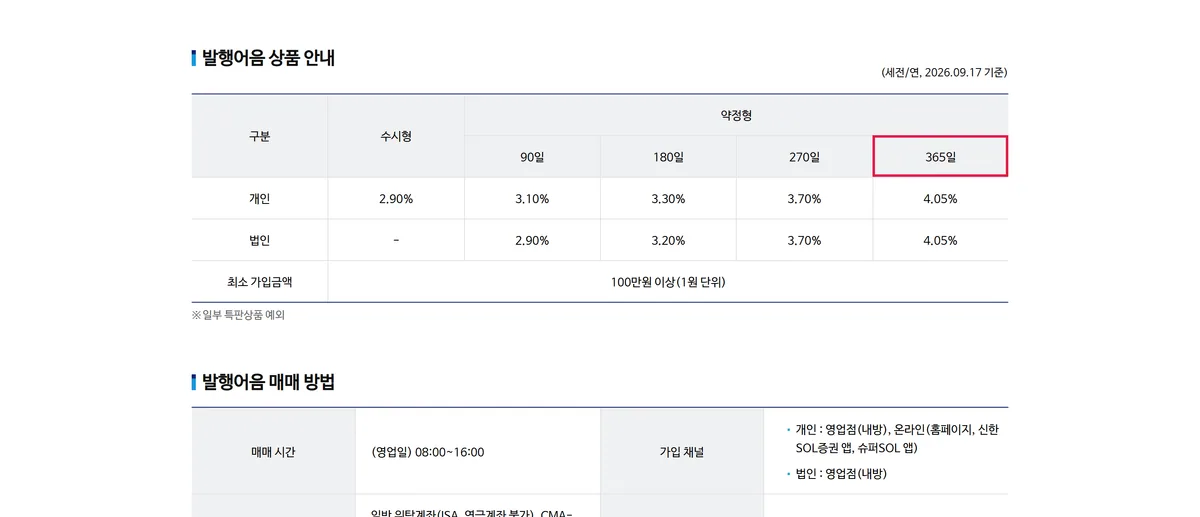
| 신한투자증권 | 2.90% | 3.30% (180일) | 4.05% (365일) | - | 약정의 50% | 2026-09-17 |
| 한국투자증권 | 2.85% | 3.25% (91~180일) | 4.00% (365일) | 4.60% | 보유기간별 20~70% | 2026-09-04 |
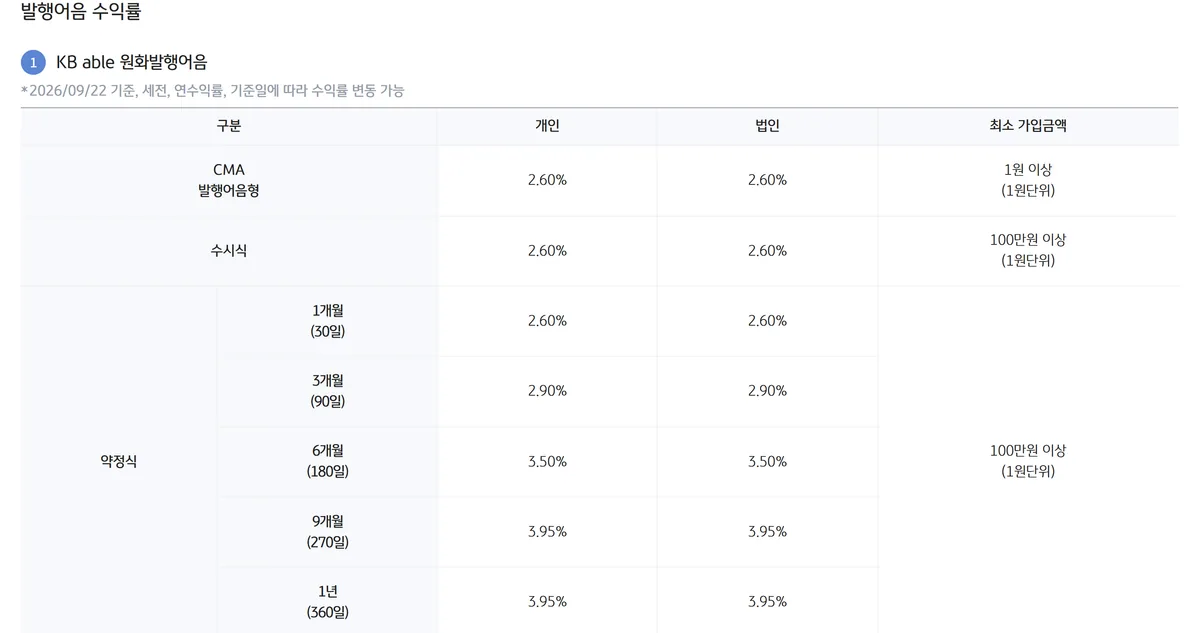
| KB증권 | 2.60% | 3.50% (180일) | 3.95% (360일) | 4.35% | 약정의 50% | 2026-09-22 |
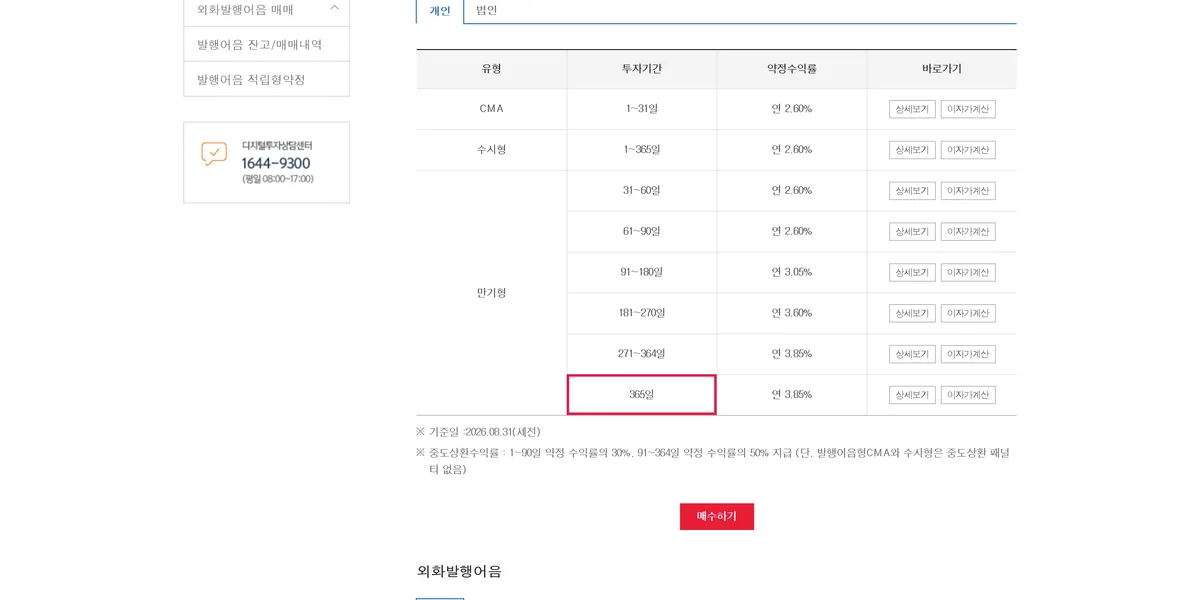
| 미래에셋증권 | 2.60% | 3.05% (91~180일) | 3.85% (365일) | - | 90일 이내 30%, 이후 50% | 2026-08-31 |
발행어음을 1년 묶어 두면 증권사별로 몇 %를 주나요?
1년 약정 기준 네 곳의 폭은 3.85~4.05%, 차이는 0.2%p입니다. 신한이 맨 위, 미래에셋이 맨 아래입니다.
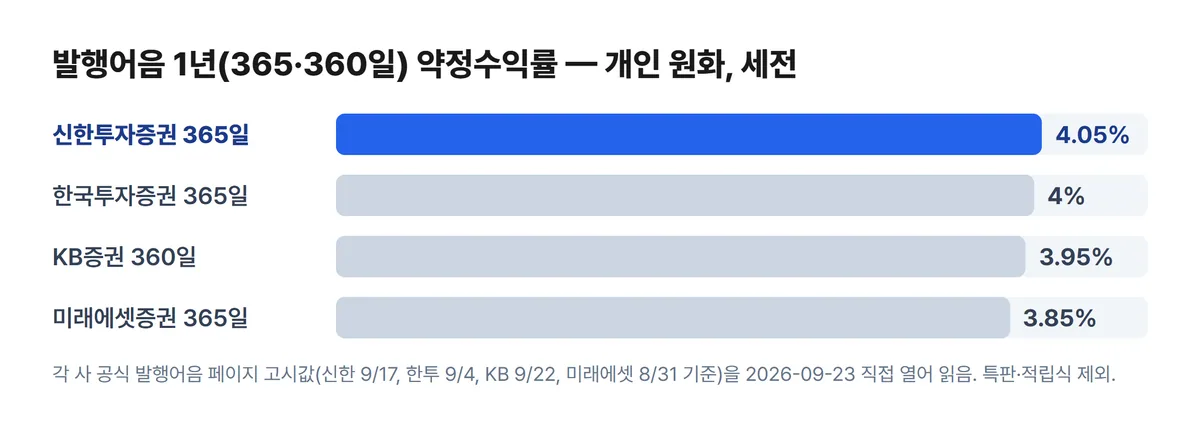
네 페이지를 나란히 놓고 보면 금리를 고시한 날짜부터 어긋납니다. 가장 오래된 값은 미래에셋의 8월 31일이고, 가장 새것은 KB의 9월 22일입니다.
둘 사이가 22일이라 표의 순위는 가입하는 날 다시 확인해야 합니다.
KB 1년 상품은 만기가 360일로 잡혀 있습니다. 다른 곳보다 5일 짧아서 1,000만 원 기준 세전 이자가 5,400원가량 덜 붙습니다.
은행 예금과 비교하면 어떤 위험이 다른가요?
발행어음은 예금자보호법의 보호를 받지 않습니다. 증권사가 자기 신용으로 자금을 빌려 기업금융 등에 굴리는 상품이라, 회사가 무너지면 원금도 잃을 수 있습니다.
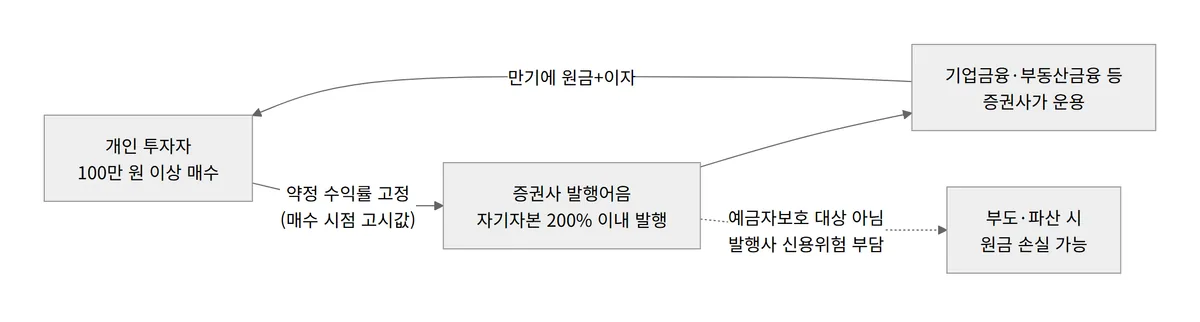
그래서 신용등급이 사실상 안전장치 역할을 합니다. 상품 페이지 표기로는 KB가 AA+, 한국투자·미래에셋이 AA입니다.
신한 페이지에서는 등급 문구를 찾지 못했습니다.
발행 총액은 자기자본의 두 배까지로 제한되고, 이 선에 닿으면 신규 매수가 사전 안내 없이 멈출 수 있습니다(KB·신한 안내 문구).
판매 회사 수는 9월 9일 삼성증권이 인가를 받으며 여덟 곳으로 늘었습니다(서울신문, 삼성증권 발행어음 사업 인가).
넣어 두는 기간이 짧으면 금리는 얼마나 내려가나요?
수시형은 2.60~2.90%에 머뭅니다. 1년 약정과 견주면 회사별로 1.15~1.35%p 낮습니다.
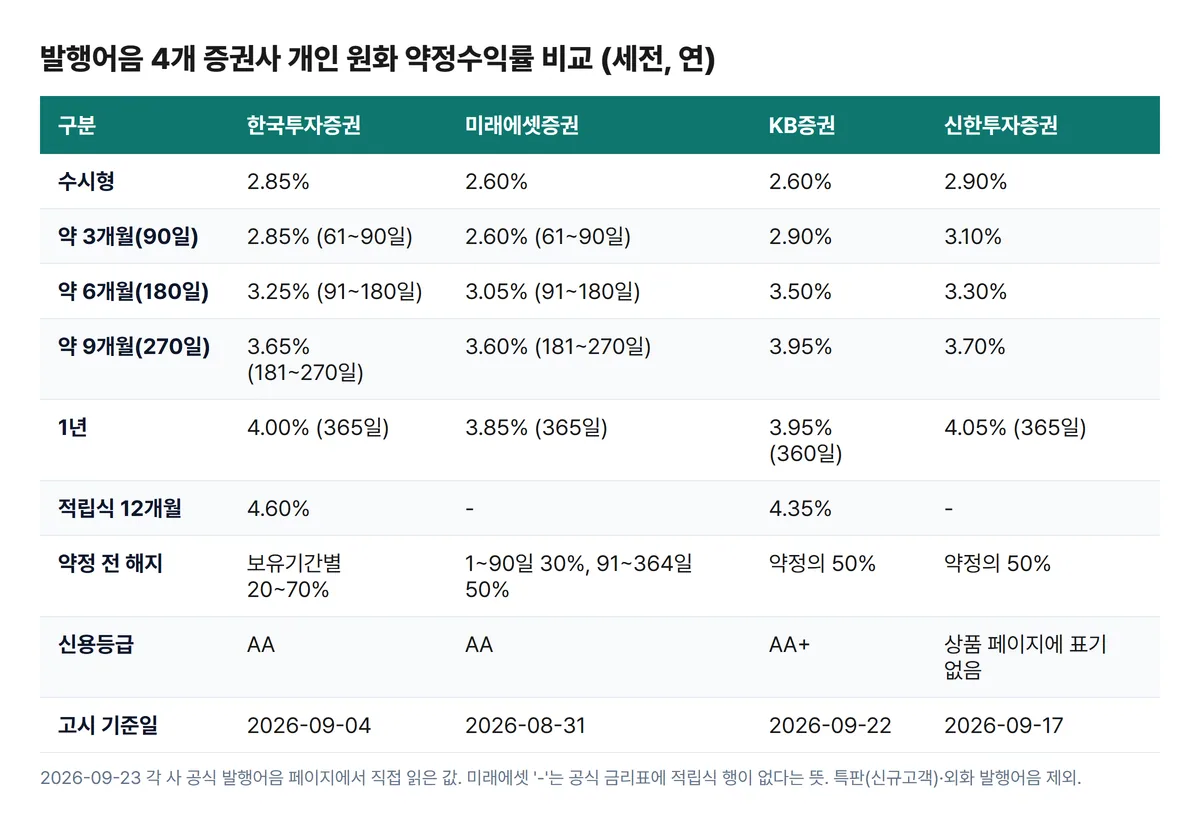
기간을 자르는 방식도 두 갈래입니다. 한국투자와 미래에셋은 '91~180일' 같은 구간 요율을 씁니다.
KB와 신한은 90·180·270일처럼 정해진 만기 상품을 냅니다.
반년만 맡긴다면 KB 180일 3.50%가 넷 중 가장 높고, 270일 3.95%는 KB 1년물과 금리가 같습니다.
계산해 보기 : 예금·적금 이자 계산기
만기 전에 찾으면 이자가 얼마로 줄어드나요?
신한과 KB는 약정 이율을 반으로 깎아 줍니다. 미래에셋은 보유 90일까지 30%, 91일부터 50%를 적용하고, 한국투자는 보유 기간에 따라 20~70% 사이에서 정합니다.
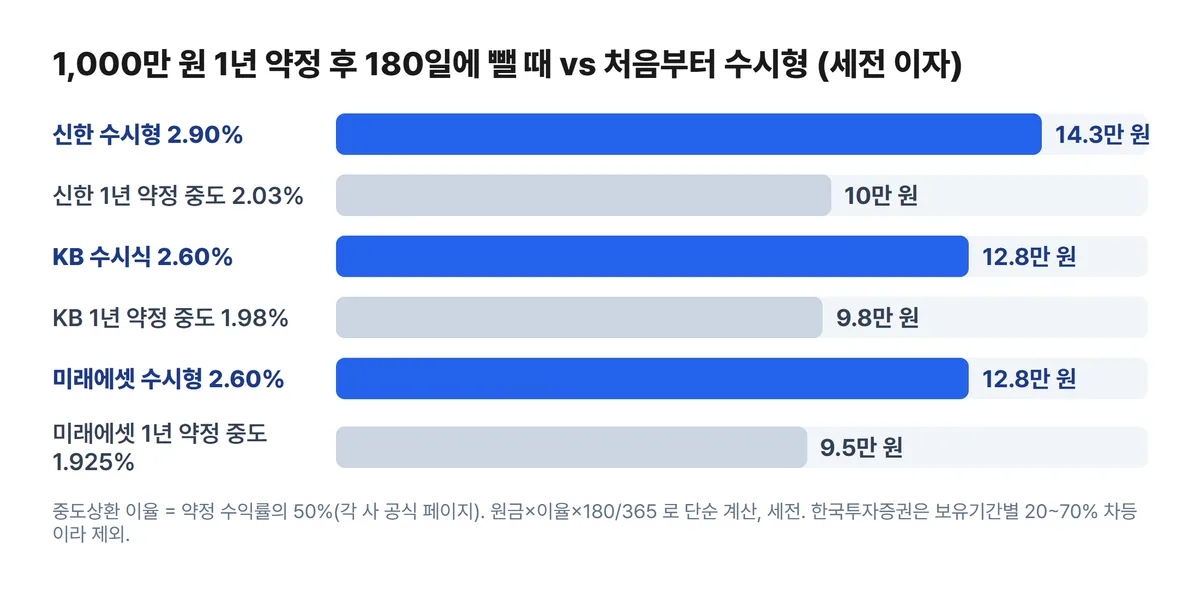
1,000만 원을 1년 약정에 넣고 180일 만에 꺼내는 상황을 계산했습니다. 신한은 2.03%가 붙어 세전 10만 원 남짓입니다.
같은 돈을 신한 수시형 2.90%에 뒀다면 14만 3천 원쯤 받았을 겁니다.
KB는 9만 8천 원 대 12만 8천 원, 미래에셋은 9만 5천 원 대 12만 8천 원으로 결과가 같은 방향입니다.
원인은 단순합니다. 세 회사 모두 1년 금리의 반이 수시형 금리에 못 미칩니다. 수시형은 언제 빼도 약정 이율 그대로라는 점을 KB·미래에셋·신한이 모두 적어 두었습니다.
적립식 금리 4.60%면 1년 뒤 이자는 얼마인가요?
월 100만 원씩 열두 번 넣으면 한국투자 4.60%는 세전 약 29만 9천 원, KB 4.35%는 약 28만 3천 원입니다.
넣은 돈이 매달 나뉘어 들어가 이자가 붙는 기간이 짧아지기 때문입니다.
1,200만 원 전체에 4.60%를 곱하면 55만 원이 나오지만, 실제 이자는 그 절반 정도에 그칩니다. 월 한도는 두 회사 모두 10만~1,000만 원입니다.
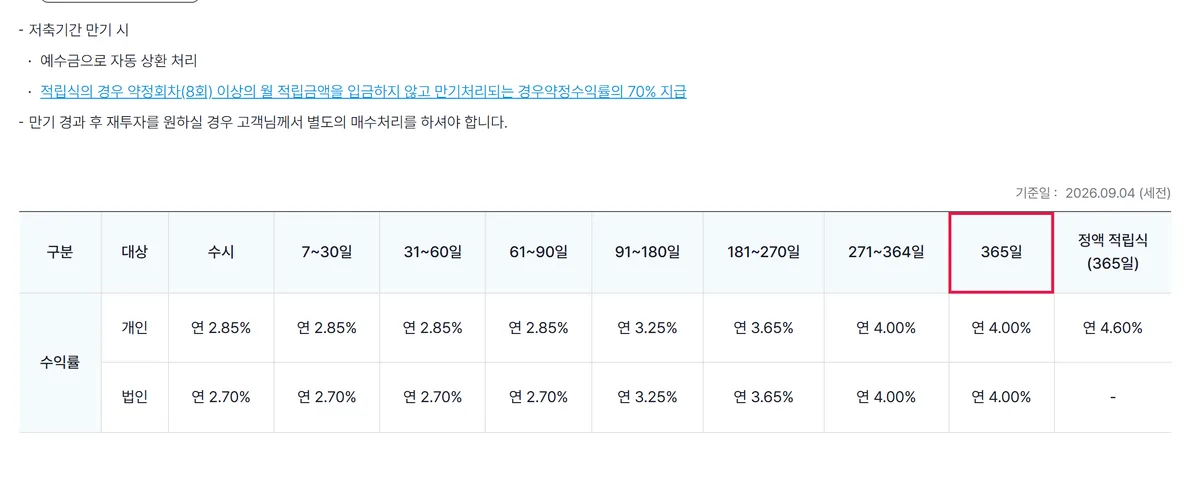
빠뜨리면 손해 보는 조건도 있습니다. 한국투자는 입금이 8회에 못 미친 채 만기가 되면 약정 이율의 70%로 계산합니다. KB는 중간 해지 때 별도 수수료를 받습니다.
참고 : 오토캐시백 카드사 비교 2026년 9월 — 신용 1.3% 세 곳, 삼성 1.0~1.2%
세금을 빼면 1,000만 원에 실제로 얼마가 남나요?
이자소득세 15.4%(국세 14%, 지방세 1.4%)를 떼고 나면 1년 이자는 32만 5천~34만 2천 원입니다. 맨 위 신한과 맨 아래 미래에셋의 차이는 1만 6,920원입니다.
회사별로 보면 신한 약 34만 2천 원, 한국투자 약 33만 8천 원입니다. KB는 만기가 360일이라 약 32만 9천 원, 미래에셋은 약 32만 5천 원입니다.
세금은 돈을 찾는 순간, 즉 만기 상환이나 중도 매도 때 원천징수됩니다. 한국투자와 신한 안내문에 과세 시점이 이렇게 나와 있습니다.
가입하기 전에 어떤 조건을 확인해야 하나요?
한 번에 100만 원 이상부터 살 수 있습니다. 한국투자·KB·신한이 같은 기준이고, KB CMA형만 1원 단위로 됩니다.
주문 가능 시간은 영업일에 한국투자 오전 8시~오후 5시, 신한 오전 8시~오후 4시입니다. 신한은 ISA·연금계좌로 매수할 수 없고, 산 건마다 통째로만 팔 수 있습니다.
한국투자는 토스뱅크 등 제휴 경로로 가입하면 약정 이율이 다를 수 있다고 적어 두었습니다.
미래에셋 페이지의 '이자가계산' 버튼은 로그인하지 않은 상태에서 눌러도 계산 창이 열리지 않았습니다.
예상 이자는 앱 로그인 뒤 화면으로 보는 게 가장 정확합니다.
참고 : 파킹통장 금리 순위 2026년 9월 — 153개 공시 조회, 3.2%는 두 곳
네 곳 조건을 한 표로 보면?
| 항목 | 2026-09-23 공식 페이지 기준 |
|---|---|
| 1년 금리 (세전) | 신한 4.05% / 한국투자 4.00% / KB 3.95%(360일) / 미래에셋 3.85% |
| 수시형 금리 | 신한 2.90% / 한국투자 2.85% / KB 2.60% / 미래에셋 2.60% |
| 적립식 12개월 | 한국투자 4.60% / KB 4.35% (월 10만~1,000만 원) |
| 중도해지 이율 | 신한·KB 약정의 50% / 미래에셋 30%(1~90일)·50%(91~364일) / 한국투자 20~70% 차등 |
| 예금자보호 | 해당 없음 (한국투자·미래에셋 AA, KB AA+) |
| 최소 금액 | 100만 원 (KB CMA형 1원) |
| 세금 | 15.4% 원천징수, 상환·매도 시점 |
| 1,000만 원·1년 세후 이자 | 약 32만 5천~34만 2천 원 |
아직 공식 확인이 안 된 내용은 무엇인가요?
삼성·NH·키움·하나증권은 로그인 없이 열리는 공식 금리표를 찾지 못해 이번 비교에 넣지 않았습니다. 각 회사 앱에서 보는 것이 정확합니다.
아홉 번째 사업자에 대한 심의가 잡혀 있다는 보도(소비자가 만드는 신문)가 있으나 결과는 아직 공식 발표가 없습니다.
한국투자의 기간별 중도상환 비율은 페이지 조회 버튼 뒤에 있고, 모든 금리는 시장 상황에 따라 수시로 조정됩니다.
결국 어떤 방식으로 넣는 게 맞나요?
- 1년 동안 손대지 않을 돈은 약정형 1년물이 수시형보다 1%p 이상 높다 (신한 4.05%, 한국투자 4.00%).
- 중간에 꺼낼 수도 있는 돈은 수시형. 1년물을 180일에 깨면 수시형 이자보다 적다.
- 예금자보호가 없으니 한 회사에 몰기보다 신용등급과 금액을 같이 본다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 각 증권사 공식 홈페이지와 앱에서.
자주 묻는 질문
- 발행어음은 예금자보호가 되나요?
- 되지 않습니다. 증권사가 자기 신용으로 발행하는 상품이라 예금보험공사 보호 대상이 아니고, 발행사가 부도나면 원금 손실이 날 수 있습니다. 각 증권사 상품 페이지에 적힌 신용등급(KB AA+, 한국투자·미래에셋 AA)을 함께 보는 이유입니다.
- 발행어음을 중도해지하면 어떻게 되나요?
- 약정형은 만기 전에 팔면 약정 이율보다 낮은 중도상환 이율이 붙습니다. 신한·KB는 50%, 미래에셋은 90일까지 30%·그 뒤 50%, 한국투자는 20~70% 차등입니다. 수시형은 언제 빼도 불이익이 없습니다.
- 발행어음 최소 가입금액은 얼마인가요?
- 한국투자·KB·신한 모두 100만 원부터입니다. KB의 CMA형은 1원부터 되고, 적립식은 월 10만 원 이상입니다.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.