종합소득세 세율 2026, 과세표준별 세금을 직접 계산해 보니
올해 소득에 매기는 종합소득세 세율은 6~45%, 8개 구간입니다. 2023년 귀속분부터 써 온 표가 2026년 귀속에도 그대로 이어집니다.
9월 26일 국세청 세율 안내와 국가법령정보센터 법령 원문을 열어 보고 이렇게 정리했습니다.
높은 세율은 경계를 넘긴 금액에만 매겨집니다. 과세표준을 5,000만 원에서 5,100만 원으로 올려 보면 세금 증가분은 24만 원입니다.
2026년 귀속 종합소득세 세율은 몇 구간인가요?
여덟 구간입니다. 1,400만 원까지 6%, 5,000만 원까지 15%, 8,800만 원까지 24%가 적용됩니다.
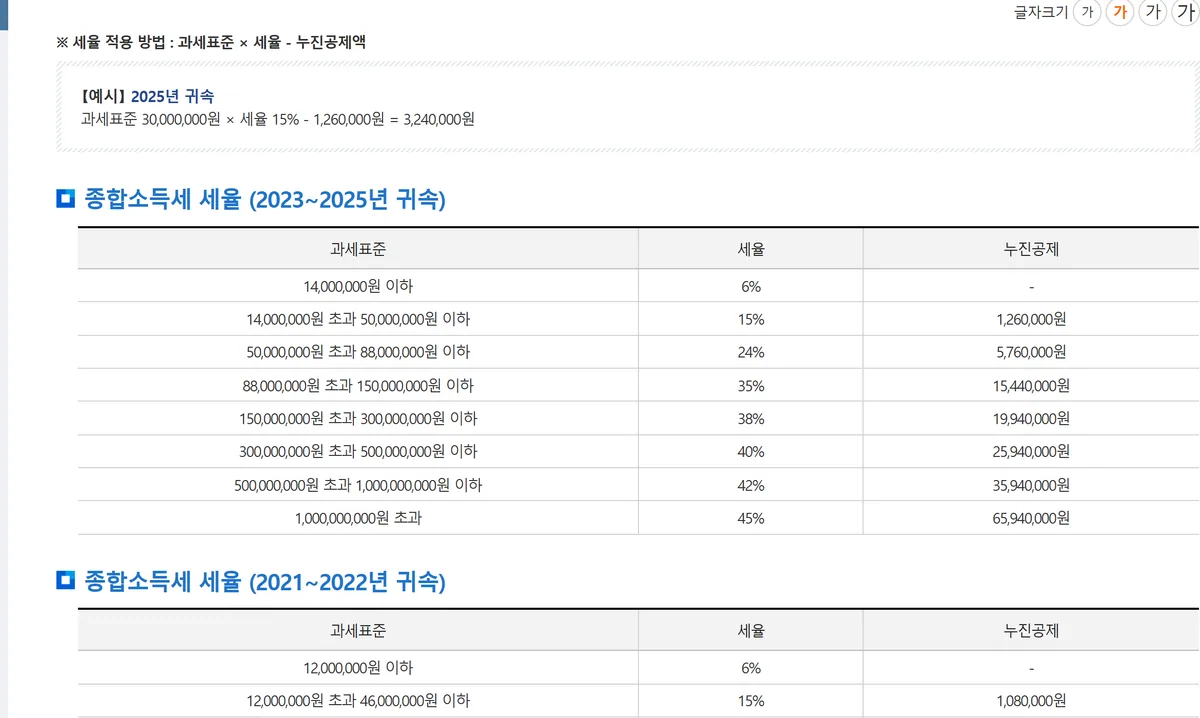
8,800만 원을 넘으면 35%, 1억 5,000만 원 초과는 38%입니다.
3억 원 초과 40%, 5억 원 초과 42%이고 최상단인 10억 원 초과가 45%입니다. 구간별 누진공제액은 126만 원에서 6,594만 원까지입니다.
국세청 누리집에 걸린 가장 최근 표의 제목은 '2023~2025년 귀속'이었습니다. 2026년이라고 붙은 표가 없어 법령을 따로 확인했습니다.
2026년 7월 1일 시행 소득세법에서 제55조 세율의 최종 개정일은 2022년 12월 31일이었습니다.
과세표준 3,000만 원의 산출세액은 얼마인가요?
324만 원이 나옵니다. 15%를 곱해 얻은 450만 원에서 누진공제 126만 원을 차감한 값입니다.
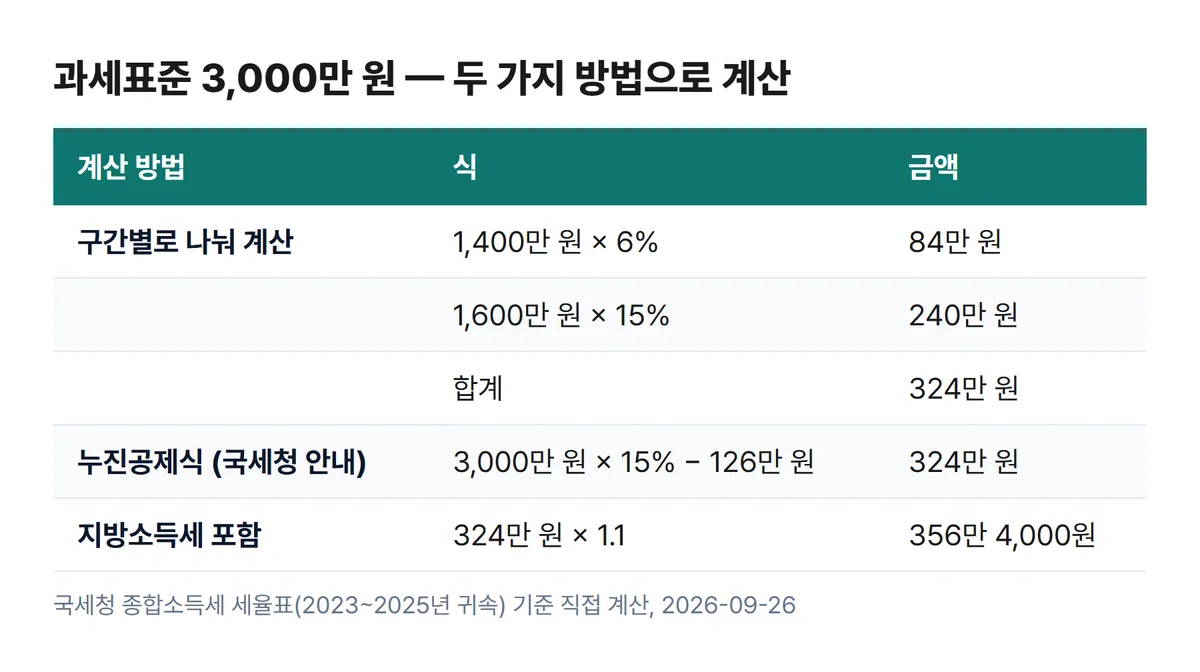
구간을 쪼개도 같은 답이 나옵니다. 앞 1,400만 원 몫은 6%인 84만 원이고, 남는 1,600만 원 몫은 15%인 240만 원입니다.
합하면 324만 원으로 국세청 예시 값과 일치합니다.
검증 삼아 1,000만 원에서 3억 원 사이 12개 금액을 두 계산법으로 직접 돌려 봤습니다. 차이가 난 금액은 하나도 없었습니다.
경계를 조금 넘기면 전체 소득의 세율이 바뀌나요?
바뀌지 않습니다. 윗 구간 세율은 경계 위로 넘친 부분에만 곱해집니다. 5,000만 원일 때 624만 원이던 세금이 5,100만 원에서는 648만 원이 됩니다.
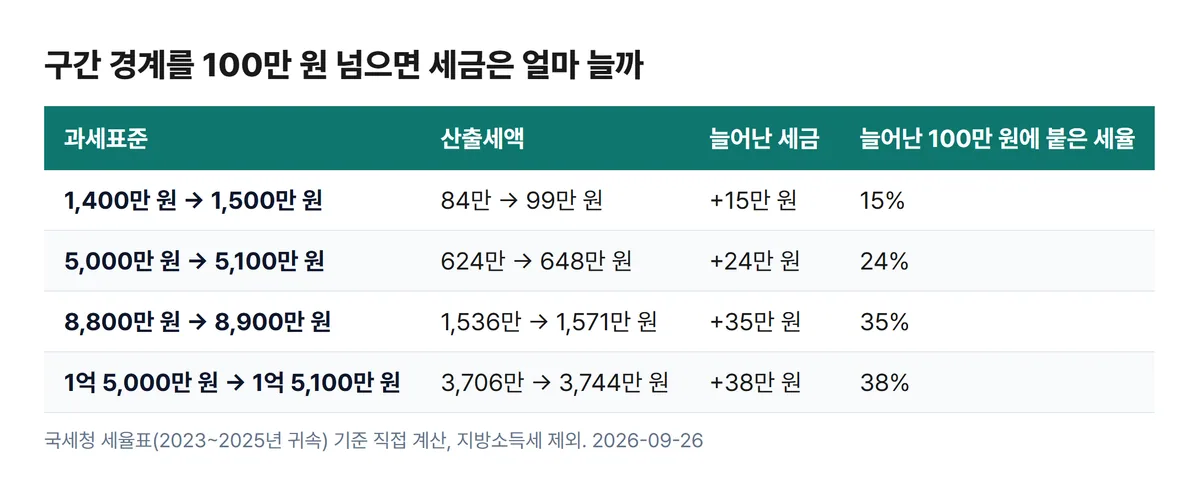
1,400만 원 경계를 100만 원 넘기면 세금은 15만 원 늘고, 8,800만 원 경계에서는 35만 원 늡니다. 늘어나는 폭은 딱 그 구간 세율만큼입니다.
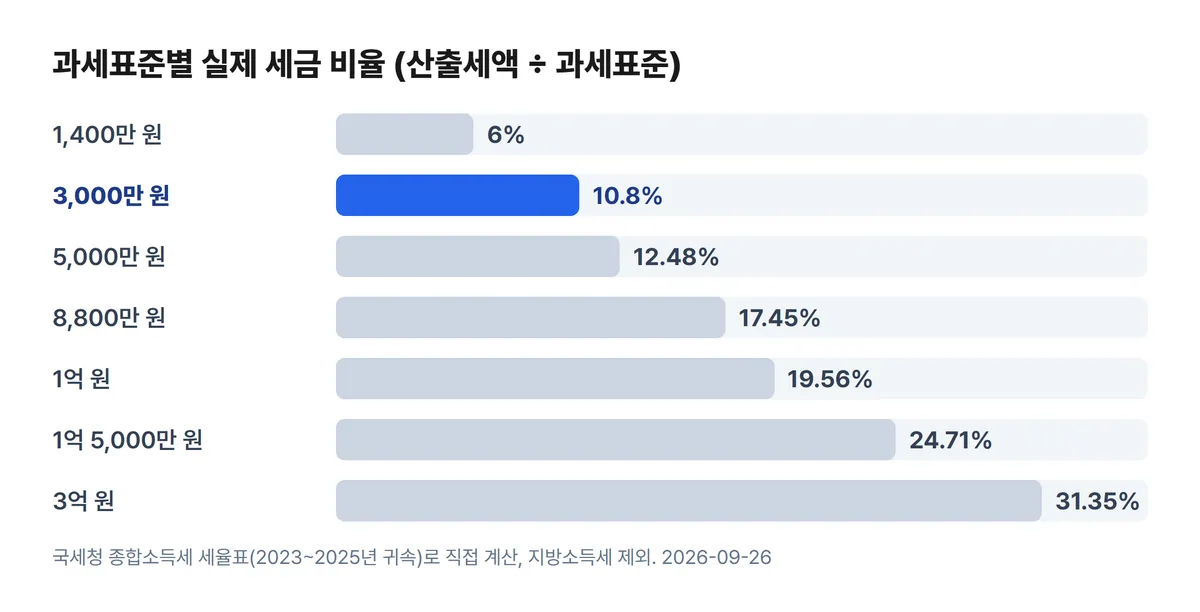
표의 세율과 실제로 떼이는 비율도 구분해야 합니다. 산출세액을 과세표준으로 나눠 보면 3,000만 원은 10.8%, 1억 원은 19.56%입니다.
1억 원이 속한 구간 세율 35%의 절반을 조금 넘는 수준입니다.
참고 : 경정청구 2026, 2021년 귀속까지 가능한 이유와 홈택스 경로
지방소득세를 합치면 부담은 어디까지 오르나요?
국세 산출세액에 10%가 더해집니다. 합산 세율로 보면 가장 낮은 구간 6.6%, 가장 높은 구간 49.5%입니다.
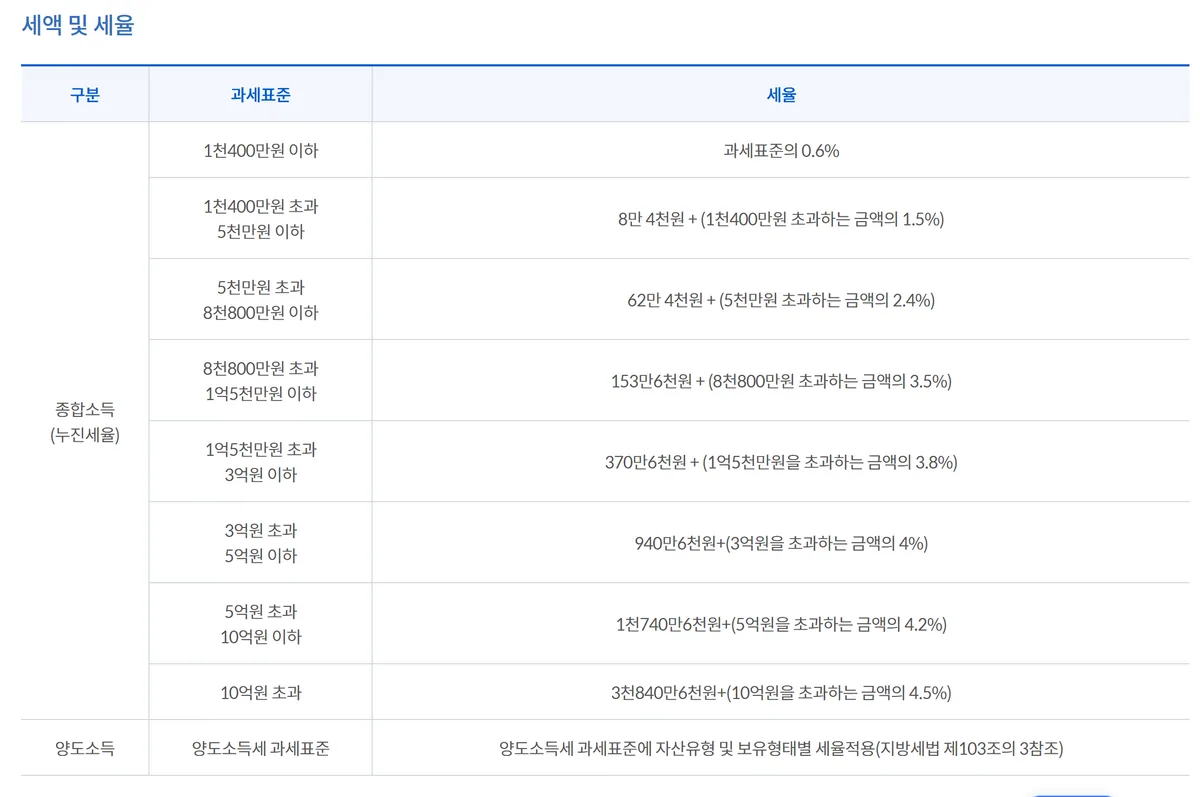
성동구청 표는 0.6%에서 시작해 4.5%에서 끝납니다.
5,000만 원 초과 구간의 기본액 62만 4,000원을 보면 국세 624만 원의 딱 10%입니다.
과세표준 3,000만 원이라면 국세 324만 원과 지방세 32만 4,000원을 합한 356만 4,000원을 냅니다.
신고 기한은 종합소득세와 같은 5월 1일~31일이고 위택스로 전자신고가 됩니다.
다만 구리시청 안내에는 세율 범위가 0.6~5.5%로 적혀 성동구 표와 차이가 있었습니다. 사는 곳 시·군·구 안내를 한 번 더 보는 편이 안전합니다.
세율을 곱하는 과세표준은 어떻게 구하나요?
총수입금액에서 필요경비를 제하고, 다시 소득공제를 제한 금액입니다. 세율표는 이 금액에만 적용됩니다.
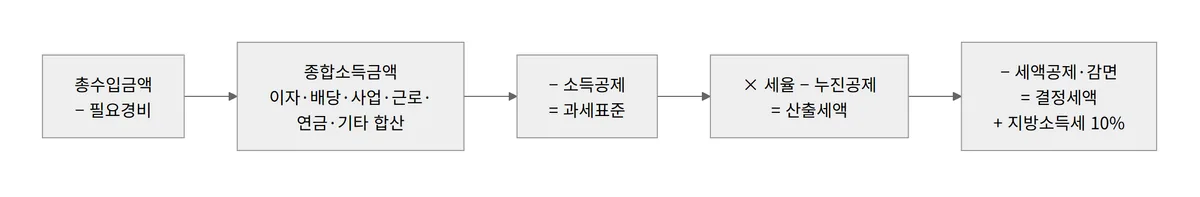
필요경비를 뺀 뒤에는 이자·배당·사업·근로·연금·기타의 여섯 소득을 한데 모읍니다. 세율을 곱해 산출세액을 얻은 다음에도 세액공제와 감면이 남아 있습니다.
그것까지 빼야 결정세액이 확정됩니다.
매출이 같은 두 사업자도 경비와 공제 규모가 다르면 서로 다른 구간에 놓입니다.
참고 : 부가세 계산기 2026, 합계는 1.1로 나눠야 맞다
2023년 개정 전 표와 비교하면 세금 차이는 얼마인가요?
과세표준에 따라 18만~54만 원이 덜 나옵니다. 개정으로 6% 구간 끝이 1,200만 원에서 1,400만 원으로 늘었습니다.
15% 구간 끝도 4,600만 원에서 5,000만 원으로 밀렸습니다.
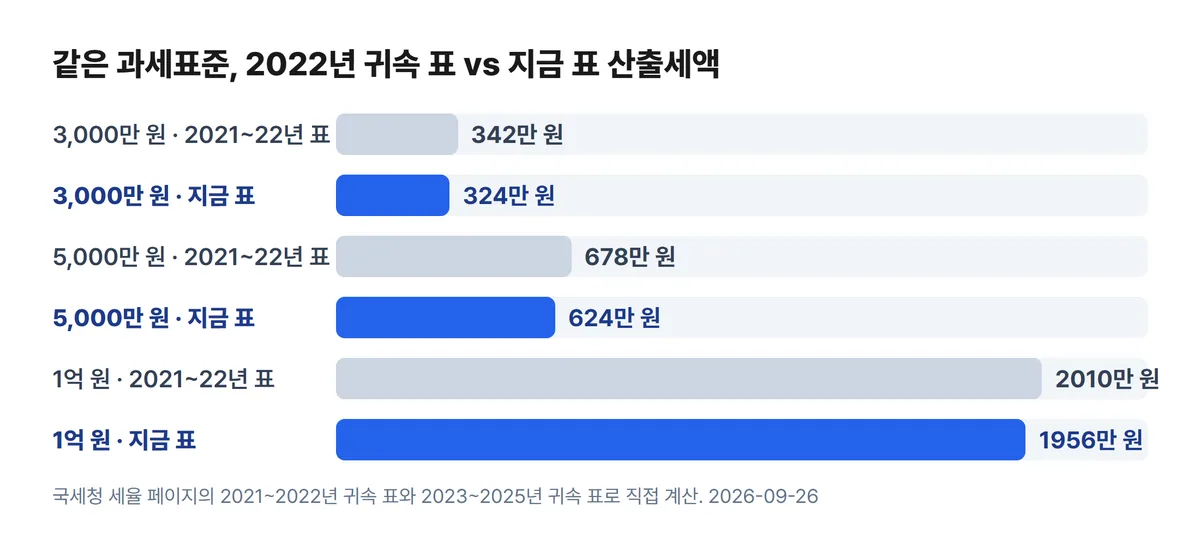
국세청 페이지에 함께 실린 옛 표로 같은 금액을 직접 계산해 보니 차이가 분명했습니다.
3,000만 원은 옛 표로 342만 원, 지금 표로 324만 원입니다. 5,000만 원은 678만 원과 624만 원으로 갈립니다.
5,000만 원 이상에서는 1억 원이든 3억 원이든 차이가 54만 원으로 고정됩니다. 8,800만 원부터 위쪽 경계와 세율은 손대지 않고 낮은 두 구간만 넓혔기 때문입니다.
11월 중간예납 금액도 세율표로 정해지나요?
아닙니다. 전년도 기준액의 2분의 1을 세무서가 계산해 고지합니다. 2026년 납부기한은 11월 30일 월요일입니다.
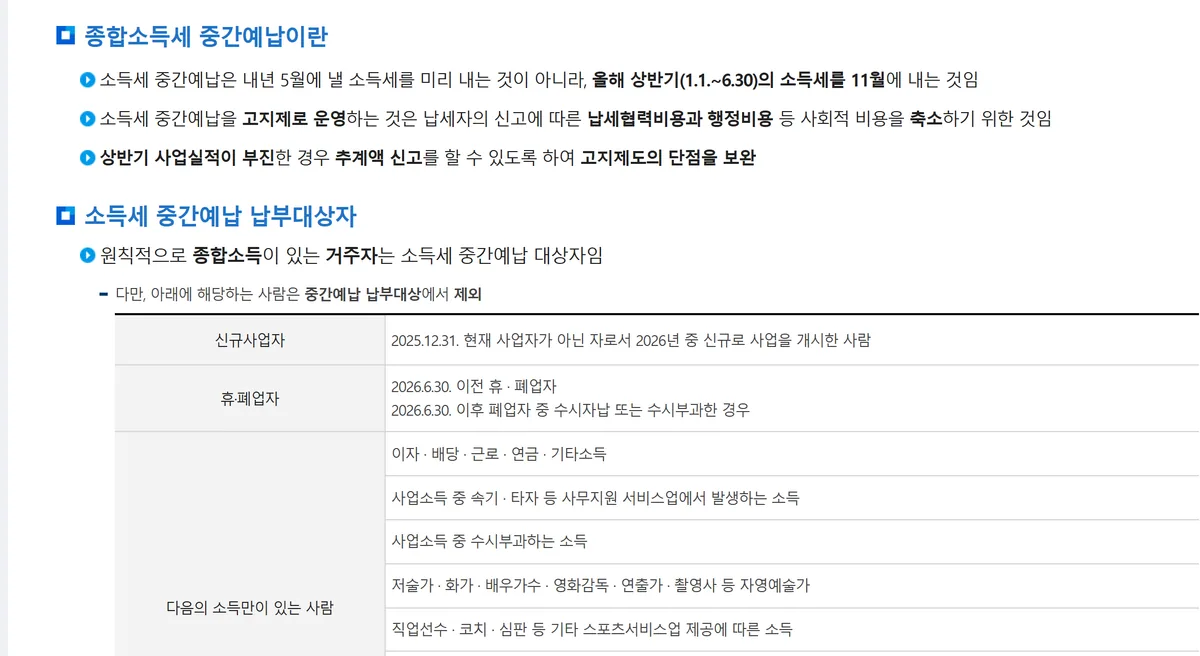
고지서는 11월 초에 발송됩니다. 근로·연금·이자·배당·기타소득만 있는 사람은 고지 대상에서 빠집니다.
2026년에 사업을 새로 연 사람과 계산된 세액이 50만 원에 못 미치는 사람도 마찬가지입니다.
세액이 1,000만 원을 넘으면 일부를 분납할 수 있고, 그 몫은 2027년 2월 1일까지 내면 됩니다. 상반기 실적이 부진했다면 추계액 신고라는 선택지도 국세청이 안내합니다.
참고 : 급여계산기 2026, 월급 300만 원 세후는 262만 원
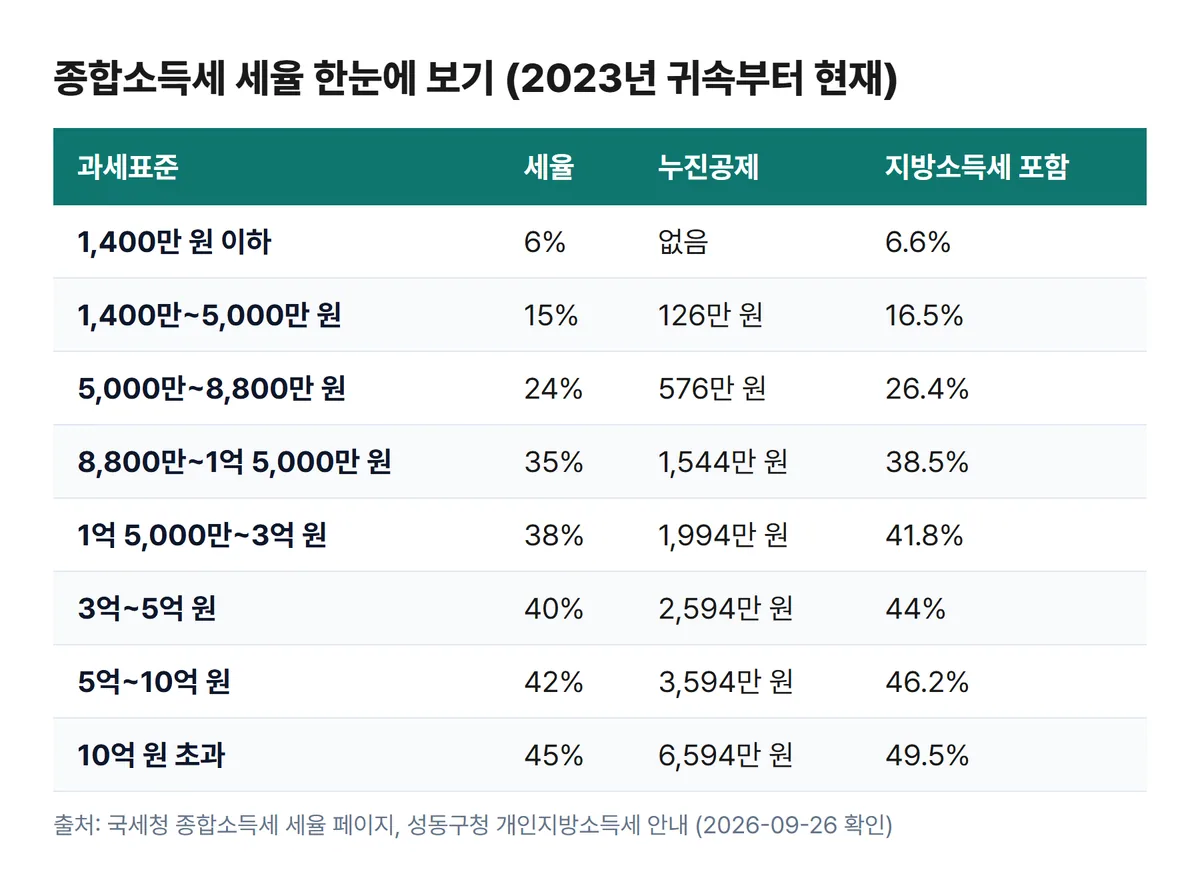
종합소득세 세율표를 한 장으로 보면?
| 과세표준 | 세율 | 누진공제 | 지방소득세 포함 |
|---|---|---|---|
| 1,400만 원 이하 | 6% | 없음 | 6.6% |
| 1,400만~5,000만 원 | 15% | 126만 원 | 16.5% |
| 5,000만~8,800만 원 | 24% | 576만 원 | 26.4% |
| 8,800만~1억 5,000만 원 | 35% | 1,544만 원 | 38.5% |
| 1억 5,000만~3억 원 | 38% | 1,994만 원 | 41.8% |
| 3억~5억 원 | 40% | 2,594만 원 | 44% |
| 5억~10억 원 | 42% | 3,594만 원 | 46.2% |
| 10억 원 초과 | 45% | 6,594만 원 | 49.5% |
아직 정해지지 않은 것은 무엇인가요?
재정경제부가 8월 3일 내놓은 2026년 세제개편안은 9월 초 국회 제출 일정이었습니다. 법으로 효력을 가지려면 국회 의결이 필요합니다.
연말 처리 결과가 나온 뒤 국세청 세율 페이지에 새 연도 표가 붙는지 보는 것이 가장 확실한 확인 방법입니다.
지방소득세 세율 범위 표기도 지자체마다 달랐습니다. 신고 전 위택스나 주소지 구청 안내를 확인해 두세요.
정리
- 2026년 귀속 종합소득세 세율은 6~45% 8구간이며 2022년 말 이후 개정되지 않았습니다.
- 과세표준 3,000만 원의 산출세액은 324만 원, 지방소득세까지 356만 4,000원입니다.
- 사업자의 다음 일정은 11월 30일 기한의 중간예납입니다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 국세청(홈택스·국번 없이 126)에서.
자주 묻는 질문
- 종합소득세 누진공제는 어떻게 계산하나요?
- 과세표준에 해당 구간 세율을 곱한 뒤 그 구간의 누진공제액을 빼면 산출세액이 됩니다. 누진공제액은 아래 구간을 낮은 세율로 계산한 효과를 한 번에 반영한 숫자라, 구간을 나눠 더한 결과와 같습니다.
- 종합소득세 과세표준 5,000만 원이면 세금은 얼마인가요?
- 국세청 세율표 기준 산출세액은 624만 원입니다. 개인지방소득세 10%인 62만 4,000원을 더하면 686만 4,000원이며, 세액공제·감면이 있으면 실제 납부액은 더 줄어듭니다.
- 종합소득세 중간예납 대상은 누구인가요?
- 종합소득이 있는 거주자가 원칙적인 대상입니다. 근로·연금·이자·배당·기타소득만 있거나, 올해 새로 사업을 시작했거나, 계산된 세액이 50만 원 미만이면 고지되지 않습니다.
참고한 공식 자료
- 국세청 종합소득세 세율 — 2023~2025년 귀속 8단계 6~45%·누진공제, 2021~2022·2018~2020·2017년 귀속 표
- 국가법령정보센터 소득세법 제55조 세율 — 시행 2026.7.1. 법률 제21221호, 세율 마지막 개정 2022.12.31.
- 성동구청 개인지방소득세 안내 — 종합소득분 0.6~4.5% 누진세율표
- 구리시청 지방소득세 안내 — 종합소득분 납기 5.1.~5.31., 소득세와 동시징수
- 국세청 종합소득세 중간예납 안내 — 전년 기준액 1/2, 11월 초 고지, 2026.11.30. 기한, 50만 원 미만 제외, 분납 2027.2
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.