정기예금 금리 높은곳, 은행 기본금리 4%는 아직 0개
지금 은행 정기예금 금리를 기본금리로만 줄 세우면 1위는 전북은행 JB 다이렉트예금 3.98%입니다.
은행 상품 가운데 기본금리가 4%를 넘는 곳은 아직 없었습니다. 기사에 나오는 4%대는 저축은행 금리이거나, 은행의 최고우대금리 칸에 적힌 숫자입니다.
| 구분 | 상품 | 기본금리 |
|---|---|---|
| 은행 6개월 1위 | 수협은행 헤이(Hey)정기예금 | 3.75% |
| 은행 12개월 1위 | 전북은행 JB 다이렉트예금 | 3.98% |
| 은행 24개월 1위 | 전북은행 JB 다이렉트(자유만기) 예금 | 3.98% |
| 저축은행 6개월 1위 | HB저축은행 스마트 6개월 회전정기예금 | 4.06% |
| 저축은행 12개월 1위 | 예가람저축은행 e-The프리미엄 회전정기예금 | 4.13% |
| 저축은행 24개월 1위 | 고려저축은행 회전정기예금(비대면) | 4.10% |
| 은행 12개월 최고우대 1위 | 경남은행 The든든예금(시즌2) | 2.55% (최고 4.10%) |
| 큰 은행 12개월 1위 | NH올원e예금 | 3.65% |
| 하나은행 12개월 대표 | 하나의정기예금 | 2.30% |
금융감독원 금융상품한눈에 비교공시, 1천만 원·가입대상 제한없음 조건
1. 기사 속 4%대 예금은 어느 칸의 숫자인가요?
은행이라면 우대조건을 다 채웠을 때의 최고금리, 아니면 저축은행 기본금리입니다.
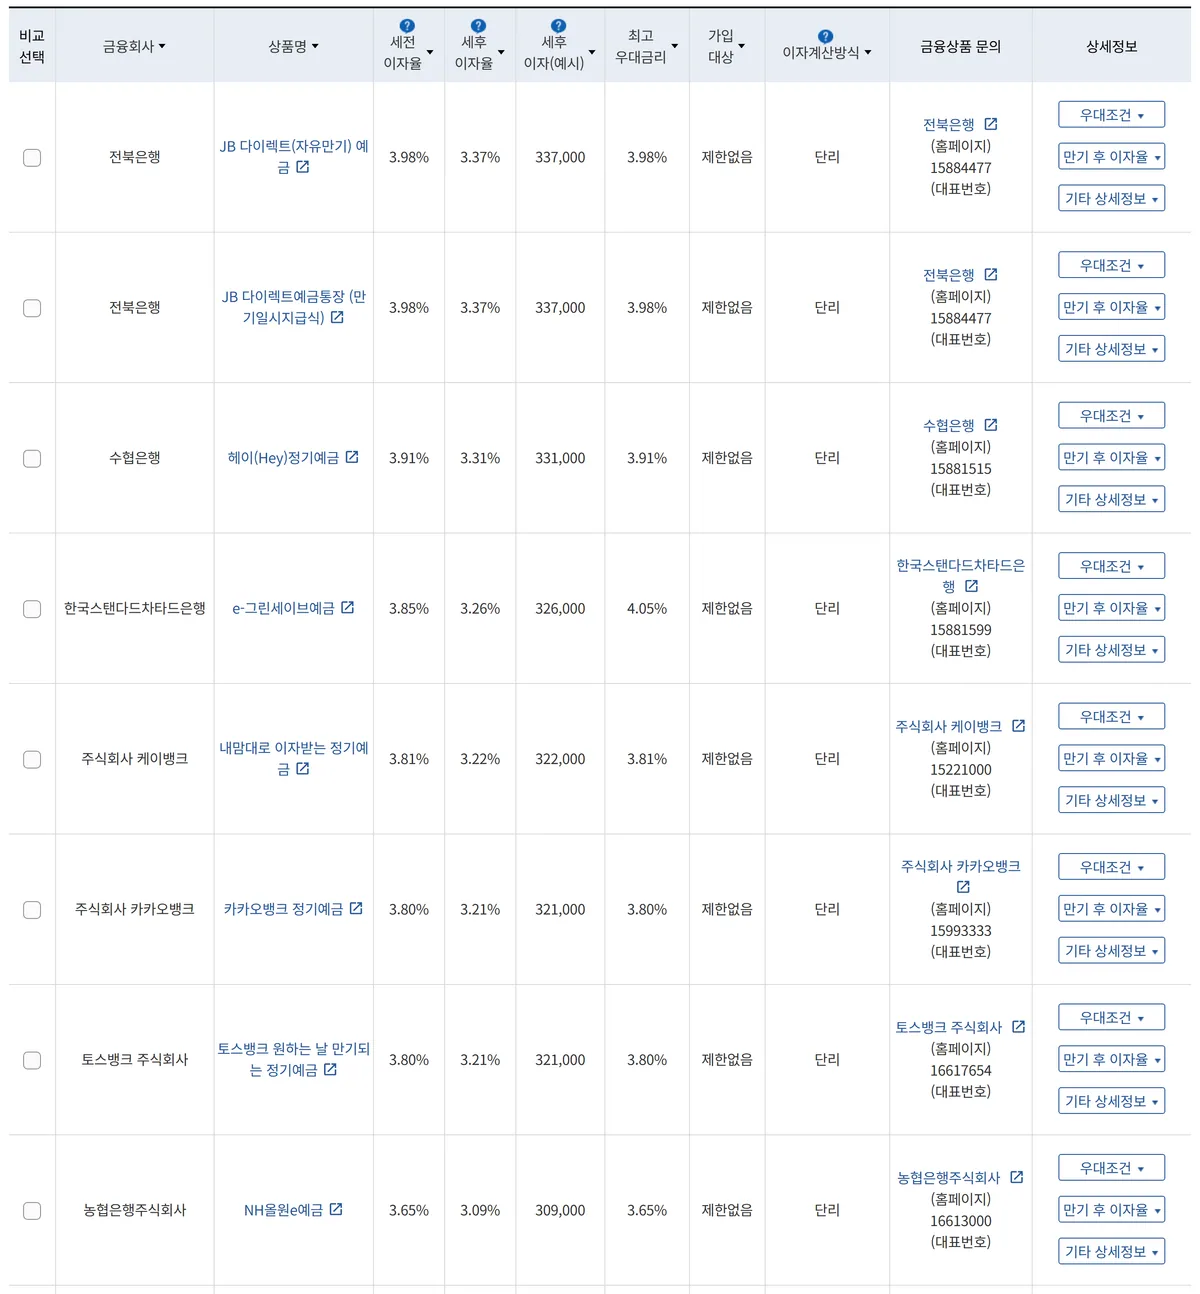
금융상품한눈에 화면에는 금리가 두 칸으로 나뉩니다. 왼쪽은 누구나 받는 기본금리, 오른쪽은 조건을 채워야 받는 최고우대금리입니다.
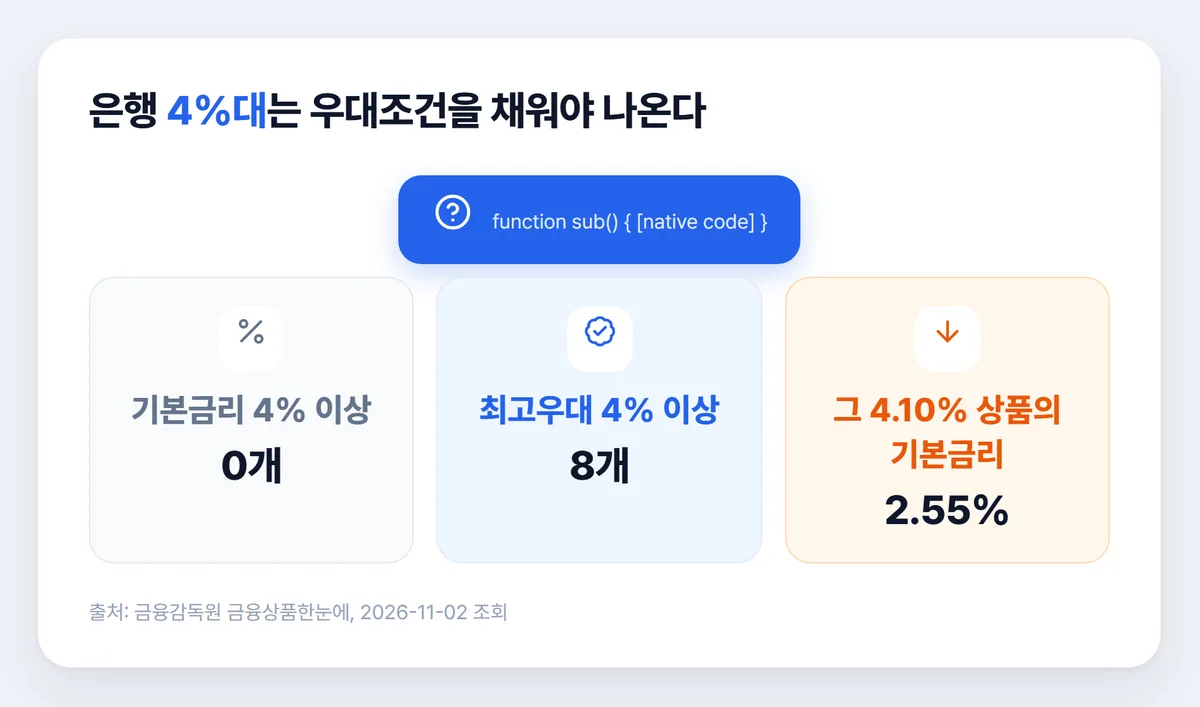
오른쪽 칸 기준으로 다시 정렬하면 4%를 넘는 은행 상품이 8개 나옵니다. 맨 위는 경남은행 The든든예금(시즌2)입니다.
그런데 이 상품은 왼쪽 칸이 2.55%입니다. 금리의 큰 몫이 우대 항목에 걸려 있어서, 하나라도 빠지면 기본금리 1위 상품보다 이자가 적어집니다.
부산은행 특판 정기예금도 모양이 같습니다. 최고금리만 보고 고른 사람이 만기 때 예상보다 적은 이자를 받는 건 대개 이 차이 때문입니다.
최고금리가 높다고 나쁜 상품인 것은 아닙니다. 급여 이체나 카드 실적처럼 이미 쓰는 거래가 조건이라면 오히려 유리할 수 있습니다.
최고금리는 우대조건을 전부 채운 사람에게만 붙습니다.
2. 은행 정기예금 금리, 한 달 사이 얼마나 올랐나요?
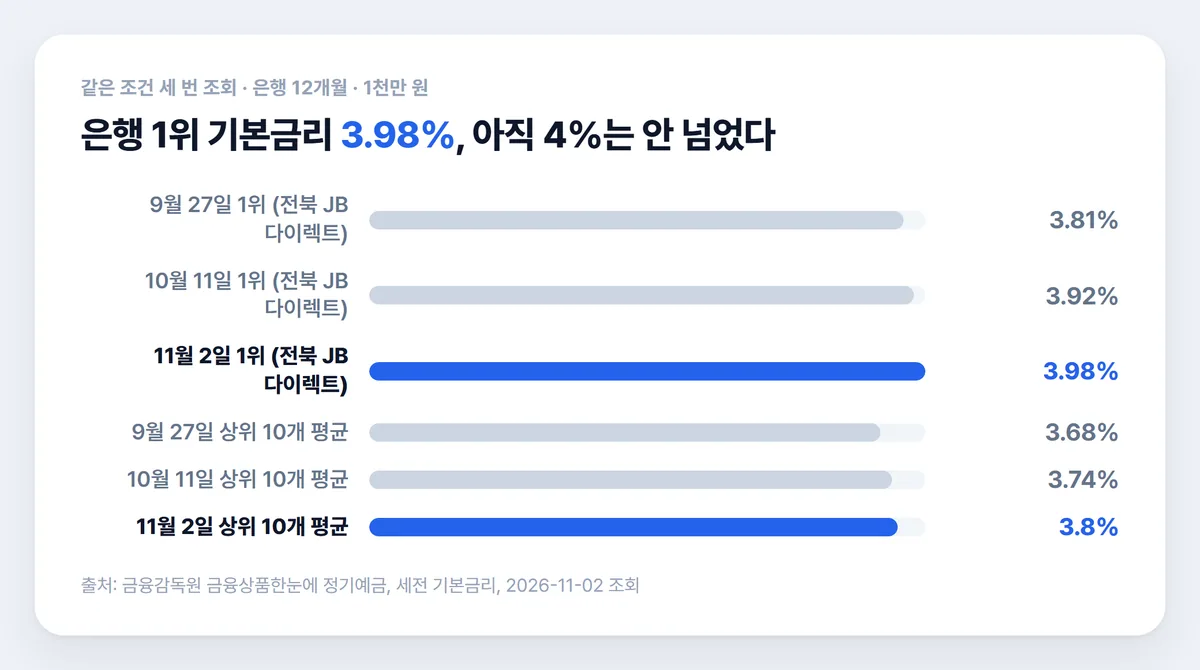
9월 말부터 세 번 같은 조건으로 조회했는데, 1위 기본금리가 0.17%p 올랐습니다.
직접 해보니 조회 화면에서 손댈 곳은 많지 않았습니다. 저축 메뉴에서 정기예금을 고르고, 금액과 기간을 넣은 뒤 권역을 은행으로 두면 목록이 뜹니다.
정렬 기준을 바꾸면 같은 목록이 기본금리 순과 우대금리 포함 순으로 각각 다시 줄을 섭니다. 이 글의 순위는 전부 그렇게 직접 정렬해 읽은 값입니다.
조건은 매번 1천만 원, 1년 만기, 가입대상 제한 없음으로 맞췄습니다. 1위는 세 번 모두 전북은행이었고, 상위 10개 평균도 같은 방향으로 움직였습니다.
그렇다고 은행들이 일제히 금리를 올린 것은 아닙니다. 10월 중순과 같은 상품끼리 맞춰 보면 셋 중 둘은 금리를 그대로 두었고, 내린 곳도 몇 군데 있었습니다.
2위권에는 수협은행 헤이정기예금과 카카오뱅크 정기예금이 있습니다. 앞쪽은 인터넷은행과 지방은행이 차지하고, 큰 시중은행은 중간 아래에 머뭅니다.
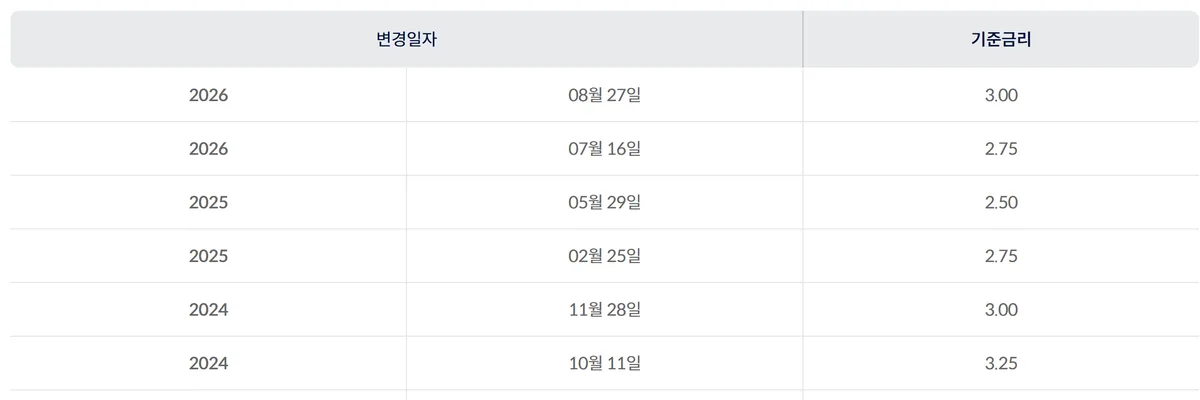
배경에는 8월 말 한국은행의 기준금리 인상이 있습니다. 9월 예금은행 저축성수신금리 평균도 3.45%로 올라왔습니다.
3. 저축은행 정기예금과의 차이는 얼마인가요?
1천만 원을 1년 맡기면 은행 1위와 저축은행 1위의 세후 이자 차이는 1만 2천 원 정도입니다.
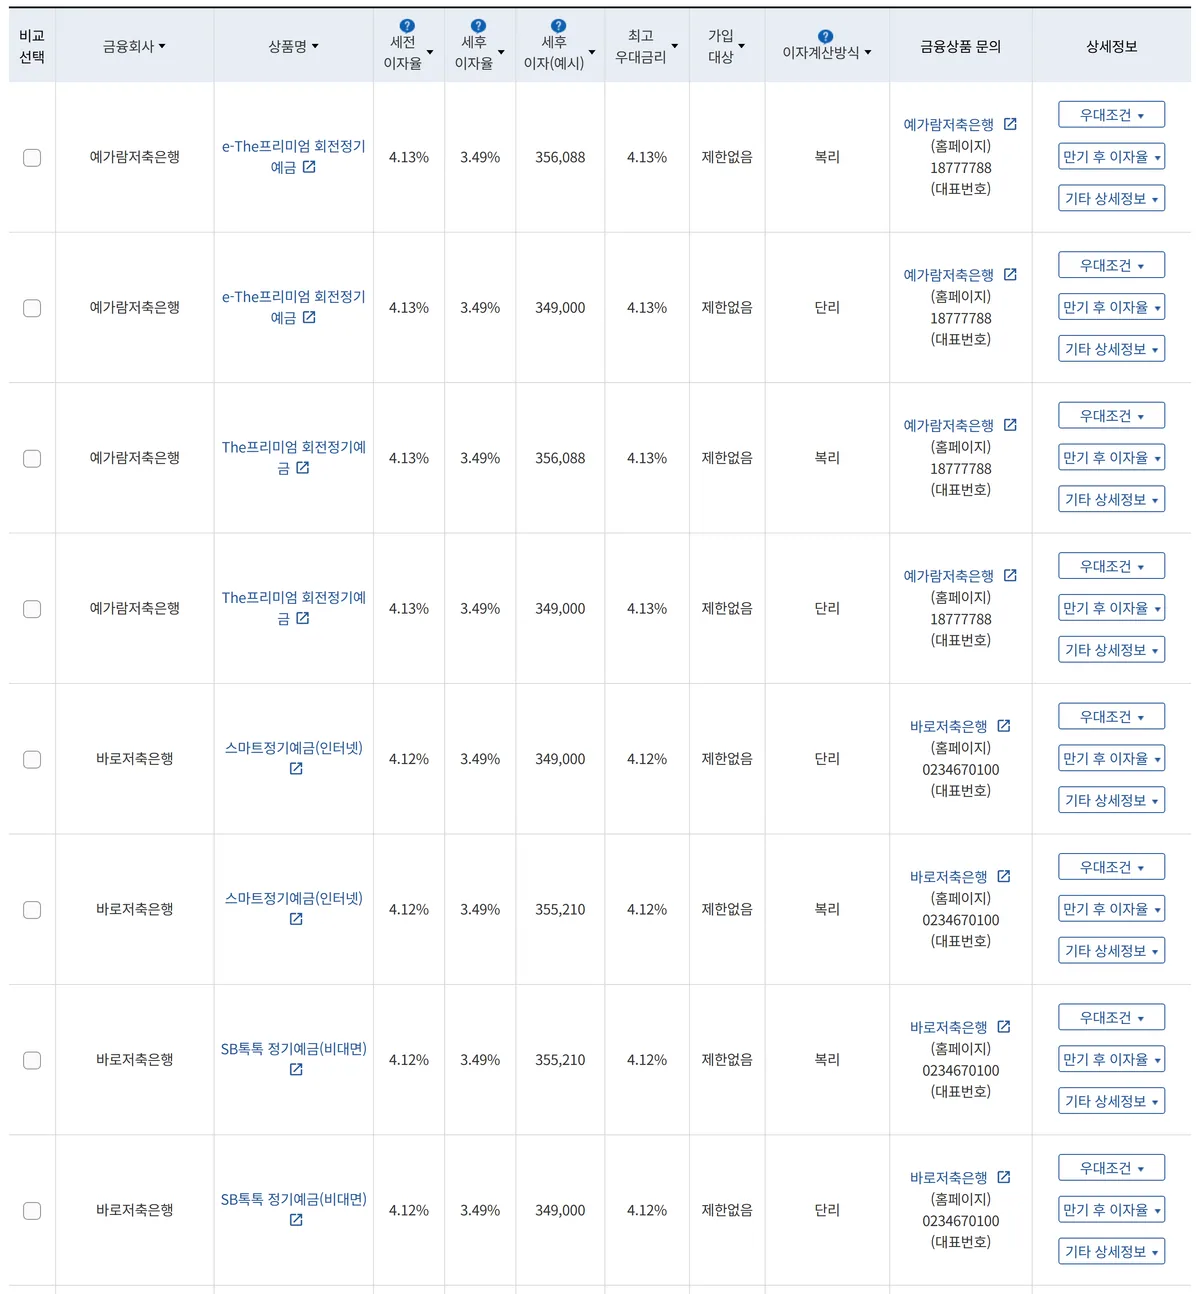
저축은행은 기본금리 순으로 위에서 50개를 봐도 전부 4%를 넘었습니다. 1위는 예가람저축은행, 바로 뒤가 바로저축은행입니다.
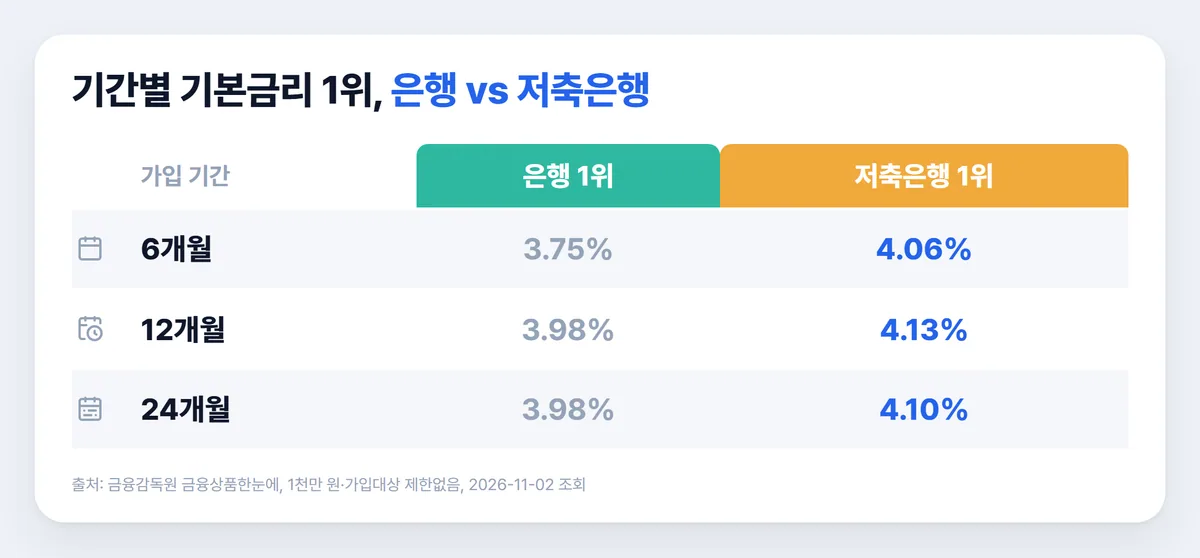
6개월이든 2년이든 저축은행 1위가 은행 1위보다 높다는 순서는 바뀌지 않았습니다. 차이가 가장 큰 건 6개월 쪽입니다.
금액으로 바꿔 보면 생각보다 작습니다. 금융상품한눈에가 이자소득세를 빼고 보여 주는 세후 이자로, 은행 1위는 33만 7천 원, 저축은행 1위는 34만 9천 원입니다.
정작 크게 갈리는 건 은행 사이입니다. 하나은행 하나의정기예금은 같은 조건에서 19만 5천 원이라, 은행 1위에 둔 경우보다 14만 원 넘게 적습니다.
저축은행이라서 보호 한도가 줄어드는 것은 아닙니다. 예금보험공사 기준으로 금융회사마다 한 사람당 원금과 소정이자를 합쳐 1억 원까지 보호됩니다.
한도는 지점이나 상품별이 아니라 금융회사 한 곳 기준입니다. 그보다 큰 돈을 맡길 계획이라면 여러 곳에 나눠 두는 게 기본입니다.
4. 다음에 숫자가 바뀌는 시점은?
이번 기록은 9월 말, 10월 중순에 이은 세 번째 조회입니다. 금액과 기간을 매번 똑같이 맞춰야 오른 폭을 비교할 수 있어서 조건을 바꾸지 않고 있습니다.
공시 금리는 은행이 상품 금리를 바꾸는 날 곧바로 달라집니다. 정해진 발표일이 따로 없으니 가입하는 날 은행 앱에서 다시 보는 게 가장 정확합니다.
- 은행 기본금리 1위는 오르고 있지만 아직 4%에 닿지 않았습니다.
- 지금 높은 순서는 저축은행, 그다음 전북·수협·카카오뱅크입니다.
- 최고우대금리로 고를 땐 우대 항목을 상품설명서에서 먼저 대조합니다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 금융감독원 금융상품한눈에와 각 은행 공시에서.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.