주담대 고정금리가 변동보다 비싸진 9월, 은행별 금리
9월에 새로 실행된 주담대 금리는 평균 연 4.88%였고, 고정금리형은 5.11%로 변동금리형보다 0.35%p 높았습니다.
10월 29일 한국은행 가중평균금리 원자료와 같은 날 오후 은행연합회 공시를 직접 열어 확인한 값입니다.
| 항목 | 9월 값 | 비교 시점 |
|---|---|---|
| 주담대 평균(신규) | 4.88% | 8월 4.66% · 1년 전 3.96% |
| 고정금리 주담대 | 5.11% | 1년 전 3.94% |
| 변동금리 주담대 | 4.76% | 1년 전 4.08% |
| 신규 가계대출 고정 비중 | 24.0% | 1년 전 62.1% |
| 5대 은행 분할상환 주담대 | 4.77~5.31% | KB국민 최저 · NH농협 최고 |
한국은행 9월 가중평균금리·은행연합회 비교공시, 2026-10-29 확인
9월 주담대 금리 4.88%는 누구 기준인가요?
9월 한 달 동안 새로 나간 대출의 평균입니다. 통계 용어로는 신규취급액 기준입니다.
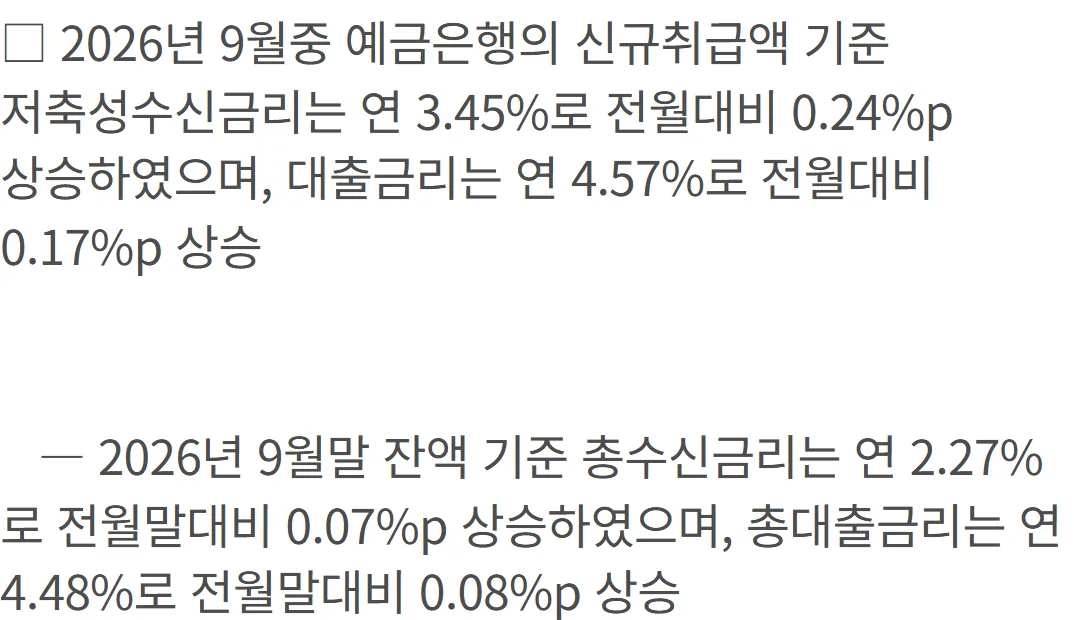
오래전에 받은 대출까지 합친 잔액 기준 평균은 9월 말 4.48%로 낮습니다. 금리가 싸던 시절 대출이 섞여 천천히 따라오기 때문입니다.
그래서 기사 속 숫자가 기존 대출자의 이자에 곧바로 붙지는 않습니다. 변동금리라면 약정서의 변경일이 와야 다시 계산됩니다.
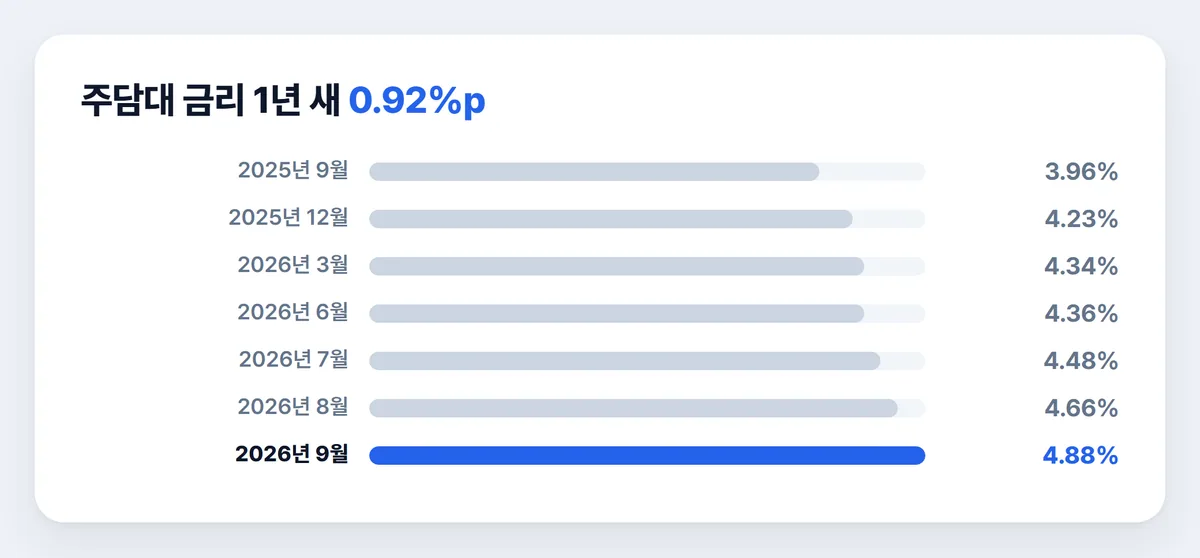
1년 새 0.92%p, 7월 이후 두 달 새에만 0.4%p가 올랐습니다. 붙임 표의 2022년(4.24%)·2023년(4.37%) 연평균보다도 높습니다.
9월 값은 잠정치라 다음 발표에서 소수점 아래가 고쳐질 수 있습니다.
고정금리가 변동금리보다 비싸진 건 언제부터인가요?
8월에 이미 0.35%p 차이가 났고 9월에도 같은 간격이었습니다. 8월은 고정 4.88%·변동 4.53%였습니다.
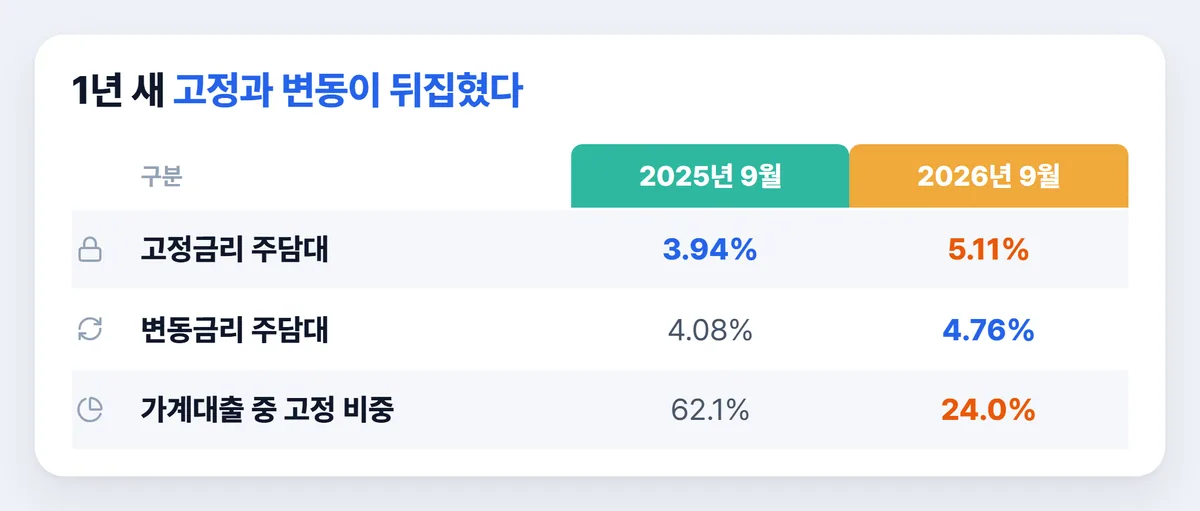
고정형은 약정 기간 동안 이자율이 묶이고, 변동형은 코픽스 같은 지표를 따라 주기마다 다시 정해집니다.
1년 전에는 고정형이 오히려 쌌습니다. 그 사이 신규 가계대출의 고정 비중이 크게 줄어, 지금은 넷 중 셋이 변동금리입니다.
기사 제목에 고정금리 5%대라는 말이 보이면 모든 주담대가 5%를 넘은 것처럼 들립니다. 변동형 평균은 아직 4%대 후반입니다.
고정이 늘 비싸다는 공식은 없고, 앞으로 어느 쪽이 덜 낼지는 금리 흐름에 달려 있어 미리 알 수 없습니다.
은행별 주담대 금리는 얼마나 차이 나나요?
5대 시중은행 사이에서만 0.54%p가 벌어졌습니다. 은행연합회 비교공시에서 분할상환방식 주담대로 직접 조회한 값입니다.
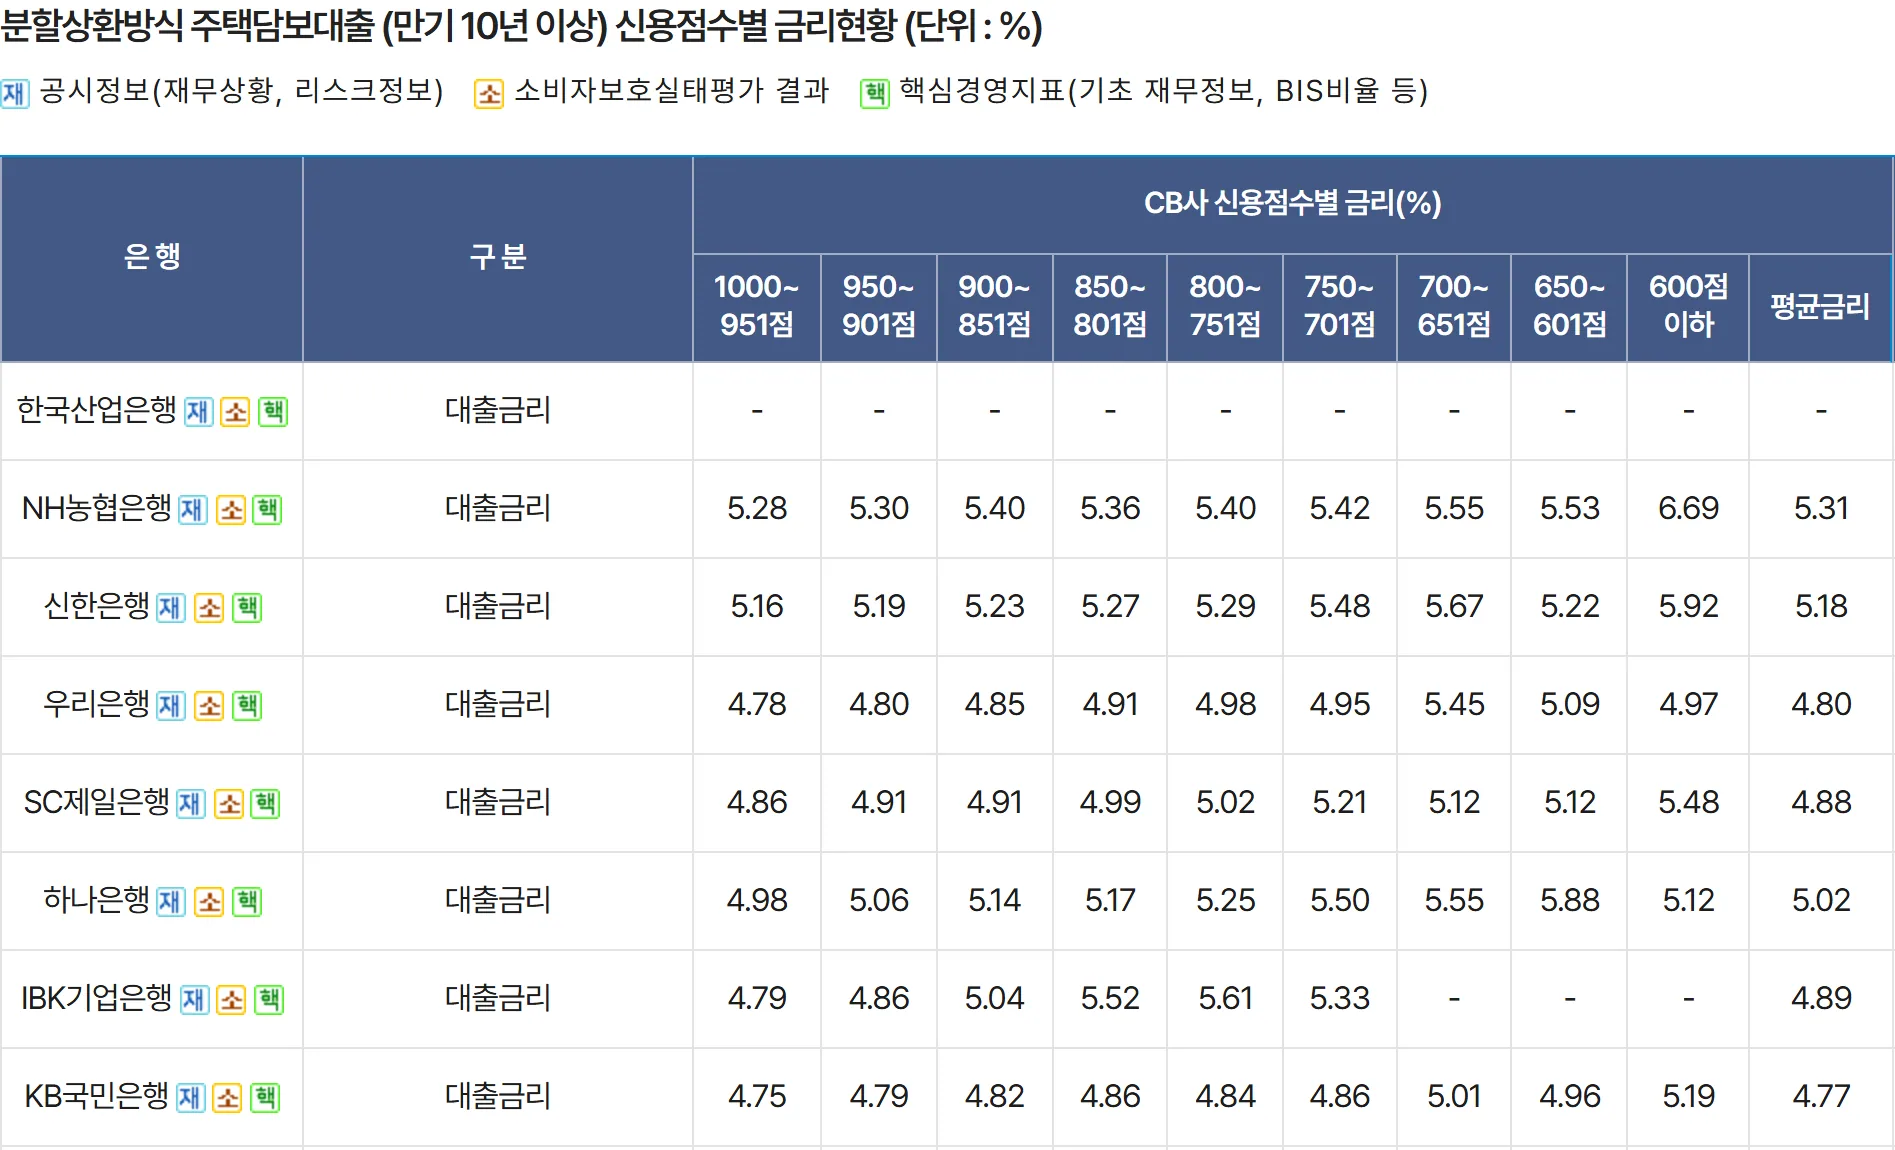
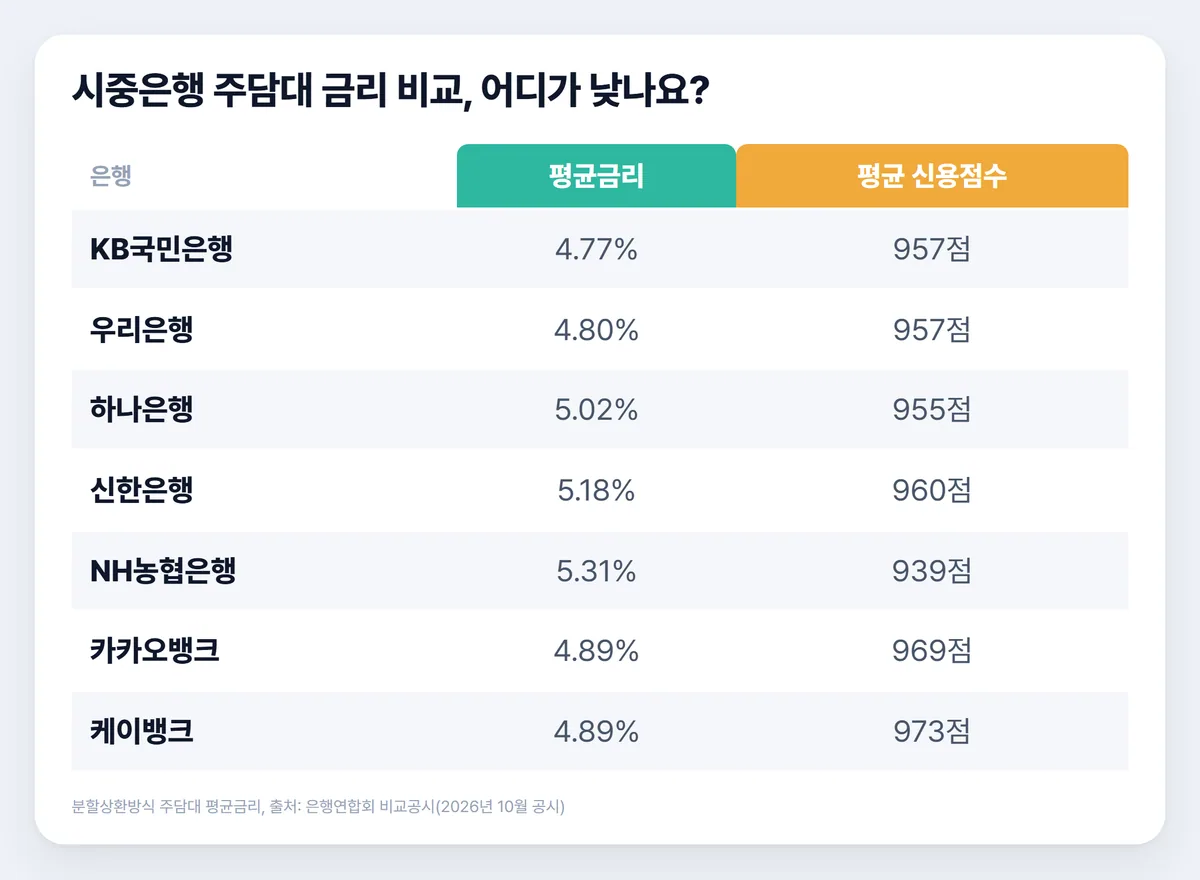
공시 금리는 실제로 나간 대출의 평균이고, 차주 평균 신용점수가 은행마다 다릅니다. 내 금리는 신용·담보·우대 조건으로 따로 정해집니다.
공시는 로그인 없이 열립니다. 소비자포털의 가계대출금리 메뉴에서 대출종류를 분할상환방식 주택담보대출로 두고 검색하면 됩니다.
신용점수 구간별 금리가 칸마다 나오니, 평균보다 내 점수 칸을 보는 편이 정확합니다. 같은 은행 안에서도 점수 구간에 따라 0.5%p 넘게 갈리는 곳이 있습니다.
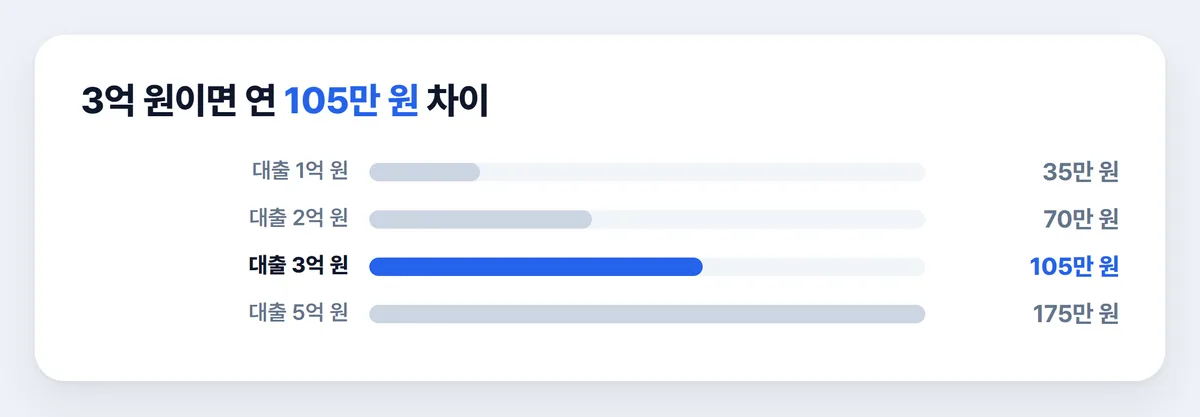
고정·변동 간격 0.35%p를 이자로 바꾸면, 원금이 그대로라고 볼 때 3억 원에 연 105만 원입니다.
다음에 바뀌는 시점
코픽스는 11월 16일, 은행별 10월분 금리는 11월 25일 오후 3시에 새로 공시됩니다.
그 사이 은행 상담을 받았다면 상담 금리를 이번 공시의 같은 상품·같은 신용점수 칸과 나란히 놓아 보세요. 평균보다 눈에 띄게 높다면 빠진 우대 조건이 있는지 물어볼 근거가 됩니다.
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 한국은행 경제통계시스템과 은행연합회 소비자포털에서.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.