파킹통장 금리 순위 2026년 9월 — 153개 공시 조회, 3.2%는 두 곳
2026년 9월 15일 현재 조건 없는 파킹통장 금리 1위는 연 3.2%(IBK저축은행·신한저축은행)입니다.
인터넷은행은 케이뱅크 1.81%, 카카오뱅크 1.80%, 토스뱅크 1.00%로 내려와 있습니다.
저축은행중앙회 소비자포털에 공시된 입출금자유예금 153개를 이날 전부 조회하고, 인터넷은행은 각사 금리 페이지의 당일 값을 옮겼습니다.
| 상품 | 금리(세전) | 최고금리 적용 금액 | 이자 지급 | 공시·확인일 |
|---|---|---|---|---|
| IBKSB e-파킹통장 (IBK저축은행) | 연 3.2% | 3억 원까지 | 분기마다 | 2026-09-10 |
| 참신한파킹통장 (신한저축은행) | 연 3.2%, 1억 넘는 돈 2.7% | 1억 원까지 | 매월 | 2026-09-11 |
| 보고파플러스 파킹통장 (고려저축은행) | 연 3.1%, 우대 시 3.4% | 한도 없음 | 수시 또는 매월 | 2026-07-29 |
| 페퍼스 파킹통장5 (페퍼저축은행) | 연 3.0%, 넘는 돈 1.0% | 5천만 원까지 | 분기마다 | 2026-04-14 |
| OK파킹플렉스통장 (OK저축은행) | 연 3.01% → 2.4% → 1.5% 3단계 | 500만 원까지 | 매월 | 2025-07-09 |
| 사이다입출금통장 (SBI저축은행) | 연 2.7% | 1억 원까지 | 매월 | 2026-06-24 |
| 플러스박스 (케이뱅크) | 연 1.81%, 5천만 넘는 돈 2.20% | 한도 없음 | 매일 즉시 | 2026-09-15 |
| 세이프박스 (카카오뱅크) | 연 1.80% | 1억 원까지 | 앱에서 누를 때 | 2026-09-15 |
| 토스뱅크 통장 · 나눠모으기 통장 | 연 1.00% · 1.40% | 한도 없음 | 매월 1일 또는 요청 | 2026-09-15 |
지금 파킹통장 금리가 가장 높은 곳은 어디인가요?
우대조건 없이 연 3.2%를 주는 곳은 IBK저축은행과 신한저축은행 두 곳입니다.
IBKSB e-파킹통장은 3억 원까지, 참신한파킹통장은 1억 원까지 이 금리가 붙습니다.
조건을 채울 수 있다면 고려저축은행의 보고파플러스가 3.4%로 한 단계 위입니다.
기본은 3.1%이고 첫 거래·자동이체·체크카드 실적에 각각 0.1%p가 더해집니다.
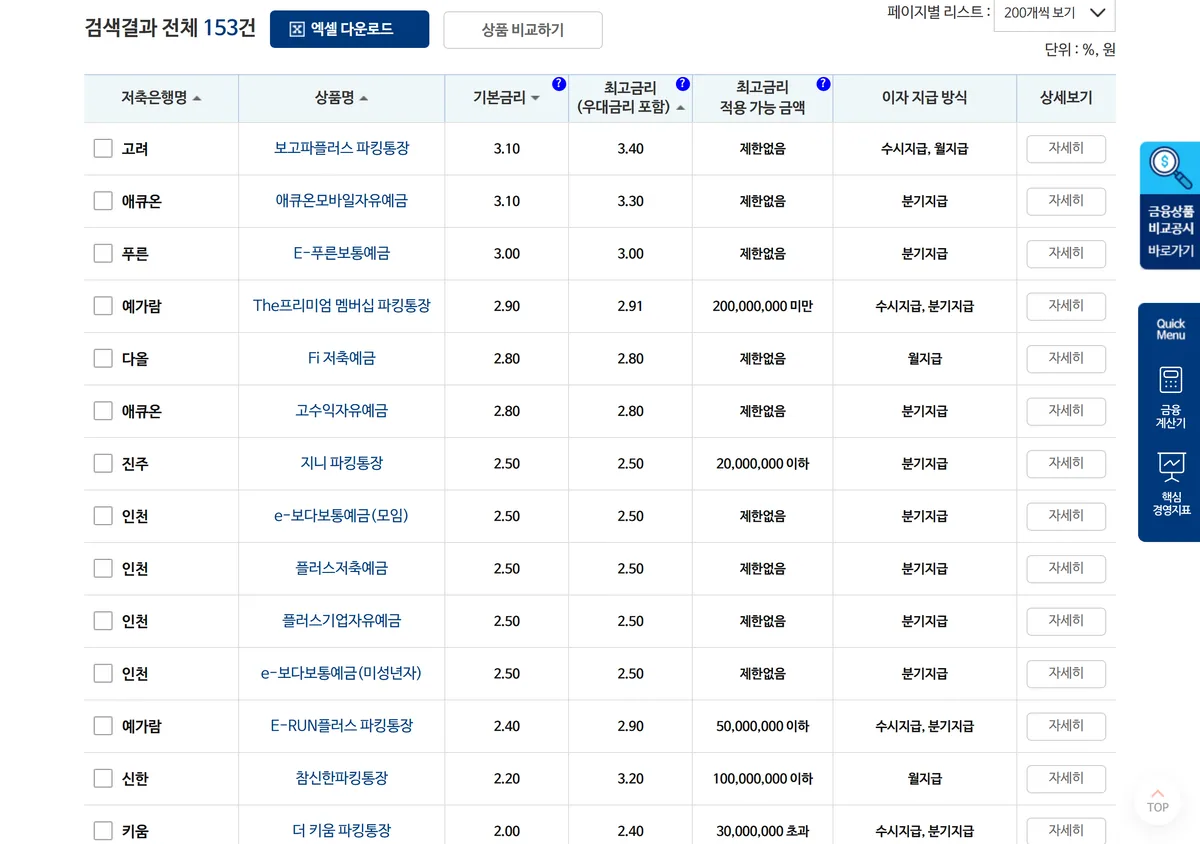
저축은행중앙회 소비자포털에서 상품공시 메뉴의 입출금자유예금을 골라 조회했습니다.
검색 조건을 모두 전체로 두면 153건이 뜨고, 목록을 "200개씩 보기"로 바꾸면 한 페이지에 다 나옵니다.
이 가운데 최고금리 3% 이상은 22개뿐이고, 82개는 1%도 안 됩니다. 이름에 "파킹"이 들어간 상품은 20개였습니다.
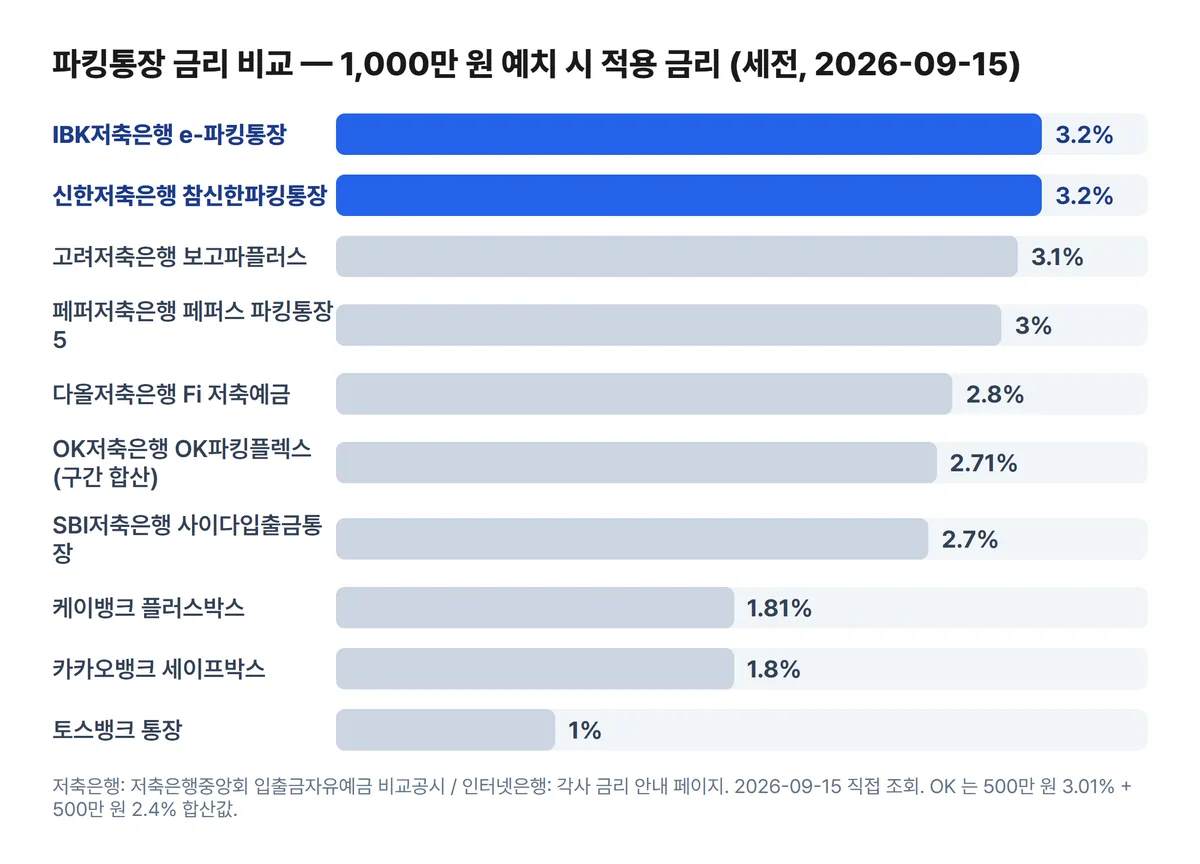
공시 갱신일도 확인했습니다. IBK는 9월 10일, 신한은 9월 11일에 올린 값이라 이번 달 금리입니다.
OK파킹플렉스통장은 2025년 7월 9일 공시가 그대로 남아 있어 앱 금리와 다를 수 있습니다.
카카오뱅크·케이뱅크·토스뱅크 파킹통장은 몇 %인가요?
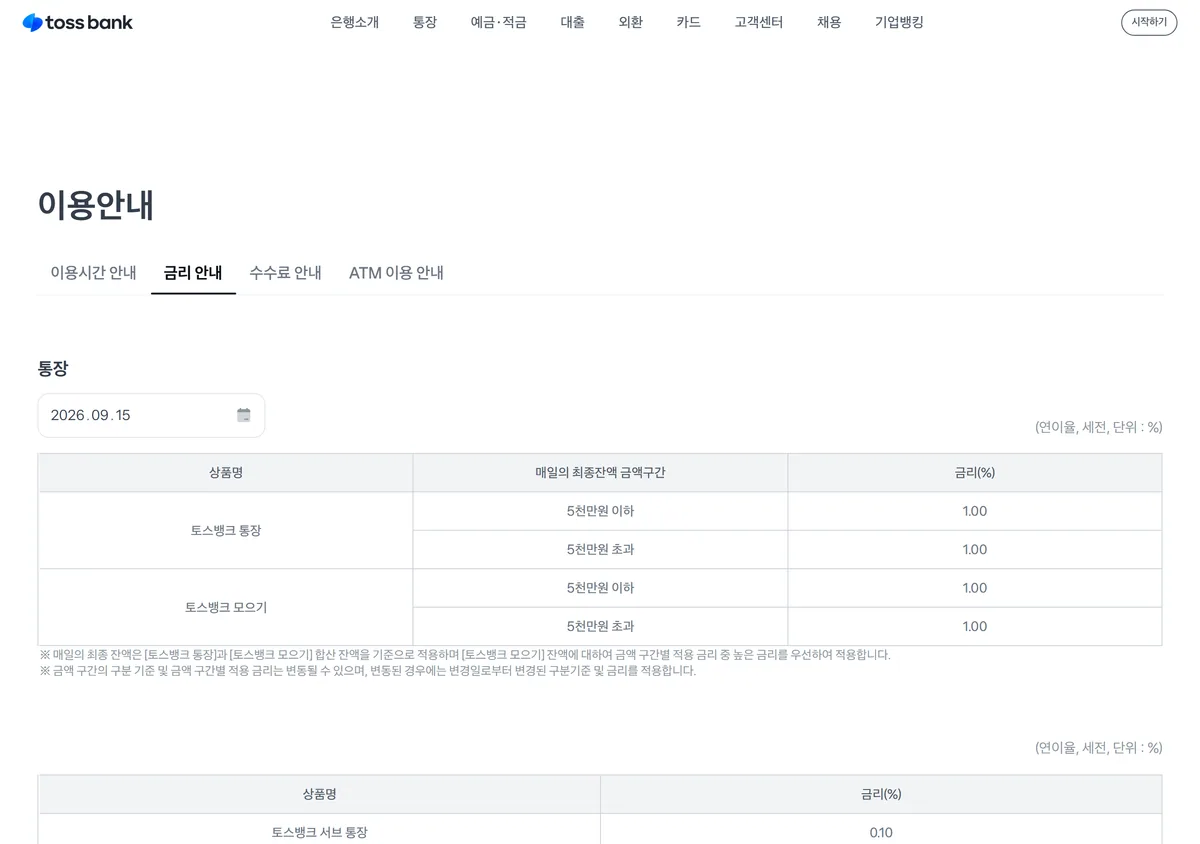
9월 15일 각사 금리 페이지에는 플러스박스 1.81%, 세이프박스 1.80%, 토스뱅크 통장 1.00%가 적혀 있습니다.
케이뱅크는 5천만 원을 넘는 금액에만 2.20%를 적용합니다. 5천만 원 이하 구간에서는 케이뱅크와 카카오뱅크의 차이가 0.01%p에 그칩니다.
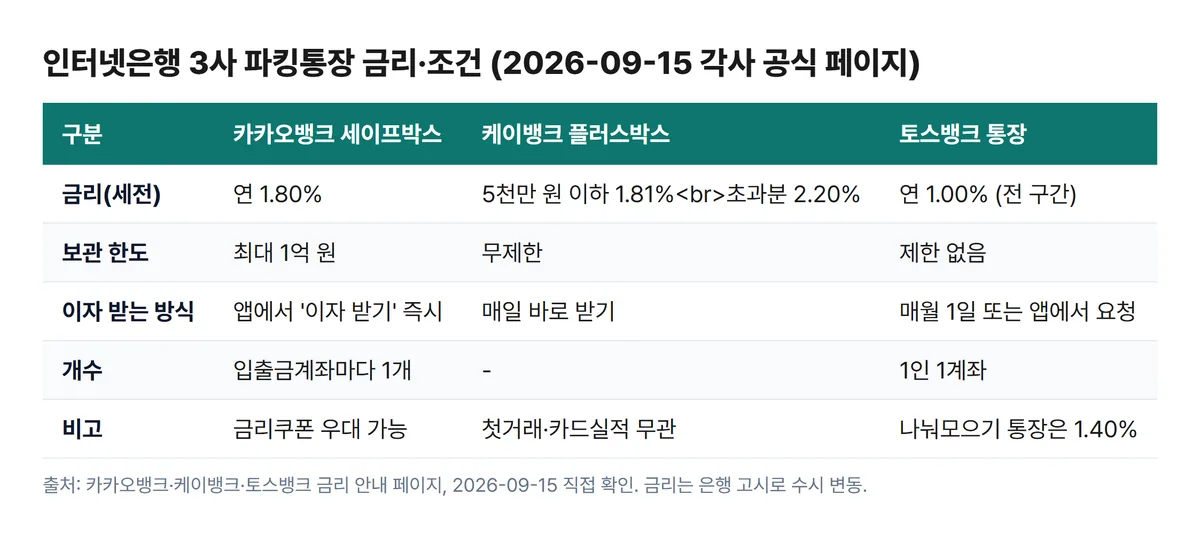
토스뱅크 이용자라면 통장보다 "나눠모으기 통장"이 낫습니다. 통장은 1.00%인데 나눠모으기는 1.40%로 0.4%p 높습니다.
이자를 받는 방식은 세 곳이 다릅니다. 토스뱅크 통장은 매월 1일에 들어오거나 앱에서 지급을 요청할 때 들어옵니다.
카카오뱅크는 세이프박스 화면의 "어제까지 쌓인 이자"를 눌러야 하고, 케이뱅크는 매일 바로 받을 수 있다고 안내합니다.
공시표의 '기본금리'가 실제 금리보다 낮은 이유는?
비교공시의 기본금리 칸에는 가장 큰 금액 구간, 즉 한도를 넘긴 돈에 붙는 금리가 들어갑니다.
내 돈 대부분에 적용되는 금리는 "최고금리"와 "최고금리 적용 가능 금액" 칸에 있습니다. OK파킹플렉스통장이 대표 예입니다.
표에는 기본 1.5%·최고 3.01%로 나오지만 실제로는 500만 원까지 3.01%, 3억 원까지 2.4%, 그 위로 1.5%가 붙는 3단 구조입니다.
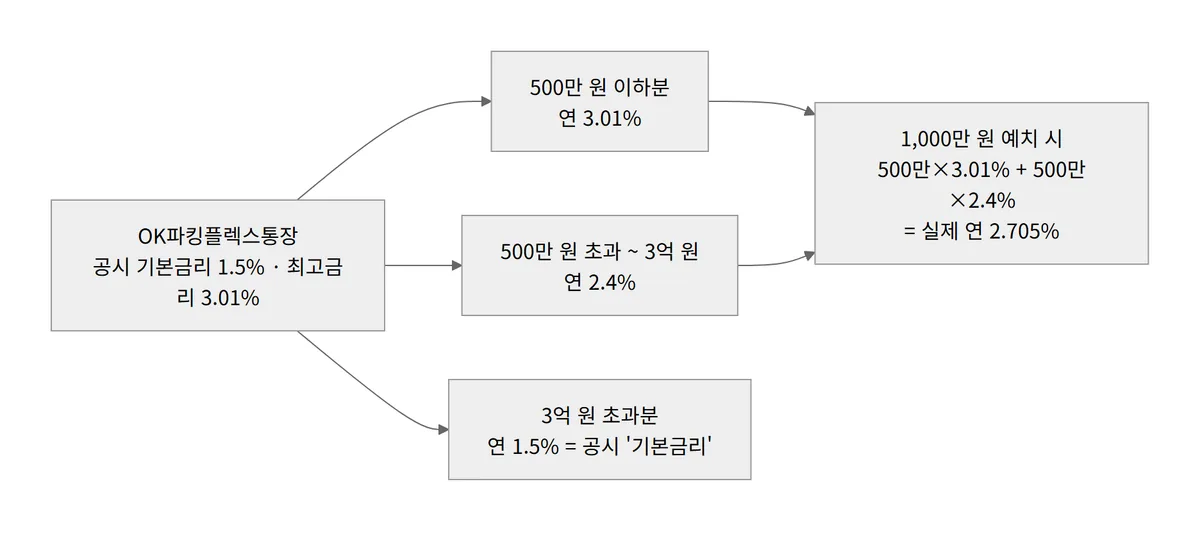
구간이 나뉜 상품은 합산 금리를 계산해야 비교가 됩니다.
OK파킹플렉스에 1,000만 원을 넣으면 500만 원은 3.01%, 나머지 500만 원은 2.4%라서 전체로는 연 2.705%입니다.
5,000만 원이면 2.461%로 더 내려갑니다. DB행복파킹통장의 최고금리 3.5%는 500만 원까지만 해당합니다.
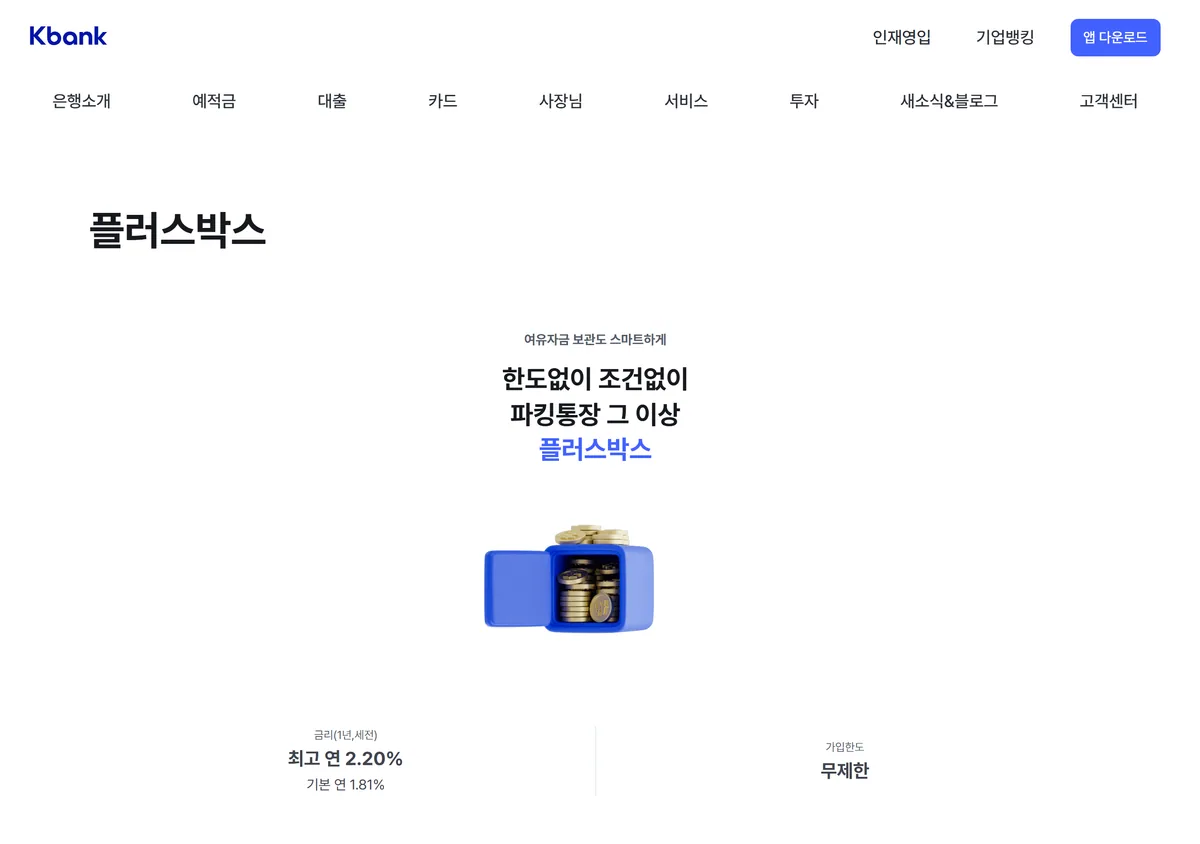
케이뱅크 플러스박스 페이지의 "최고 연 2.20%"도 같은 방식으로 읽어야 합니다. 5천만 원 초과분만 2.20%이고 그 아래는 1.81%입니다.
계산해 보기 : 예금·적금 이자 계산기
1,000만 원을 한 달 두면 이자가 실제로 얼마인가요?
연 3.2%면 30일 세후 22,250원, 연 1.0%면 6,953원으로 15,297원 차이가 납니다.
계산식은 원금 1,000만 원에 연 금리와 30/365를 곱한 뒤 15.4% 세금을 떼고 원 단위를 버리는 방식입니다.
연 3.2%의 세전 이자는 26,301원, 연 1.0%는 8,219원입니다.
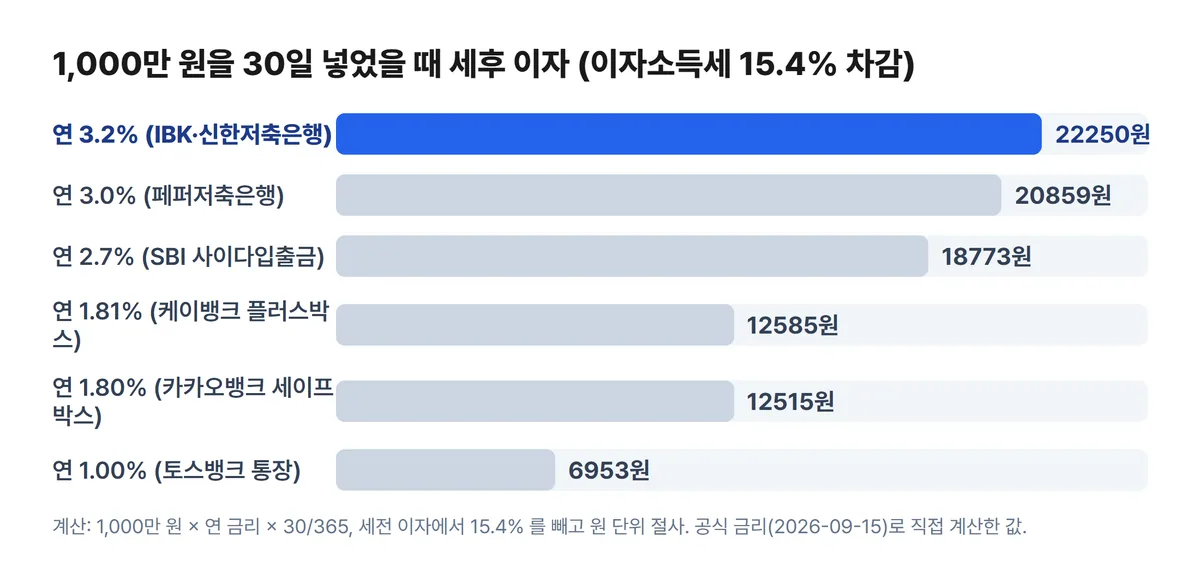
1년 단위로 보면 3.2%는 270,720원, 세이프박스 1.8%는 152,280원이 세후로 남습니다. 118,440원이 어느 통장에 두느냐로 갈립니다.
반면 케이뱅크 1.81%(153,126원)와 카카오뱅크 1.80% 사이는 846원 차이라 갈아탈 이유가 없습니다.
7%대 파킹통장은 왜 그렇게 높은가요?
적용 한도가 200만 원 안팎인 소액 우대 상품이기 때문입니다.
SBI저축은행 생활파킹통장의 7.7%는 기본 2.7%에 신규고객 4.0%p, 만 39세 이하 0.5%p, 간편결제 계좌 등록 0.5%p를 더한 값이고 200만 원까지만 적용됩니다.
200만 원을 넘는 돈은 1억 원까지 1.7%입니다. 신규 우대는 개설 후 1년이 지나면 사라집니다.
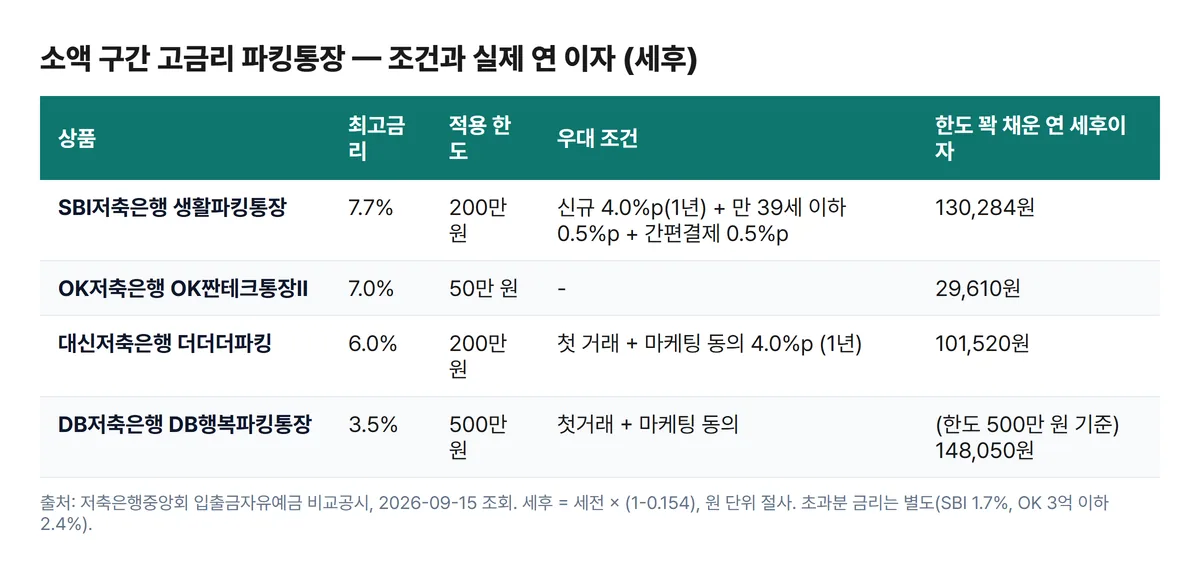
한도를 꽉 채워도 이자 총액은 크지 않습니다. 200만 원에 7.7%면 1년 세전 154,000원, 세후 130,284원입니다.
OK짠테크통장Ⅱ는 7.0%지만 한도가 50만 원이라 세후 29,610원에 그칩니다.
대신저축은행 더더더파킹의 6.0%는 첫 거래 고객이 마케팅에 동의할 때 200만 원까지 붙습니다.
우대가 끝나는 1년 뒤에는 SBI 3.7%, 대신 2.0%로 내려옵니다.
참고 : 오토캐시백 카드사 비교 2026년 9월 — 신용 1.3% 세 곳, 삼성 1.0~1.2%
정기예금이나 MMF박스로 가면 얼마나 더 받나요?
같은 1,000만 원을 1년 묶으면 정기예금 쪽이 세후 34,686원을 더 남깁니다.
코드K 정기예금(케이뱅크) 12개월이 3.61%, 먼저 이자 받는 정기예금(토스뱅크) 12개월이 3.60%로 3.2%보다 0.4%p 위입니다.
다만 만기 전에 깨면 케이뱅크는 한 달 미만에 0.10%, 6개월을 넘겨도 기본금리의 70%만 줍니다.
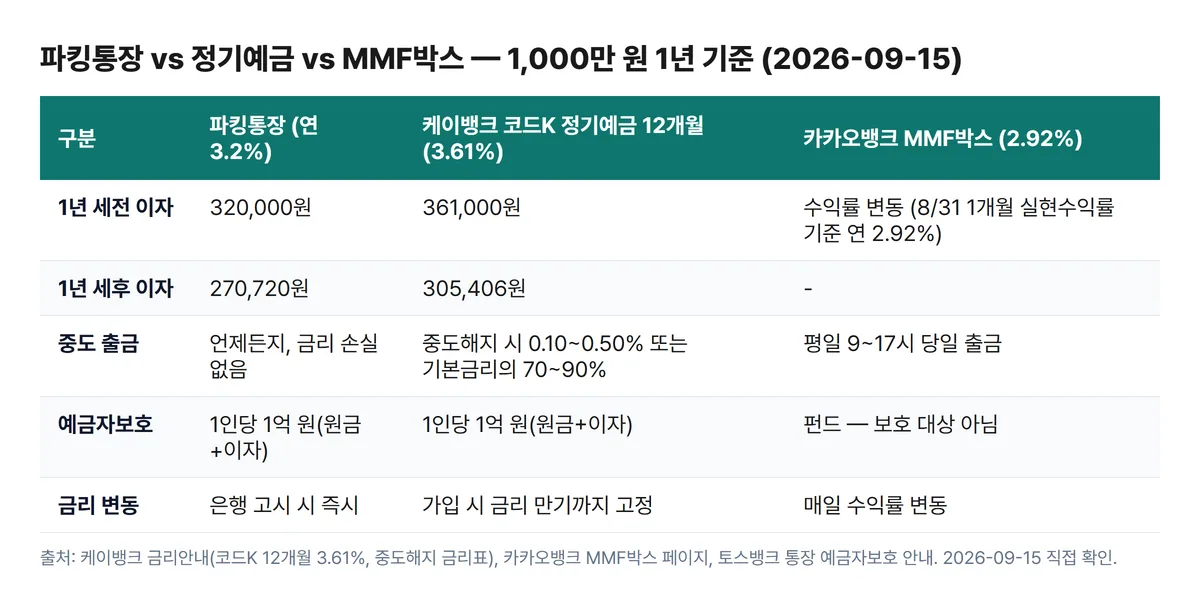
카카오뱅크 MMF박스의 연 2.92%는 8월 31일 기준 1개월 실현수익률이고 매일 바뀝니다.
펀드라서 예금자보호 대상이 아니고 총보수 연 0.240%가 빠지며, 출금은 평일 오전 9시~오후 5시에만 바로 됩니다.
파킹통장과 정기예금은 예금자보호법에 따라 원금·이자 합산 1인당 1억 원까지 지켜집니다.
반년만 묶을 수 있으면 코드K 6개월 3.40%가 파킹통장 대비 0.2%p 이득입니다.
핵심 한눈에 보기
1,000만 원을 1년 뒀을 때 세후 이자로 다시 정리하면 아래와 같습니다. 파킹통장 금리 차이가 금액으로 얼마인지 한 줄씩 비교한 표입니다.
| 선택지 | 금리(세전) | 1년 세후 이자(1,000만 원) | 출금 제약 |
|---|---|---|---|
| 저축은행 3.2% 상품 (IBK·신한) | 3.2% | 270,720원 | 없음 |
| OK파킹플렉스통장 (구간 합산) | 2.705% | 228,843원 | 없음 |
| 케이뱅크 플러스박스 | 1.81% | 153,126원 | 없음 |
| 카카오뱅크 세이프박스 | 1.80% | 152,280원 | 없음 |
| 토스뱅크 통장 | 1.00% | 84,600원 | 없음 |
| 코드K 정기예금 12개월 (케이뱅크) | 3.61% | 305,406원 | 중도해지 시 금리 손실 |
참고 : 발행어음 금리 비교 2026년 9월 — 증권사 4곳 1년 최고 4.05%, 중도해지는 절반
아직 확정되지 않은 부분
저축은행중앙회 비교공시는 각 은행이 직접 올리는 자료라 실제 변경보다 반영이 늦을 수 있다는 안내가 포털에 붙어 있습니다.
공시일이 2025년인 OK파킹플렉스통장은 앱에서 오늘 금리를 다시 봐야 합니다.
IBK저축은행이 i-ONE Bank 앱 개설 고객에게 주는 0.05%p 우대는 한시 운영으로만 적혀 있고 종료일이 없습니다.
인터넷은행 금리는 예고 없이 고시로 바뀝니다. 이 글의 인터넷은행 숫자는 9월 15일 것이고, 가입 화면에 뜨는 당일 금리가 최종 기준입니다.
MMF박스 2.92%는 지난 1개월 실현수익률이라 다음 달 숫자는 달라집니다.
정리
9월 15일 기준으로 목돈을 조건 없이 둘 곳은 IBK·신한저축은행 파킹통장 3.2%입니다.
인터넷은행은 케이뱅크와 카카오뱅크가 1.8%대로 같은 수준이고, 토스뱅크 사용자는 나눠모으기 통장(1.40%)으로 옮기는 편이 낫습니다.
공시표를 볼 때는 기본금리 칸 대신 최고금리 적용 가능 금액을 보고, 7%대 상품은 200만 원 한도짜리 비상금 통장으로만 씁니다.
- 1,000만 원 이상, 언제 쓸지 모름 → 저축은행 3.2% (IBK 3억·신한 1억 한도)
- 인터넷은행 앱 안에서 해결 → 5천만 이하 케이뱅크·카카오뱅크 1.8%, 초과분은 케이뱅크 2.20%
- 1년 안 건드릴 돈 → 정기예금 3.6%, 세후 34,686원 더
자주 묻는 질문
- 파킹통장 금리는 매일 바뀌나요?
- 은행이 고시를 바꾸는 날부터 새 금리가 붙고, 예고 기간은 따로 없습니다. 저축은행중앙회 공시는 은행이 올리는 시점에 따라 실제 변경보다 늦게 반영될 수 있어 가입 직전에는 앱 화면의 당일 금리를 봐야 합니다.
- 파킹통장 이자는 언제 들어오나요?
- 상품마다 다릅니다. 토스뱅크 통장은 매월 1일 또는 앱에서 요청할 때, 카카오뱅크 세이프박스는 앱에서 어제까지 쌓인 이자를 눌러 받습니다. 저축은행은 공시의 이자 지급 방식 칸에 수시·월·분기로 적혀 있고, 분기 지급 상품은 3개월에 한 번 들어옵니다.
- 파킹통장도 예금자보호가 되나요?
- 은행·저축은행 입출금 예금은 원금과 이자를 합쳐 1인당 1억 원까지 보호됩니다. 카카오뱅크 MMF박스처럼 펀드로 운용되는 상품은 예금이 아니라 보호 대상이 아닙니다.
- 파킹통장과 CMA 중 어디가 유리한가요?
- 이 글에서는 CMA 수익률을 조회하지 않아 비교하지 않았습니다. 파킹통장은 예금자보호가 되고 금리가 고시로 정해지는 반면, CMA 는 증권사 운용 수익률을 따르므로 같은 날 각 증권사 공시를 열어 대조해야 합니다.
참고한 공식 자료
이 글은 제도·수치를 정리한 정보이며 투자·세무 판단의 근거가 아닙니다. 최종 확인은 해당 공식 기관에서 하시기 바랍니다.